अगर आप NPS को पहली बार समझने बैठें हैं तब तो शुरुआत थोड़ी आसान सी लगेगी।
अरे भई! रिटायरमेंट के लिए पैसा जमा करते रहिये और समय के साथ एक अच्छी रकम तैयार हो जाएगी….बस।
लेकिन जैसे ही आप थोड़ा और आगे बढ़ते हैं वैसे ही Tier 1, Tier 2, Active Choice, Auto Choice, MSF, 100% Equity, 15 साल और 80% निकासी जैसे कई शब्द सामने आने लगते हैं।
ऊपर से 2025 और 2026 में NPS के कई नियम भी बदल गए हैं इसलिए इंटरनेट पर आपको पुरानी और नई जानकारी दोनों ही मिल जाएँगी।
कहीं कहीं तो अभी भी लिखा मिल जाता है कि NPS में 60% पैसा निकाल सकते हैं और बाकी के 40% से पेंशन लेनी जरूरी है।
कहीं कहीं 80% निकालने की भी बात हो रही है।
इसी तरह कहीं 60 साल तक पैसा जमा रखने को कहा जा रहा है तो कहीं 15 साल बाद निकालने की बात हो रही है।
अब सवाल यह है कि आखिर सही नियम कौन-सा है और आपके एनपीएस खाते पर कौन-सा नियम लागू होगा?
चलिए इसे समझने के लिए पहले NPS की कुछ बुनियादी बातें जान लेते हैं और उसके बाद इसके नए नियमों और बदलावों को भी आसान भाषा में समझेंगे।
NPS क्या है और कैसे काम करता है?
NPS का पूरा नाम National Pension System है।
यह रिटायरमेंट के लिए बनाई गई एक पेंशन व्यवस्था है, जिसे PFRDA यानी Pension Fund Regulatory and Development Authority नियंत्रित करती है।
जैसे मान लीजिए आप अपनी नौकरी के दौरान हर महीने ₹5,000 अपने रिटायरमेंट के लिए जमा करना चाहते हैं।
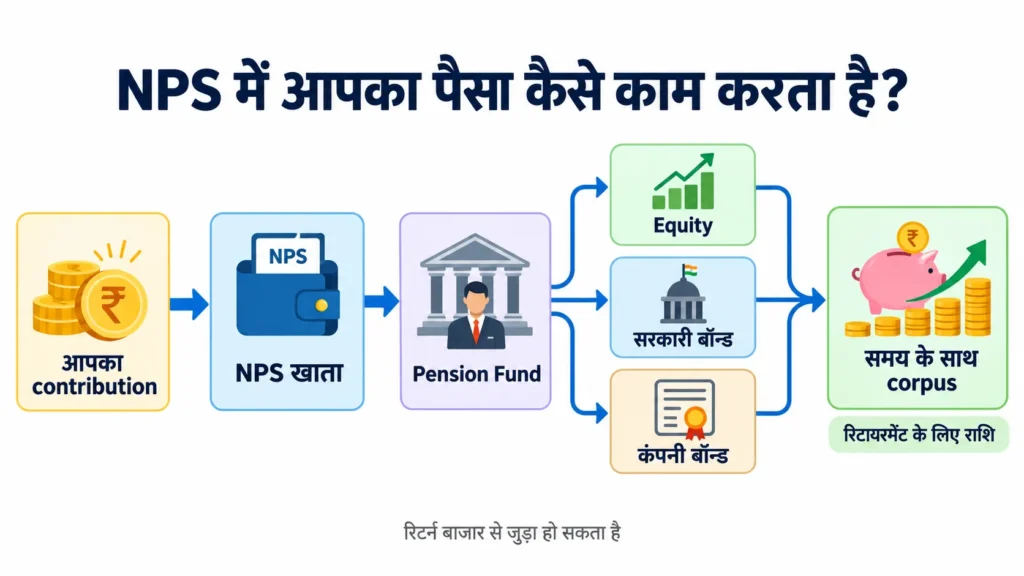
अब NPS में आप यह पैसा जमा कर सकते हैं, जिसे आपकी चुनी हुई निवेश योजना के अनुसार शेयर बाजार, सरकारी बॉन्ड और कंपनियों के बॉन्ड जैसी जगहों पर लगाया जाता है।
अब यहाँ एक बात ध्यान रखें कि NPS में मिलने वाला रिटर्न बाजार से जुड़ा होता है।
इसलिए इसे FD की तरह निश्चित ब्याज या गारंटीड रिटर्न देने वाली योजना समझने कि गलती नहीं करनी चाहिए।
आपका पैसा कहाँ और कितना निवेश होगा, यह आपकी NPS योजना और उसमें उपलब्ध निवेश नके विकल्पों पर निर्भर करता है। आगे हम इसे भी उदाहरण के साथ समझेंगे।
एक जरूरी बात: NPS का मुख्य उद्देश्य रिटायरमेंट के लिए पैसा जमा करना और आगे जाकर आपके लिए पेंशन की व्यवस्था करना है। इसे केवल टैक्स बचाने वाली योजना समझना सही नहीं होगा।
एनपीएस खाता कौन खोल सकता है?
अब आप सोच रहे होंगे कि क्या NPS केवल नौकरी करने वाले लोगों के लिए ही है?
जी नहीं। अगर आप अपना कारोबार करते हैं या किसी कंपनी में नौकरी नहीं भी करते हैं, तब भी आप एनपीएस खाता खोल सकते हैं।
NPS के All Citizen Model में 18 से 85 साल की उम्र का कोई भी पात्र भारतीय नागरिक, NRI या OCI खाता खोल सकता है। इसके लिए KYC और दूसरी जरूरी शर्तों को पूरा करना होता है।
लेकिन यहाँ एक बात ध्यान रखें कि NPS केवल एक ही तरह से नहीं चलता है।
आप खुद खाता खोल रहे हैं, आपकी कंपनी के माध्यम से NPS चल रहा है या फिर आप एक सरकारी कर्मचारी हैं, इसके आधार पर कुछ नियम अलग भी हो सकते हैं।
आगे इन सबके बारे में भी समझेंगे।
NPS में Tier 1 और Tier 2 में क्या फर्क है?
NPS में मुख्य रूप से दो प्रकार के खाते होते हैं जिन्हें Tier 1 और Tier 2 कहा जाता है।
अब सवाल है कि जब NPS का उद्देश्य रिटायरमेंट के लिए पैसा जमा करना है तो फिर दो अलग-अलग खातों की क्या जरूरत है?
दरअसल Tier 1 आपका मुख्य पेंशन खाता है जबकि Tier 2 एक अतिरिक्त निवेश खाता है जिसमें पैसा निकालने की ज्यादा सुविधा मिलती है।
आइए दोनों के बीच का फर्क समझते हैं।
| मुख्य बातें | Tier 1 | Tier 2 |
|---|---|---|
| खाते का उद्देश्य | रिटायरमेंट और पेंशन | अतिरिक्त निवेश |
| खाता खोलना | मुख्य NPS खाता | Tier 1 चालू होना जरूरी |
| पैसा निकालना | NPS के निकासी नियम लागू | सामान्यतः कभी भी |
| टैक्स में छूट | लागू शर्तों के अनुसार मिल सकती है | सामान्य Tier 2 में नहीं |
| NRI और OCI | पात्रता की शर्तों पर खोल सकते हैं | खाता नहीं खोल सकते |
अब जैसे मान लीजिए कि आपने Tier 1 में ₹50,000 जमा किए हैं और अचानक से आपको पैसों की जरूरत पड़ जाती है।
तो क्या आप यह पैसा कभी भी निकाल सकते हैं?
जी नहीं। Tier 1 में पैसा निकालने के अपने नियम हैं।
केवल Tier 2 खाता खोल लेने से Tier 1 में जमा पैसा निकालने की छूट नहीं मिल जाती है।
हाँ, सामान्य Tier 2 खाते से आप जरूरत पड़ने पर पैसा निकाल सकते हैं।
यहाँ एक अपवाद भी है। केंद्रीय सरकारी कर्मचारियों के लिए अलग Tier 2 Tax Saver योजना उपलब्ध है जिसमें तीन साल का लॉक इन रहता है।
इसलिए आगे इस लेख में हम मुख्य रूप से Tier 1 खाते के बारे में बात करेंगे क्योंकि रिटायरमेंट और पेंशन से जुड़े ज्यादातर नियम इसी खाते पर लागू होते हैं।
NPS के खातों और पात्रता की अधिक जानकारी आप PFRDA की आधिकारिक वेबसाइट पर भी देख सकते हैं।
सबसे पहले पहचानिए कि आपका NPS किस प्रकार का है?
देखिए, NPS के नए नियमों को समझने से पहले यह जानना बहुत जरूरी है कि आपका NPS खाता किस प्रकार का है।
क्योंकि NPS से जुड़ी बहुत सारी गलतफहमियाँ यहीं से शुरू होती हैं।
कोई All Citizen NPS के नियम पढ़कर उन्हें Corporate NPS पर लागू कर देता है और फिर 15 साल, रिटायरमेंट की उम्र या फिर पैसे निकालने को लेकर उलझन शुरू हो जाती है।
जैसे मान लीजिए राहुल ने खुद अपना NPS खाता खोला है जबकि सीमा की कंपनी हर महीने उसके NPS खाते में पैसा जमा करती है।
अब दोनों के खाते तो एनपीएस के ही हैं लेकिन जरूरी नहीं कि पैसे निकालने के नियम भी दोनों के लिए एक जैसे हों।
आइए पहले एनपीएस के प्रमुख प्रकार समझते हैं।
| आपका NPS खाता | किस प्रकार का है? |
|---|---|
| आपने खुद अपनी मर्जी से NPS खाता खोला है | All Citizen Model |
| आपकी कंपनी के माध्यम से NPS चल रहा है | Corporate NPS |
| केंद्र या राज्य सरकार की नौकरी के तहत NPS खाता खुला है | Government Sector NPS |
| बच्चे के नाम पर माता पिता या अभिभावक ने खाता खोला है | NPS Vatsalya, जो बच्चों के लिए एक अलग योजना है |
अब एक सवाल आपके मन में आ सकता है कि अगर आपने खुद NPS खाता खोला और बाद में किसी ऐसी कंपनी में नौकरी करने लगे जहाँ NPS की सुविधा है, तो क्या फिर आपको नया खाता खोलना पड़ेगा?
जी नहीं। आपका पुराना PRAN यानी NPS खाता नंबर नए नियोक्ता से जोड़ा जा सकता है। नौकरी बदलने पर भी यही नंबर आगे इस्तेमाल किया जा सकता है।
यहाँ एक बात ध्यान रखें। एनपीएस में 15 साल बाद पैसा निकालने का नियम सभी लोगों पर एक जैसा लागू नहीं होता। खासकर Corporate NPS और अपनी मर्जी से खोले गए All Citizen NPS के नियमों में फर्क है।
इसीलिए आगे जब हम NPS से पैसा निकालने के नियम समझेंगे तब इन दोनों का अंतर भी विस्तार से देखेंगे।
एनपीएस में आपका पैसा कहाँ निवेश होता है?
अब मान लीजिए आप हर महीने NPS में ₹5,000 जमा कर रहे हैं।
तो क्या यह पूरा पैसा किसी बैंक खाते में जमा रहता है और उस पर ब्याज मिलता रहता है?
जी नहीं।
NPS में आपका पैसा आपके चुने हुए Pension Fund के माध्यम से अलग अलग जगहों पर निवेश किया जा सकता है।
आप इन्हें मुख्य रूप से इस तरह समझ सकते हैं।
| निवेश का प्रकार | आपका पैसा कहाँ लगाया जाता है? |
|---|---|
| Equity (E) | शेयर बाजार में सूचीबद्ध कंपनियों के शेयरों में |
| Corporate Bonds (C) | कंपनियों द्वारा जारी किए गए बॉन्ड में |
| Government Securities (G) | सरकार द्वारा जारी बॉन्ड और दूसरी सरकारी प्रतिभूतियों में |
| Alternative Investments (A) | कुछ विकल्पों में नियमों के अनुसार दूसरे प्रकार के निवेश में |
अब इसे एक छोटे से उदाहरण से समझते हैं।
मान लीजिए आपके NPS में ₹100 जमा हुए और आपकी चुनी हुई निवेश व्यवस्था के अनुसार ₹60 शेयर बाजार में, ₹25 कंपनियों के बॉन्ड में और बाकी ₹15 सरकारी बॉन्ड में लगाए गए।
इसका मतलब है कि आपका पैसा एक ही जगह लगाने के बजाय तीन अलग प्रकार के निवेश में बाँटा गया है।
यहाँ हमने केवल समझाने के लिए यह अनुपात लिया है। आपका असली निवेश इससे अलग हो सकता है।
Alternative Investments (A) क्या है?
NPS में पहले Equity, Corporate Bonds और Government Securities के अलावा Alternative Investments का भी विकल्प था, जिसे Asset Class A कहा जाता था।
इसमें REIT, InvIT और कुछ दूसरे निवेश शामिल थे और पहले Active Choice के अंतर्गत इनमें अधिकतम 5% तक पैसा लगाने की सुविधा थी।
अब सवाल है कि क्या नए नियमों के बाद यह विकल्प खत्म हो गया है?
दरअसल, अगस्त 2026 में PFRDA ने NPS की योजनाओं का नया वर्गीकरण जारी किया है।
इसमें Active Choice के अंतर्गत केवल E, C और G को दिखाया गया है।
लेकिन इसका मतलब यह नहीं कि REIT और InvIT जैसे निवेश NPS से पूरी तरह बाहर हो गए हैं।
कुछ MSF योजनाओं में अभी भी Alternative Assets में 5% तक निवेश का प्रावधान है।
इसलिए आपके NPS का कितना पैसा ऐसे निवेशों में जा सकता है, यह आपकी चुनी हुई योजना और उसके निवेश संबंधी नियमों पर निर्भर करेगा।
अब सवाल है कि आपके पैसे का कितना हिस्सा शेयर बाजार में जाएगा और कितना बॉन्ड में, इसका फैसला आखिर कौन करेगा?
इसी के लिए NPS में अलग अलग निवेश के विकल्प दिए गए हैं।
Active Choice और Auto Choice क्या हैं?
NPS में अपने पैसे को निवेश करने के लिए आपको मुख्य रूप से दो पुराने और प्रचलित विकल्पों के नाम सुनने को मिलेंगे।
Active Choice और Auto Choice।
आइए इन दोनों के बीच का अंतर समझते हैं।
| विकल्प | यह कैसे काम करता है? |
|---|---|
| Active Choice | शेयर बाजार, कॉरपोरेट बॉन्ड और सरकारी प्रतिभूतियों में कितना पैसा लगाना है, यह आप निर्धारित सीमा के भीतर खुद तय करते हैं। |
| Auto Choice | आपकी उम्र के अनुसार पैसा अलग अलग जगहों पर लगाने का अनुपात पहले से तय रहता है और उम्र बढ़ने के साथ अपने आप ही बदलता जाता है। |
अब जैसे मान लीजिए कि आपने Auto Choice लिया है।
अब इसमें उम्र बढ़ने के साथ शेयर बाजार में लगे पैसे का हिस्सा तय नियमों के अनुसार धीरे धीरे कम हो सकता है और बॉन्ड का हिस्सा बढ़ सकता है।
इसके लिए आपको हर साल बैठकर खुद निवेश का अनुपात बदलने की जरूरत नहीं पड़ती।
इस व्यवस्था को NPS में Life Cycle Fund भी कहा जाता है।
लेकिन यहाँ एक बात और समझ लें। NPS का Life Cycle Fund और म्यूचुअल फंड में आने वाला Life Cycle Fund एक ही चीज नहीं हैं।
इन दोनों में क्या अंतर है, इसे हमने अपने दूसरे लेख Life Cycle Fund क्या है? Target Year और Glide Path समझें में उदाहरण सहित समझाया है।
अब आप Active Choice और Auto Choice का फर्क तो समझ गए। लेकिन NPS में हाल ही में MSF जैसे नए विकल्प भी आए हैं और निवेश योजनाओं का वर्गीकरण भी बदला है।
आगे देखते हैं कि इन नए बदलावों का मतलब क्या है।
NPS के नए नियमों में क्या बदलाव हुआ है?
अब तक हमने एनपीएस की बुनियादी बातें तो समझ लीं लेकिन पिछले कुछ समय में NPS के निवेश के विकल्पों और पैसा निकालने के नियमों में काफी बदलाव हुए हैं।
सितंबर 2025 में Multiple Scheme Framework यानी MSF शुरू किया गया और फिर 2026 में पैसा निकालने के नियमों और निवेश योजनाओं की श्रेणियों में भी बदलाव किए गए।
अब अगर आपने 2025 या 2026 की शुरुआत का कोई लेख पढ़ा होगा तो उसमें आपको Common Scheme और MSF के बीच अंतर बताया गया होगा।
लेकिन अगस्त 2026 में PFRDA ने NPS की निवेश योजनाओं को अलग-अलग श्रेणियों में बाँटने के लिए नए नियम जारी कर दिए और Common Scheme तथा MSF Scheme के बीच पुराने अंतर को भी हटा दिया।
अब इसका मतलब क्या हुआ?
क्या MSF खत्म हो गया?
जी नहीं। MSF अभी भी NPS का हिस्सा है।
बस अब NPS की निवेश योजनाओं को नए तरीके से वर्गीकृत किया गया है जिससे लोगों को इनके बीच अंतर समझने में आसानी हो सके।
अब एनपीएस में कितने प्रकार की निवेश योजनाएँ हैं?
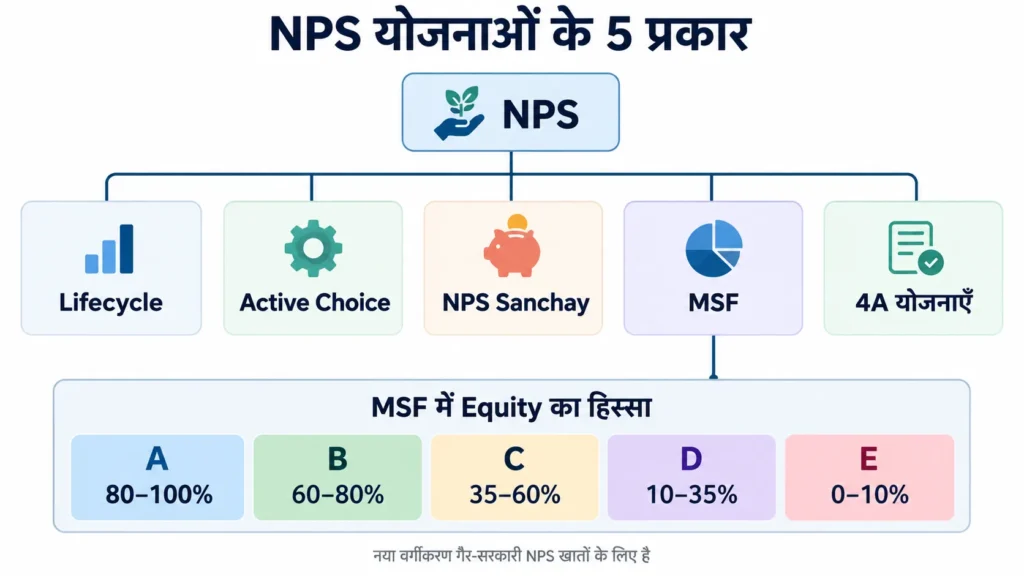
PFRDA के नए नियमों के अनुसार गैर सरकारी क्षेत्र के NPS खातों में निवेश के विकल्पों को पाँच मुख्य श्रेणियों में बाँटा गया है।
| निवेश योजना | यह कैसे काम करती है? |
|---|---|
| Lifecycle Schemes | इनमें आपकी उम्र बढ़ने के साथ Equity और बॉन्ड में निवेश का अनुपात पहले से तय नियमों के अनुसार बदलता रहता है। |
| Active Choice | इसमें आप खुद तय कर सकते हैं कि आपका कितना पैसा Equity, Corporate Bonds और Government Securities में जाएगा। |
| NPS Sanchay | मुख्य रूप से असंगठित क्षेत्र के लिए बनाई गई योजना, जिसमें पैसा पहले से तय निवेश नियमों के अनुसार लगाया जाता है। |
| MSF | इनमें पेंशन फंड PFRDA की मंजूरी से अलग-अलग निवेश योजनाएँ चलाते हैं जिन्हें Equity के प्रतिशत के आधार पर श्रेणियों में रखा गया है। |
| 4A Schemes | इनमें NPS Vatsalya और NPS Swasthya जैसी विशेष उद्देश्य वाली योजनाएँ आती हैं जिनके अपने अलग नियम हो सकते हैं। |
यहाँ ध्यान रखें कि यह नया वर्गीकरण सरकारी क्षेत्र से जुड़े NPS खातों पर लागू नहीं होता।
NPS में MSF क्या है और इसकी A से E श्रेणियों का क्या मतलब है?
जैसा कि हमने ऊपर समझा, MSF का पूरा नाम Multiple Scheme Framework है और इसके अंतर्गत पेंशन फंड अलग-अलग तरह की निवेश योजनाएँ चला सकते हैं।
अब इन योजनाओं में कितना पैसा Equity यानी शेयर बाजार में लगाया जा सकता है, इसके आधार पर PFRDA ने इन्हें A से E तक पाँच श्रेणियों में बाँट दिया है।
आइए इसे भी समझते हैं।
| MSF श्रेणी | Equity में निवेश |
|---|---|
| A | 80% से 100% |
| B | 60% से 80% |
| C | 35% से 60% |
| D | 10% से 35% |
| E | 0% से 10% |
अब यहाँ एक बात समझने वाली है कि A का मतलब सबसे अच्छी योजना और E का मतलब सबसे खराब योजना नहीं है।
इन श्रेणियों से केवल यह पता चलता है कि किस योजना में Equity का हिस्सा कितना हो सकता है।
जैसे मान लीजिए किसी योजना में 90% पैसा Equity में लगा है और दूसरी में केवल 20% है।
अब शेयर बाजार में बड़ी गिरावट आती है तो दोनों योजनाओं पर उसका असर एक जैसा तो नहीं होगा।
जिस योजना में Equity ज्यादा होगी, उसमें शेयर बाजार के उतार-चढ़ाव का असर भी सामान्यतः ज्यादा दिखाई देगा।
इसलिए केवल A या B देखकर किसी योजना को अच्छा या खराब नहीं कहा जा सकता।
NPS में 100% Equity में निवेश कैसे संभव है?
अब यह सवाल भी कई लोगों के मन में आ रहा होगा कि जब पहले NPS के Tier 1 खाते में Active Choice के अंतर्गत अधिकतम 75% पैसा ही Equity में लगाया जा सकता था तो अब 100% की बात कहाँ से आ गई?
देखिए, Active Choice और MSF दोनों अलग निवेश विकल्प हैं।
Tier 1 के Active Choice में Equity की अधिकतम सीमा अभी भी 75% है।
लेकिन MSF की Category A में आने वाली योजनाओं में Equity का हिस्सा 80% से लेकर 100% तक हो सकता है।
इसका मतलब हुआ कि NPS में 100% Equity की सुविधा तो उपलब्ध है, लेकिन हर योजना में नहीं।
एक उदाहरण से समझिए
मान लीजिए कि दो लोगों के NPS खातों में ₹10 लाख की रकम जमा है।
पहले व्यक्ति की योजना में 90% पैसा Equity में लगा हुआ है, जबकि दूसरे की योजना में केवल 40% पैसा Equity में है।
अब अगर शेयर बाजार में 20% की गिरावट आ जाए तो क्या दोनों के पैसे पर एक जैसा असर पड़ेगा?
बिल्कुल नहीं।
पहले व्यक्ति के पैसे पर शेयर बाजार की गिरावट का असर ज्यादा हो सकता है क्योंकि उसकी रकम का बड़ा हिस्सा Equity में लगा हुआ है।
हालाँकि दोनों की कुल रकम में वास्तव में कितनी गिरावट आएगी, यह उनके बाकी निवेश और उन पर बाजार के असर पर भी निर्भर करेगा।
इसलिए केवल 100% Equity की सुविधा देखकर किसी योजना के बारे में फैसला करना ठीक नहीं होगा।
एक जरूरी बात: MSF में 100% Equity की सुविधा मिलने का मतलब यह नहीं है कि आपके पुराने NPS खाते में जमा पैसा भी अपने आप 100% Equity में लग जाएगा।
इसके लिए आपकी मौजूदा योजना और उसमें बदलाव के नियमों को अलग से समझना जरूरी है।
क्या एक PRAN में एक से ज्यादा NPS योजनाएँ रख सकते हैं?
जी हाँ। अब एक ही PRAN के अंदर एक से ज्यादा NPS योजनाओं में पैसा रखा जा सकता है।
PRAN यानी Permanent Retirement Account Number आपके NPS खाते की पहचान है।
जैसे मान लीजिए कि आपके पास पहले से NPS खाता है और उसमें Active Choice के माध्यम से निवेश हो रहा है।
अब आप किसी दूसरी MSF योजना में भी पैसा लगाना चाहते हैं तो इसके लिए हर बार नया PRAN बनवाना जरूरी नहीं है।
नए नियमों में एक ही PRAN के अंतर्गत कई MSF योजनाएँ रखने की अनुमति है। हालाँकि Lifecycle और Active Choice में से एक समय पर केवल एक विकल्प रखा जा सकता है।
लेकिन क्या आप जब चाहें अपनी योजना बदल सकते हैं?
ऐसा भी नहीं है।
मौजूदा नियमों के अनुसार एक खाते में Pension Fund या निवेश योजना बदलने के लिए एक वित्त वर्ष में अधिकतम दो अनुरोध किए जा सकते हैं।
नौकरी के माध्यम से चलने वाले Corporate NPS में कुछ अतिरिक्त शर्तें लागू हो सकती हैं।
एक और सवाल जो अक्सर पूछा जाता है कि योजना बदलने से क्या 15 साल की अवधि फिर से शुरू हो जाएगी?
सामान्य योजना परिवर्तन से ऐसा नहीं होता। खाते की मूल शुरुआत की तारीख ही अवधि की गणना का आधार रहती है।
हालाँकि दो योजनाओं को आपस में मिलाने पर दूसरी शर्तें लागू हो सकती हैं।
इसलिए योजना बदलना, दो योजनाओं को मिलाना और नया PRAN बनवाना तीन अलग बातें हैं।
एनपीएस में कितना चार्ज लगता है?
NPS को अक्सर कम खर्च वाली पेंशन योजना बताया जाता है लेकिन इसका मतलब यह बिल्कुल नहीं है कि इसमें कोई चार्ज ही नहीं लगता।
दरअसल, एनपीएस में आपका पैसा संभालने, उसे निवेश करने और खाते का रिकॉर्ड रखने के लिए अलग-अलग संस्थाएँ काम करती हैं।
इनमें Pension Fund, CRA और Point of Presence यानी PoP शामिल हैं।
इनकी सेवाओं के लिए कुछ शुल्क भी लगता है।
PFRDA ने 2026 में इन शुल्कों के नियमों में बदलाव किया है। आइए एक बार इनके प्रमुख charges को समझ लेते हैं।
| चार्ज | कितना लगता है? |
|---|---|
| Pension Fund शुल्क | सामान्य गैर सरकारी योजनाओं में 0.04% से 0.12% सालाना |
| PoP शुल्क | जहाँ लागू हो, जमा रकम के कुल मूल्य का 0.20% सालाना |
| CRA शुल्क | लगभग ₹100 से ₹500, लागू सेवा और खाते के अनुसार |
| NPS Trust शुल्क | 0.003% सालाना |
| अन्य शुल्क | Custodian शुल्क और लागू कर |
ये दरें सामान्य योजनाओं के लिए हैं। कुछ विशेष योजनाओं और सरकारी खातों में अलग नियम लागू हो सकते हैं।
अब एक उदाहरण से असली खर्च समझते हैं
मान लीजिए आपके NPS खाते में ₹10 लाख जमा हैं और आपका खाता PoP के माध्यम से चल रहा है।
अगर उस पर 0.20% सालाना PoP शुल्क लागू होता है तो केवल इस शुल्क का हिसाब लगभग ₹2,000 सालाना बनेगा।
इसके अलावा Pension Fund, CRA और दूसरे लागू charges भी हो सकते हैं।
अब सवाल है कि अगर आपने एनपीएस खाता सीधे eNPS के माध्यम से खोला है तो क्या आपको भी यही PoP शुल्क देना होगा?
जरूरी नहीं।
PFRDA के नए नियमों के अनुसार सीधे eNPS से खाता खोलकर eNPS या D-Remit से पैसा जमा करने वालों पर PoP शुल्क लागू नहीं होता।
लेकिन दूसरे लागू शुल्क फिर भी हो सकते हैं।
यहाँ एक बात और ध्यान रखें।
एक ही PRAN में कई योजनाएँ रखने पर CRA का रखरखाव शुल्क प्रत्येक पात्र खाते पर अलग लग सकता है।
इसलिए केवल किसी एक शुल्क को देखकर NPS के कुल खर्च का अंदाजा लगाना सही नहीं होगा।
और हाँ, अगर आप अपनी पूरी रिटायरमेंट बचत का हिसाब देखना चाहते हैं तो हमारा Retirement Corpus Calculator और उससे जुड़ा लेख भी देख सकते हैं।
इसमें NPS के अलावा EPF, PPF और दूसरी बचत को मिलाकर रिटायरमेंट की जरूरत समझाई गई है।
NPS से पैसा कब और कितना निकाल सकते हैं? निकासी के नियम समझें
अब आते हैं उस हिस्से पर जहाँ NPS को लेकर सबसे ज्यादा उलझन होती है।
आमतौर पर लोग यही समझते हैं कि एनपीएस में जमा पैसा रिटायरमेंट के बाद ही निकाला जा सकता है। लेकिन ऐसा पूरी तरह सही नहीं है क्योंकि इसमें समय से पहले भी पैसा निकालने की कुछ सुविधाएँ हैं।
सबसे पहले आपको यह समझना होगा कि एन.पी.एस. में पैसा निकालने के तीन अलग तरीके हैं।
| निकासी का प्रकार | इसका क्या मतलब है? |
|---|---|
| Normal Exit | तय उम्र या पात्रता पूरी होने पर NPS से निकलना |
| Premature Exit | सामान्य निकासी की पात्रता पूरी होने से पहले खाता बंद करना |
| Partial Withdrawal | खाता चालू रखते हुए कुछ पैसा निकालना |
अब यहाँ एक बात ध्यान रखें कि आपके NPS खाते पर कौन से नियम लागू होंगे, यह इस बात पर भी निर्भर करता है कि आपने खुद NPS खोला है, आपका खाता कंपनी के माध्यम से चल रहा है या फिर आप एक सरकारी कर्मचारी हैं।
चलिए इन तीनों को एक एक करके समझते हैं।
क्या NPS से 15 साल बाद पैसा निकाल सकते हैं?
इस सवाल का जवाब केवल हाँ या नहीं में देना सही नहीं होगा।
PFRDA के मौजूदा नियमों के अनुसार, अपनी मर्जी से खोले गए All Citizen NPS में कम से कम 15 साल की सदस्यता पूरी होने पर सामान्य निकासी का विकल्प मिल सकता है।
वहीँ कुछ योजनाओं में इससे अधिक अवधि की शर्त भी हो सकती है।
लेकिन अगर आपका NPS नौकरी के माध्यम से चल रहा है तो यह 15 साल वाला नियम उसी तरह लागू नहीं होता।
जैसे मान लीजिए आपने 30 साल की उम्र में किसी कंपनी के माध्यम से NPS शुरू किया था।
अब 45 साल की उम्र में आपके 15 साल पूरे हो गए। तो क्या आप पूरा खाता सामान्य निकासी के तहत बंद कर सकते हैं?
नहीं, केवल 15 साल पूरे होने से ऐसा अधिकार नहीं मिल जाता।
यहाँ कंपनी से जुड़ी सेवा और रिटायरमेंट की शर्तें भी देखनी होंगी।
एक सवाल यह भी पूछा जाता है कि नौकरी छोड़ने के बाद अगर Corporate NPS को All Citizen में बदल दिया जाए तो क्या पुराने 15 साल गिने जाएँगे?
इसका जवाब खाते की स्थिति और लागू नियमों की पुष्टि किए बिना नहीं देना चाहिए। केवल खाता बदल जाने से तुरंत निकासी की पात्रता मान लेना सही नहीं होगा।
NPS में Normal Exit पर कितना पैसा मिलता है?
अब मान लीजिए आपकी सामान्य निकासी की पात्रता पूरी हो गई है।
तो क्या आप NPS में जमा पूरा पैसा एक साथ निकाल सकते हैं?
देखिये …..यह आपके खाते में जमा कुल रकम पर निर्भर करेगा।
गैर सरकारी NPS में सामान्य निकासी के लिए मौजूदा नियम इस प्रकार हैं।
| NPS में जमा कुल रकम | पैसा निकालने का नियम |
|---|---|
| ₹8 लाख तक | पूरी रकम एक साथ या निर्धारित किस्तों में निकालने का विकल्प |
| ₹8 लाख से अधिक और ₹12 लाख तक | अधिकतम ₹6 लाख एक साथ निकाल सकते हैं। बाकी रकम से कम से कम 6 साल तक निर्धारित किस्तें लेने या पेंशन के दूसरे स्वीकृत विकल्प उपलब्ध हैं |
| ₹12 लाख से अधिक | अधिकतम 80% रकम एक साथ या निर्धारित किस्तों में और कम से कम 20% रकम से पेंशन की व्यवस्था |
अब आप पूछ सकते हैं कि यह पेंशन आखिर मिलेगी कैसे?
इसके लिए NPS में Annuity की व्यवस्था है।
इसमें जमा रकम का निर्धारित हिस्सा एक पेंशन योजना में लगाया जाता है जिससे आपको चुने गए विकल्प के अनुसार समय समय पर पेंशन मिलती है।
ध्यान दें: सरकारी कर्मचारियों के NPS में सामान्य रिटायरमेंट पर बड़ी जमा राशि के लिए कम से कम 40% रकम से पेंशन लेने का नियम है।
इसलिए ऊपर दी गई 80% वाली व्यवस्था हर सरकारी कर्मचारी पर लागू नहीं होती।
क्या NPS से निकाली गई 80% रकम टैक्स फ्री है?
जी नहीं। यहाँ सबसे ज्यादा गलतफहमी होती है।
PFRDA का पैसा निकालने का नियम और आयकर विभाग का टैक्स छूट का नियम दो अलग बातें हैं।
आइये इसे एक उदाहरण से समझते हैं।
मान लीजिए रिटायरमेंट के समय आपके NPS में ₹20 लाख जमा हैं।
अगर आपके खाते पर 80% निकासी वाला नियम लागू है तो आप अधिकतम ₹16 लाख निकाल सकते हैं और कम से कम ₹4 लाख से पेंशन की व्यवस्था करनी होगी।
लेकिन क्या पूरे ₹16 लाख पर टैक्स छूट मिल जाएगी?
नहीं।
आयकर की धारा 10(12A) के अनुसार NPS खाता बंद करने या योजना से निकलने के समय कुल जमा रकम के अधिकतम 60% तक की निकासी पर छूट मिलती है।
इस उदाहरण में यह रकम ₹12 लाख होगी और बाकी रकम का टैक्स नियमों के अनुसार अलग से हिसाब करना होगा।
इसी तरह Annuity से बाद में मिलने वाली पेंशन भी सामान्यतः टैक्स के दायरे में आती है।
इसलिए याद रखें कि 80% रकम निकालने की अनुमति का मतलब 80% रकम टैक्स फ्री होना नहीं है।
अगर समय से पहले NPS बंद करना हो तो क्या होगा?
अब मान लीजिए आपको किसी कारण से NPS बंद करना है लेकिन सामान्य निकासी की पात्रता अभी पूरी नहीं हुई है।
इसे Premature Exit कहा जाता है।
गैर सरकारी NPS में समय से पहले निकासी के मौजूदा सामान्य नियम इस प्रकार हैं।
| जमा रकम | निकासी का नियम |
|---|---|
| ₹5 लाख तक | निर्धारित शर्तों पर पूरी रकम निकालने का विकल्प |
| ₹5 लाख से अधिक | अधिकतम 20% रकम निकाल सकते हैं और कम से कम 80% रकम से Annuity लेनी होगी |
इसलिए यह कहना भी सही नहीं होगा कि NPS में रिटायरमेंट से पहले पैसा बिल्कुल नहीं निकल सकता।
लेकिन इसे बचत खाते की तरह भी नहीं समझना चाहिए जहाँ जरूरत पड़ने पर पूरी रकम कभी भी निकाल ली जाए।
NPS से Partial Withdrawal कब कर सकते हैं?
एनपीएस खाता बंद किए बिना भी कुछ विशेष जरूरतों के लिए पैसा निकाला जा सकता है।
मौजूदा नियमों के अनुसार कम से कम 3 साल की सदस्यता पूरी होने के बाद निर्धारित उद्देश्यों के लिए अपने योगदान का अधिकतम 25% निकाल सकते हैं।
जैसे बच्चों की उच्च शिक्षा, शादी, मकान खरीदना या बनवाना और इलाज जैसी जरूरतों के लिए यह सुविधा उपलब्ध है।
लेकिन यहाँ एक बात समझें।
मान लीजिए आपने खुद ₹4 लाख जमा किए हैं और आपके खाते में कंपनी के योगदान तथा रिटर्न को मिलाकर कुल ₹10 लाख हैं।
तो 25% की गणना पूरे ₹10 लाख पर नहीं होगी। सामान्यतः आपके अपने ₹4 लाख के योगदान के आधार पर होगी।
इसके अलावा 60 साल की उम्र या लागू रिटायरमेंट अवधि से पहले अधिकतम चार बार आंशिक निकासी की अनुमति है और सामान्यतः दो निकासी के बीच कम से कम चार साल का अंतर होना चाहिए।
क्या NPS को 60 साल की उम्र में बंद करना जरूरी है?
नहीं, ऐसा जरूरी नहीं है।
मौजूदा नियमों के अनुसार पात्र व्यक्ति अपना NPS खाता 85 साल की उम्र तक जारी रख सकता है।
सामान्य निकासी की पात्रता पूरी होने के बाद यहाँ पर एकमुश्त रकम निकालने या Annuity लेने को आगे बढ़ाने की सुविधा भी निर्धारित शर्तों के साथ उपलब्ध है।
जैसे मान लीजिए आप 60 साल के हो गए हैं लेकिन अभी NPS से पैसा नहीं निकालना चाहते।
तो क्या आपको उसी समय पूरा खाता बंद करना पड़ेगा?
यह जरूरी नहीं है। आप अपने खाते पर लागू नियमों के अनुसार इसे आगे जारी रखने या निकासी टालने के विकल्प समझ सकते हैं।
लेकिन इसका मतलब यह नहीं है कि सभी खातों में बिना किसी प्रक्रिया के हर सुविधा मिल जाएगी।
यहाँ पर निकासी टालने और पेंशन शुरू करने की शर्तें अलग हो सकती हैं।
एक बात और। NPS में कितना पैसा जमा है, यह जानना जरूरी है लेकिन उससे भी बड़ा सवाल यह है कि रिटायरमेंट के बाद आपके कुल खर्च के लिए कितनी रकम चाहिए।
इसे समझने के लिए हमारा लेख रिटायरमेंट के लिए कितना पैसा चाहिए? भी पढ़ सकते हैं।
Corporate NPS में कंपनी का योगदान किस योजना में जाएगा?
अगर आपका एनपीएस खाता किसी कंपनी के माध्यम से खुला है और उसमें आपकी कंपनी भी पैसा जमा करती है, तो आपने कभी सोचा है कि इस पैसे को कहाँ निवेश किया जाएगा और इसका फैसला कौन करता है?
आप या आपकी कंपनी?
दरअसल इसी बात को लेकर काफी लोगों में उलझन है।
कई लोगों को अपने NPS खाते में MSF का विकल्प नहीं दिखाई देता तो कुछ यह जानना चाहते हैं कि क्या कंपनी की अनुमति के बिना अपनी निवेश योजना बदली जा सकती है।
देखिए, Corporate NPS में कंपनी और कर्मचारी दोनों के योगदान से जुड़ी निवेश योजना का चुनाव आपसी सहमति से तय किया जा सकता है।
PFRDA के नियमों में कंपनी को यह सुविधा भी दी गई है कि वह निवेश योजना चुनने का पूरा अधिकार कर्मचारियों को दे सकती है।
अब मान लीजिए आपकी कंपनी हर महीने आपके NPS खाते में ₹5,000 जमा करती है और आप अपनी तरफ से भी कुछ पैसा जमा करते हैं।
कंपनी के माध्यम से आने वाले योगदान पर उसकी निर्धारित व्यवस्था लागू हो सकती है, जबकि आपसी योगदान की उस व्यवस्था से अलग किया गया स्वैच्छिक निवेश दूसरे उपलब्ध विकल्पों में किया जा सकता है।
इसलिए अगर आपके खाते में कोई नई योजना दिखाई नहीं दे रही है तो पहले अपनी कंपनी के HR विभाग से जानकारी लें।
हो सकता है कि उस विकल्प के लिए कंपनी की तरफ से जरूरी व्यवस्था अभी नहीं की गई हो।
PFRDA ने नवंबर 2025 में Corporate NPS के नियम स्पष्ट किए थे और अगस्त 2026 की नई व्यवस्था में भी इन शर्तों को बरकरार रखा गया है।
Corporate NPS में कंपनी के योगदान पर कितना टैक्स बच सकता है?
अब यहाँ एक और जरूरी बात समझ लेते हैं।
अगर आपकी कंपनी NPS में योगदान करती है तो उस रकम पर आयकर की धारा 80CCD(2) के तहत टैक्स कटौती का लाभ मिल सकता है।
नई टैक्स व्यवस्था में पात्र कर्मचारियों के लिए यह सीमा वेतन के 14% तक है।
वहीं पुरानी टैक्स व्यवस्था में गैर सरकारी नियोक्ता के योगदान पर सामान्यतः 10% की सीमा लागू होती है।
यहाँ वेतन का मतलब आपकी पूरी CTC नहीं है। इसके लिए आयकर नियमों में निर्धारित वेतन की गणना होती है।
ध्यान दें: धारा 80CCD(2) कंपनी के वास्तविक योगदान के लिए है।
इसे अपनी तरफ से NPS में जमा किए गए पैसे पर मिलने वाली ₹50,000 की अतिरिक्त कटौती के साथ नहीं मिलाना चाहिए।
NPS में टैक्स कब और कितना लगता है?
NPS में टैक्स की बात करें तो यहाँ पर आपको तीन बातें समझनी होंगी।
पहली यह कि पैसा जमा करते समय कितनी टैक्स छूट मिलती है।
दूसरी यह कि जमा पैसे पर मिलने वाले रिटर्न पर टैक्स लगता है या नहीं और तीसरी यह कि रिटायरमेंट के समय पैसा निकालने पर कितना टैक्स देना होगा।
चलिए इन्हें एक एक करके समझते हैं।
NPS में पैसा जमा करने पर कितनी टैक्स छूट मिलती है?
आपको सबसे पहले यह देखना होगा कि आप पुरानी टैक्स व्यवस्था में हैं या फिर नई टैक्स व्यवस्था में, क्योंकि दोनों में मिलने वाली छूट अलग है।
पुरानी टैक्स व्यवस्था में आप अपने NPS खाते में जमा की गई रकम पर ₹1.5 लाख की कुल सीमा के भीतर टैक्स कटौती का दावा कर सकते हैं। यह सीमा धारा 80C के दूसरे निवेशों के साथ साझा होती है।
इसके अलावा NPS में खुद जमा किए गए पैसों पर ₹50,000 तक की अतिरिक्त कटौती भी मिल सकती है।
लेकिन यहाँ ध्यान दें कि नौकरी करने वालों के लिए खुद के योगदान पर कटौती की सीमा आमतौर पर बेसिक सैलरी और पात्र महंगाई भत्ते का 10% है, जबकि अपना कारोबार करने वालों के लिए यह कुल सकल आय का 20% है।
नई टैक्स व्यवस्था में आप खुद NPS में पैसा जमा करके इन दोनों कटौतियों का फायदा नहीं ले सकते।
अगर आपकी कंपनी भी NPS में पैसा जमा करती है तो?
अब मान लीजिए आपकी बेसिक सैलरी और पात्र महंगाई भत्ता मिलाकर ₹50,000 महीना है और कंपनी आपके NPS खाते में हर महीने ₹7,000 जमा करती है।
इस तरह साल भर में कंपनी की तरफ से ₹84,000 जमा होंगे।
नई टैक्स व्यवस्था में कंपनी के योगदान पर सैलरी के 14% तक कटौती मिल सकती है। इस उदाहरण में ₹84,000 इस सीमा के भीतर है।
पुरानी टैक्स व्यवस्था में निजी क्षेत्र के कर्मचारियों के लिए यह सीमा सामान्यतः 10% है, जबकि सरकारी कर्मचारियों के लिए 14% है।
यह कटौती आपकी खुद की ₹50,000 वाली अतिरिक्त NPS कटौती से अलग होती है।
NPS में जमा पैसे से होने वाली कमाई पर टैक्स लगता है?
NPS में जमा रकम समय के साथ बढ़ सकती है या बाजार में गिरावट आने पर घट भी सकती है।
लेकिन जब तक पैसा आपके NPS खाते में जमा है, उसके निवेश से होने वाली सालाना बढ़ोतरी पर सामान्यतः अलग से आयकर नहीं देना पड़ता।
अब सवाल है कि जब आप यह पैसा निकालेंगे तब क्या होगा?
रिटायरमेंट पर NPS से पैसा निकालने पर कितना टैक्स लगेगा?
पहले के नियमों में NPS की 60% रकम निकालने और बाकी 40% से पेंशन लेने की व्यवस्था थी।
लेकिन अब गैर सरकारी NPS खातों में पात्र सामान्य निकासी के दौरान 80% तक रकम निकालने और कम से कम 20% से पेंशन लेने का विकल्प भी है।
सरकारी कर्मचारियों के लिए सामान्यतः 60% और 40% का नियम अभी भी लागू है।
छोटी रकम वाले खातों के लिए अलग छूट भी है।
लेकिन यहाँ सबसे जरूरी बात यह है कि 80% पैसा निकालने की अनुमति मिलने का मतलब यह नहीं कि पूरा 80% टैक्स फ्री भी होगा।
मान लीजिए आपके गैर सरकारी NPS खाते में रिटायरमेंट के समय ₹20 लाख जमा हैं।
यदि लागू नियमों के अनुसार आप 80% रकम निकालते हैं तो आपको ₹16 लाख मिलेंगे और बाकी ₹4 लाख से पेंशन योजना खरीदी जाएगी।
अब टैक्स की बात करें तो मौजूदा आयकर नियमों के अनुसार खाता बंद करते समय कुल रकम के 60% तक टैक्स छूट मिलती है।
इस उदाहरण में ₹12 लाख तक टैक्स मुक्त होंगे, जबकि अतिरिक्त निकाले गए ₹4 लाख पर लागू नियमों के अनुसार टैक्स लग सकता है।
पेंशन योजना खरीदने के लिए इस्तेमाल की गई रकम पर उस समय टैक्स नहीं लगता, लेकिन बाद में मिलने वाली पेंशन आपकी करयोग्य आय में शामिल होती है।
अगर रिटायरमेंट से पहले पैसा निकालना हो तो?
NPS में कुछ विशेष जरूरतों के लिए आंशिक निकासी की सुविधा भी है।
निर्धारित शर्तें पूरी होने पर आप अपने खुद के कुल योगदान का 25% तक निकाल सकते हैं। पात्र कर्मचारियों के लिए इस सीमा के भीतर की निकासी पर टैक्स छूट का प्रावधान है।
लेकिन ध्यान दें कि यह 25% आपके पूरे NPS बैलेंस का नहीं, बल्कि आपके खुद के जमा किए गए योगदान का होता है।
इसी तरह समय से पहले पूरा खाता बंद करने के नियम अलग हैं।
इसलिए NPS को केवल टैक्स बचाने वाली योजना समझकर निवेश करने के बजाय यह भी देखना जरूरी है कि रिटायरमेंट से पहले पैसों की जरूरत पड़ने पर आपके पास क्या विकल्प होंगे।
मेरे पास पहले से NPS खाता है, अब नए नियमों का क्या होगा?
मान लीजिए आपका NPS खाता पिछले दस सालों से चल रहा है और उसमें आपने काफी पैसा जमा कर लिया है।
अब जब NPS में नई निवेश योजनाएँ आ रही हैं तो आपके मन में यह सवाल आ सकता है कि क्या पुरानी जमा रकम नई योजना में चली जाएगी या फिर नया खाता खोलना पड़ेगा?
देखिए, नई योजनाएँ आने का मतलब यह नहीं कि आपका पुराना NPS खाता बंद हो गया है या आपका PRAN बेकार हो गया है।
अगस्त 2026 में PFRDA ने निवेश योजनाओं का नया वर्गीकरण लागू किया है। इसके तहत एक ही PRAN में एक से अधिक पात्र योजनाएँ रखने और नियमों के अनुसार योजना बदलने की सुविधा भी दी गई है।
अब यहाँ यह देखना जरूरी है कि आपकी मौजूदा योजना कौन सी है, आप किस प्रकार के NPS खाते में हैं और योजना बदलने पर पहले से जमा रकम तथा आगे के योगदान का क्या होगा।
इसलिए इंटरनेट पर पुराने Common Scheme और MSF वाले नियम पढ़कर कोई फैसला न करें। खासकर कंपनी के माध्यम से चलने वाले NPS खाते में अलग शर्तें हो सकती हैं।
NPS से जुड़े कुछ सवाल
NPS के नए नियम आने के बाद भी कई लोगों के मन में पुराने सवाल बने हुए हैं।
खासकर 15 साल बाद पैसा निकालने, 80% निकासी, कंपनी के योगदान और नई निवेश योजनाओं को लेकर काफी उलझन अभी भी देखने को मिलती है।
आइए ऐसे ही कुछ सवालों को समझ लेते हैं।
| सवाल | जवाब |
|---|---|
| क्या Corporate NPS का पैसा 15 साल बाद निकाल सकते हैं? | केवल 15 साल पूरे होने से जरूरी नहीं कि पैसा निकाल सकें। नौकरी से जुड़े NPS और अपनी तरफ से खोले गए All Citizen NPS के निकासी नियम अलग हो सकते हैं। |
| अगर 80% पैसा निकाल सकते हैं तो क्या पूरा टैक्स फ्री होगा? | नहीं। मौजूदा आयकर प्रावधानों में खाता बंद करने पर कुल रकम के 60% तक छूट है। निकासी की अनुमति और टैक्स छूट अलग बातें हैं। |
| NPS में 100% Equity का विकल्प कहाँ से आया? | कुछ MSF योजनाओं में Equity का हिस्सा 100% तक हो सकता है। इसका मतलब यह नहीं कि सभी NPS योजनाओं में यही सुविधा है। |
| क्या कंपनी का योगदान MSF में जमा किया जा सकता है? | यह कंपनी की निर्धारित व्यवस्था और लागू नियमों पर निर्भर करेगा। इसके लिए HR से जानकारी लेना जरूरी है। |
| क्या पुरानी जमा रकम नई योजना में अपने आप चली जाएगी? | जरूरी नहीं। योजना बदलने और पुरानी रकम के स्थानांतरण की प्रक्रिया अलग हो सकती है। अपने खाते में लागू नियम देखें। |
| क्या ₹5 लाख या ₹8 लाख तक पूरा पैसा निकालना टैक्स फ्री है? | ऐसा जरूरी नहीं है। ₹5 लाख और ₹8 लाख की सीमाएँ अलग निकासी परिस्थितियों से जुड़ी हैं। पूरी रकम निकालने की अनुमति मिलने से वह पूरी रकम अपने आप टैक्स फ्री नहीं हो जाती। |
| क्या 60 साल की उम्र में NPS खाता बंद करना जरूरी है? | नहीं। लागू नियमों के अनुसार NPS में 85 साल तक बने रहने या निकासी टालने की सुविधा मिल सकती है। |
| NPS में केवल Fund Manager की फीस लगती है? | नहीं। योजना और खाते के अनुसार Pension Fund, CRA और अन्य सेवाओं के शुल्क भी हो सकते हैं। इसलिए कुल खर्च देखना जरूरी है। |
NPS की योजना चुनने से पहले इन 7 बातों को जरूर समझें
अब तक हमने NPS की अलग-अलग योजनाओं और नए नियमों के बारे में समझा।
लेकिन अब सवाल है कि अगर आपको अपने NPS खाते में कोई योजना चुननी हो तो किन बातों का ध्यान रखना चाहिए?
देखिए, केवल यह देखकर कि किस योजना में कितना रिटर्न मिला है या कितनी Equity है, फैसला करना सही नहीं होगा।
सबसे पहले इन सात बातों को समझ लीजिए।
| क्या देखें? | यह क्यों जरूरी है? |
|---|---|
| 1. आपका NPS खाता किस प्रकार का है? | आपने खुद All Citizen NPS खोला है, कंपनी के माध्यम से खाता है या फिर वह सरकारी नौकरी से जुड़ा है? तीनों के नियम पूरी तरह एक जैसे नहीं हैं। |
| 2. कौन सी निवेश योजना है? | Active Choice, Lifecycle और MSF जैसी योजनाओं में पैसा निवेश करने का तरीका अलग हो सकता है। |
| 3. शेयर बाजार में कितना पैसा लगेगा? | Equity का हिस्सा जितना अधिक होगा, बाजार के उतार-चढ़ाव का असर भी उतना ज्यादा हो सकता है। |
| 4. आपको पैसे की जरूरत कब पड़ेगी? | रिटायरमेंट से पहले पैसा चाहिए तो यह समझना जरूरी है कि आप कब और कितना निकाल सकते हैं। |
| 5. पैसा निकालने के नियम क्या हैं? | सामान्य निकासी, समय से पहले निकासी और आंशिक निकासी के नियम अलग हैं। 80% वाला नियम हर स्थिति में लागू नहीं होता। |
| 6. टैक्स कितना लगेगा? | जितना पैसा निकालने की अनुमति है, जरूरी नहीं कि वह पूरा टैक्स मुक्त भी हो। इसलिए दोनों नियम अलग-अलग समझें। |
| 7. NPS में कितने चार्ज लगते हैं? | Pension Fund की फीस के अलावा खाते के रखरखाव और दूसरी सेवाओं के भी कुछ शुल्क हो सकते हैं। |
अब मान लीजिए आपका NPS खाता कंपनी के माध्यम से चल रहा है और आपने इंटरनेट पर पढ़ लिया कि 15 साल बाद पैसा निकाला जा सकता है।
तो क्या यह नियम आपके खाते पर भी लागू होगा?
जरूरी नहीं है। नौकरी के माध्यम से चलने वाले NPS और अपने आप खोले गए NPS खाते के निकासी नियमों में फर्क हो सकता है।
इसीलिए पहले यह समझना जरूरी है कि आपका खाता किस प्रकार का है और उस पर कौन से नियम लागू होते हैं।
क्या केवल NPS से आपकी Retirement Planning पूरी हो जाएगी?
यहाँ एक बड़ी गलती यह हो सकती है कि हम अपनी पूरी रिटायरमेंट प्लानिंग को केवल NPS तक ही सीमित कर दें।
मान लीजिए आपके पास EPF में ₹18 लाख, NPS में ₹9 लाख, PPF में ₹7 लाख और बाकी निवेश में ₹21 लाख जमा हैं।
अब इन सबको मिलाकर आपके पास कुल ₹55 लाख की बचत है।
लेकिन क्या यह रकम आपके रिटायरमेंट के लिए काफी होगी?
इसका जवाब जानने के लिए हमें कुछ और बातें भी देखनी होंगी।
जैसे आपकी उम्र कितनी है, रिटायरमेंट में अभी कितने साल बाकी हैं, हर महीने कितना खर्च होगा और महँगाई के कारण आगे चलकर वह खर्च कितना बढ़ सकता है।
जरा सोचिए, एक व्यक्ति को रिटायरमेंट के बाद हर महीने ₹40,000 चाहिए और दूसरे को ₹1 लाख तो क्या दोनों के लिए एक ही रकम पर्याप्त होगी?
बिल्कुल नहीं।
इसलिए केवल NPS का रिटर्न या उसकी निवेश योजना देखना ही काफी नहीं है। हमें अपनी बाकी बचत और रिटायरमेंट के खर्चों को भी साथ में समझना होगा।
अगर आप जानना चाहते हैं कि आपकी मौजूदा बचत रिटायरमेंट की जरूरतों के लिए कितनी पर्याप्त हो सकती है, तो नीचे दिए गए कैलकुलेटर में अपने आँकड़े डालकर अलग-अलग परिस्थितियों का हिसाब देख सकते हैं।
Retirement Readiness Calculator
NPS से जुड़े कुछ जरूरी सवाल (NPS FAQs)
NPS का पूरा नाम क्या है?
National Pension System – यह रिटायरमेंट के लिए बनाई गई एक पेंशन व्यवस्था है जिसे PFRDA नियंत्रित करती है।
क्या NPS में 100% पैसा शेयर बाजार में लगा सकते हैं?
हाँ, कुछ MSF योजनाओं में 100% तक Equity में निवेश हो सकता है। लेकिन इसका मतलब यह नहीं कि NPS की हर योजना में यह सुविधा है।
NPS में Common Scheme और MSF क्या हैं?
पहले NPS में Common Scheme और MSF को अलग माना जाता था। अगस्त 2026 में PFRDA ने योजनाओं का नया वर्गीकरण जारी किया। अब MSF भी उसी नए ढाँचे का एक हिस्सा है।
क्या NPS से 15 साल बाद पैसा निकाल सकते हैं?
कुछ मामलों में हाँ। खुद खोले गए All Citizen NPS में 15 साल वाला नियम लागू हो सकता है। लेकिन नौकरी के माध्यम से चलने वाले Corporate NPS पर यही नियम सीधे लागू नहीं होता।
क्या NPS से 60 साल की उम्र से पहले पैसा निकाल सकते हैं?
हाँ, लेकिन कुछ शर्तों के साथ। NPS में सामान्य निकासी के अलावा समय से पहले खाता बंद करने और विशेष जरूरतों के लिए आंशिक निकासी की भी व्यवस्था है।
क्या NPS में 80% पैसा निकालने पर पूरा टैक्स माफ है?
नहीं। NPS से 80% पैसा निकालने की अनुमति और उस पर टैक्स छूट दो अलग बातें हैं। मौजूदा आयकर नियमों में खाता बंद होने पर कुल रकम के 60% तक की छूट का प्रावधान है।
क्या NPS खाता 60 साल की उम्र में अपने आप बंद हो जाता है?
नहीं। मौजूदा नियमों के अनुसार पात्र व्यक्ति अपना NPS खाता 85 साल की उम्र तक जारी रख सकता है। इसका मतलब यह भी नहीं कि उसे 85 साल तक पैसा जमा करना ही पड़ेगा।
क्या Tier 2 भी पेंशन वाला खाता है?
नहीं। NPS का मुख्य पेंशन खाता Tier 1 है। Tier 2 एक अतिरिक्त निवेश खाता है जिसमें सामान्यतः जरूरत पड़ने पर पैसा निकाला जा सकता है।
क्या NPS की योजना बदलने पर पुराना पैसा भी अपने आप दूसरी योजना में चला जाएगा?
जरूरी नहीं। नई जमा राशि का निवेश बदलना और पहले से जमा पैसा दूसरी योजना में ले जाना अलग बातें हैं। इसलिए बदलाव करने के बाद अपने खाते का विवरण जरूर जाँचें।
क्या NPS की योजना बदलने पर नया PRAN लेना पड़ेगा?
नहीं, सामान्यतः इसकी जरूरत नहीं होती। एक ही PRAN के अंतर्गत अलग निवेश योजनाएँ रखी जा सकती हैं। हालाँकि उपलब्ध सुविधाएँ आपके खाते और रिकॉर्ड रखने वाली संस्था पर निर्भर कर सकती हैं।
क्या NPS में निश्चित रिटर्न मिलता है?
नहीं। NPS में मिलने वाला रिटर्न बाजार और आपकी चुनी हुई योजना के प्रदर्शन पर निर्भर करता है। इसलिए FD की तरह इसमें पहले से निश्चित ब्याज नहीं मिलता।
NPS में निवेश करने से पहले किन बातों का ध्यान रखें?
अब तक आपने समझ लिया होगा कि NPS केवल पैसा जमा करने और रिटायरमेंट पर पेंशन लेने की योजना नहीं है।
इसमें कई तरह के निवेश विकल्प हैं और पैसा निकालने के नियम भी हर व्यक्ति के लिए एक जैसे नहीं हैं।
इसलिए सबसे पहले यह समझिए कि आपका NPS खाता किस प्रकार का है और उसमें आपका पैसा कहाँ निवेश हो रहा है।
उसके बाद यह भी देखिए कि जरूरत पड़ने पर पैसा कब और कितना निकाल सकते हैं और उस पर टैक्स कितना लगेगा।
और हाँ, केवल टैक्स बचाने के लिए NPS में निवेश करने का फैसला करना भी सही नहीं होगा।
अब मान लीजिए आपके पास पहले से EPF, PPF और Mutual Fund में कुछ पैसे जमा हैं और आपने NPS में भी निवेश किया हुआ है।
तो क्या केवल NPS में जमा रकम देखकर यह कहा जा सकता है कि रिटायरमेंट के लिए आपकी तैयारी पूरी हो गई है?
बिल्कुल नहीं।
आपको यह भी देखना होगा कि रिटायरमेंट के बाद आपके खर्च कितने होंगे और आपकी सभी बचत मिलाकर उन खर्चों के लिए पर्याप्त होगी या नहीं।
इसलिए NPS की किसी भी योजना को देखने से पहले उसके निवेश के तरीके, जोखिम, खर्च, पैसा निकालने की शर्तों और टैक्स नियमों को अच्छी तरह समझिए। उसके बाद ही आप अपनी जरूरतों के हिसाब से उसका मूल्यांकन कर पाएँगे।
Disclaimer: इस लेख का उद्देश्य NPS और उससे जुड़े नियमों की जानकारी आसान भाषा में देना है, न कि किसी खास योजना में निवेश की सलाह देना। NPS के नियम और टैक्स से जुड़े प्रावधान समय-समय पर बदल सकते हैं। इसलिए कोई भी फैसला लेने से पहले PFRDA और आयकर विभाग की ताजा जानकारी जरूर देख लें।
संदर्भ एवं आधिकारिक स्रोत (References)
- PFRDA (2026). Standardised Framework for Classification and Presentation of Schemes under NPS. Circular dated 28 August 2026.
- PFRDA (2026). Operationalising the Framework for Classification and Presentation of Schemes under NPS. Circular dated 28 August 2026.
- PFRDA (2026). Exits and Withdrawals under the National Pension System Regulations, 2015. Updated up to 20 July 2026.
- PFRDA (2026). FAQs on NPS Exits and Withdrawals for All Citizen and Corporate Sector. March 2026.
- NPS Trust (2026). MSF Asset Allocation List. Updated 30 September 2026.
- Income Tax Department (2026). Taxability of Retirement Benefits and Section 80CCD. Government of India.
अंतिम तथ्य जाँच: 25 अक्टूबर 2026
नोट: इस लेख में NPS के नियमों के लिए PFRDA के नवीनतम लागू नियमों और कर संबंधी जानकारी के लिए आयकर विभाग के आधिकारिक प्रावधानों को आधार बनाया गया है।