आजकल जब भी FD की ब्याज दरें बदलती हैं या फिर जब कोई सुरक्षित सरकारी विकल्प खोजता है तो RBI Floating Rate Savings Bond का नाम सामने आ ही जाता है।
अभी हाल फिलहाल में इसकी ब्याज दर 8.05% है, इसलिए पहली नजर में यह निवेश काफी आकर्षक लग सकता है।
लेकिन सबसे पहले एक बात समझ लें कि यह 8.05% अगले 7 साल के लिए फिक्स नहीं है।
इसीलिए इस bond को आपके समझना बेहद जरूरी है।
इस सेविंग स्कीम को सबसे पहले जून 2020 में शुरू किया गया था और इसके बाद लोगों ने इसमें काफी रुचि दिखाई।
2020 में शुरू होने के कारण आज भी इस स्कीम को Floating Rate Savings Bond, 2020 (Taxable) कहा जाता है।
आज के इस लेख में हम आरबीआई के Floating Rate Savings Bond को आसान भाषा में समझेंगे और जानेंगे कि इसकी ब्याज दर कैसे तय होती है, ब्याज कब मिलता है, टैक्स कितना लगता है और जरूरत पड़ने पर पैसा बीच में निकाल सकते हैं या नहीं।
RBI-FRSB: अभी की ब्याज दर एक नजर में
| जानकारी | मौजूदा स्थिति |
| ब्याज दर | 8.05% सालाना |
| लागू अवधि | 1 जुलाई 2026 से 31 दिसंबर 2026 |
| अगला reset | 1 जनवरी 2027 |
| Rate का formula | मौजूदा NSC rate + 0.35% |
| NSC की मौजूदा दर | 7.70% |
| ब्याज का भुगतान | हर 6 महीने — 1 जनवरी और 1 जुलाई |
| Maturity | 7 साल |
| न्यूनतम निवेश | ₹1,000 |
| अधिकतम सीमा | कोई निर्धारित अधिकतम सीमा नहीं |
ध्यान रखें कि 8.05% कोई 7 साल की fixed rate नहीं है। 1 जनवरी 2027 को नई दर तय होगी। वह कम भी हो सकती है और बढ़ भी सकती है।
RBI Floating Rate Savings Bonds क्या हैं?
फ्लोटिंग रेट बॉन्ड भारत सरकार द्वारा जारी किया जाता है और RBI इसके issue और servicing से जुड़ी व्यवस्था संभालता है।
आम बोलचाल में लोग इसे RBI Bond कहते हैं, इसलिए नाम को लेकर थोड़ा confusion हो जाता है।
इसे Floating Rate Bond इसलिए कहा जाता है क्योंकि इसमें ब्याज दरें स्थिर नहीं रहतीं, बल्कि साल में दो बार इनमें बदलाव हो सकता है।
इसमें नई ब्याज दर 1 जनवरी और 1 जुलाई से लागू होती है।
आरबीआई के फ्लोटिंग रेट बॉन्ड की ब्याज दरों का पूरा कैलकुलेशन पोस्ट ऑफिस के नेशनल सेविंग सर्टिफिकेट यानी NSC की ब्याज दर से किया जाता है।
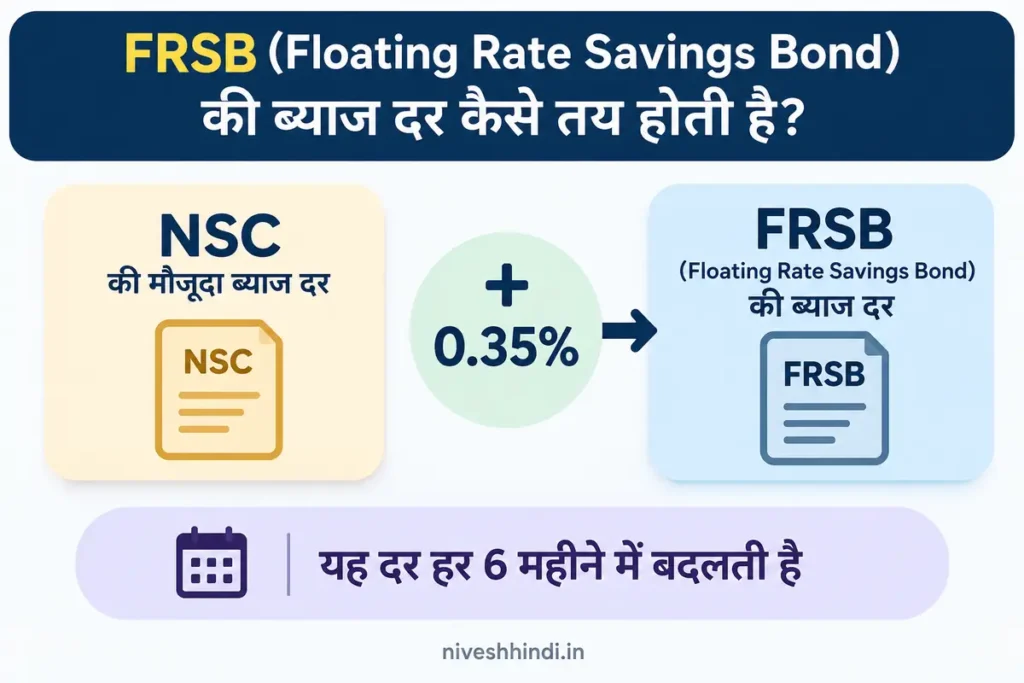
फ्लोटिंग रेट बॉन्ड की ब्याज दर हरदम NSC की ब्याज दर से 0.35% ज्यादा रखी जाती है।
यानी यहाँ ब्याज दर मनमर्जी से तय नहीं होती बल्कि इसके पीछे एक साफ तरीका है।
अगर आप पहली बार बॉन्ड के बारे में पढ़ रहे हैं और यह समझना चाहते हैं कि बॉन्ड आखिर होता क्या है, तो पहले यह लेख भी देख सकते हैं: बॉन्ड क्या है और कैसे काम करता है
RBI Floating Rate Savings Bond की ब्याज दर कैसे तय होती है?
अभी आरबीआई फ्लोटिंग रेट बॉन्ड की ब्याज दर 8.05% सालाना है।
यह दर जुलाई 2026 से दिसंबर 2026 तक के लिए है।
जैसा मैंने आपको पहले बताया कि आरबीआई के इन बॉन्ड्स की ब्याज दरें नेशनल सेविंग सर्टिफिकेट की ब्याज दर से 0.35% ज्यादा होती हैं।
इस समय NSC की ब्याज दर 7.70% है।
अब इसमें 0.35% जोड़ दीजिए।
7.70% + 0.35% = 8.05%
बस इसी तरह Floating Rate Savings Bond की मौजूदा ब्याज दर 8.05% बनती है।
अब मान लीजिए किसी आने वाले समय में NSC की ब्याज दर घटकर 7.20% हो जाती है। तब Floating Rate Savings Bond की दर होगी:
7.20% + 0.35% = 7.55%
वहीं अगर NSC की ब्याज दर बढ़कर 8% हो जाए तो इस बॉन्ड की दर होगी:
8% + 0.35% = 8.35%
ये सिर्फ कैलकुलेशन समझाने के उदाहरण हैं। इसका मतलब यह नहीं है कि आगे ब्याज दर इतनी ही होने वाली है।
यहाँ एक बात और समझना जरूरी है कि यह बॉन्ड सीधे Repo Rate से जुड़ा हुआ नहीं है।
मान लीजिए RBI ने Repo Rate में बदलाव किया तो इसका असर बैंक FD, लोन और दूसरी ब्याज दरों पर पड़ सकता है, लेकिन Floating Rate Savings Bond की ब्याज दर सीधे Repo Rate देखकर तय नहीं होती।
इसका सीधा हिसाब NSC की ब्याज दर में 0.35% जोड़कर किया जाता है।
Repo Rate और ब्याज दरों में बदलाव कैसे काम करते हैं, इसे यहाँ आसान भाषा में समझ सकते हैं: RBI Monetary Policy, Repo Rate, CRR और SLR
₹10 लाख लगाने पर कितना ब्याज मिलेगा?
अब सवाल है कि 8.05% सुनने में तो ठीक है, मगर आपके खाते में वास्तव में कितना पैसा आएगा?
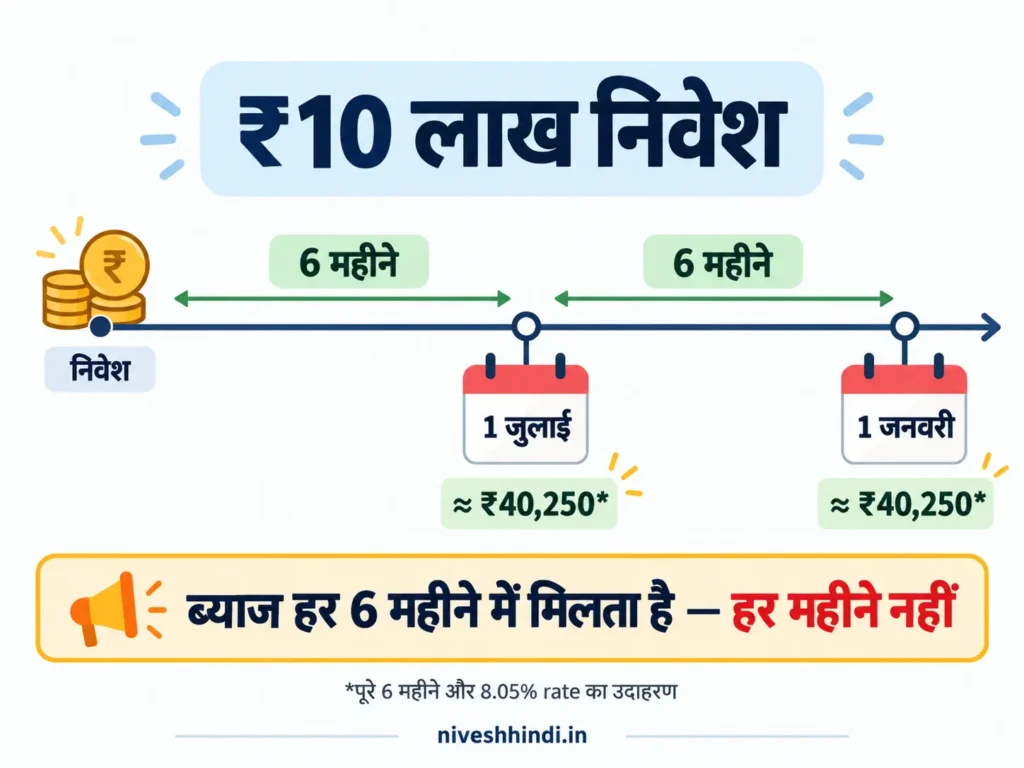
मान लीजिए आपने ₹10,00,000 लगाए और केवल समझने के लिए पूरे साल ब्याज दर 8.05% ही मान लेते हैं।
तब एक साल का ब्याज होगा:
₹10,00,000 × 8.05% = ₹80,500
लेकिन यह ₹80,500 आपको साल के आखिर में एक साथ नहीं मिलेगा।
Floating Rate Savings Bond में ब्याज हर 6 महीने पर दिया जाता है।
यानी आम तौर पर जनवरी और जुलाई में आपके दिए हुए बैंक खाते में ब्याज आता है।
अगर पूरे 6 महीने की अवधि का आसान हिसाब लगाएँ तो करीब:
₹80,500 ÷ 2 = ₹40,250
यानि पूरे 6 महीने के लिए लगभग ₹40,250 का ब्याज।
लेकिन यहाँ एक छोटी सी बात ध्यान रखने वाली है।
अगर आपने बॉन्ड ठीक 6 महीने की शुरुआत में नहीं खरीदा है तो पहली बार मिलने वाला ब्याज ₹40,250 नहीं होगा।
पहली ब्याज राशि इस बात पर भी निर्भर करेगी कि आपने बॉन्ड कब खरीदा है।
क्या इसका मतलब हर महीने ₹6,708 मिलेंगे?
नहीं।
₹80,500 को 12 से भाग करेंगे तो करीब ₹6,708 महीना निकलता है।
लेकिन इसका मतलब यह नहीं है कि हर महीने आपके खाते में ₹6,708 आएँगे।
यह सिर्फ महीने का औसत है।
मान लीजिए किसी व्यक्ति के घर का खर्च ₹25,000 महीना है और वह सोच रहा है कि इस बॉन्ड से हर महीने कुछ पैसा खाते में आता रहेगा।
ऐसी स्थिति में उसे यह बात पहले समझनी चाहिए कि Floating Rate Savings Bond में ब्याज हर महीने नहीं, बल्कि 6 महीने में एक बार मिलता है।
इसलिए पैसे का monthly average और हर महीने पैसा खाते में आना, दोनों अलग बातें हैं।
इसलिए अगर किसी व्यक्ति को हर महीने घर के खर्च के लिए नियमित पैसे की जरूरत है तो केवल 8.05% की ब्याज दर देखकर इसे monthly income वाला विकल्प नहीं समझना चाहिए।
अगर bond बीच में खरीदें तो क्या पूरे 6 महीने का ब्याज मिलेगा?
अब सवाल है कि अगर आपने bond जुलाई में नहीं बल्कि बीच में खरीदा तो क्या जनवरी में पूरे 6 महीने का ब्याज मिलेगा?
नहीं।
ब्याज bond के जारी होने की तारीख से शुरू होता है। पहली बार आपको उतने ही समय का ब्याज मिलेगा जितने समय आपका पैसा उस छमाही में लगा रहा।
मान लीजिए आपने ₹10 लाख का Floating Rate Savings Bond खरीदा और आपके नाम पर bond 1 अक्टूबर 2026 से शुरू हुआ।
अब 1 जनवरी 2027 को आपको जुलाई से दिसंबर के पूरे 6 महीने का ₹40,250 ब्याज नहीं मिलेगा, क्योंकि आपका पैसा तो 1 अक्टूबर से लगा है।
RBI के नियमों में ब्याज की गणना के लिए 30/360 का तरीका इस्तेमाल होता है। यानी एक महीने को 30 दिन और साल को 360 दिन माना जाता है।
इस हिसाब से 8.05% की ब्याज दर पर करीब 3 महीने का कुल ब्याज लगभग ₹20,125 बनेगा।
इसके बाद अगली पूरी छमाही का ब्याज उस समय लागू ब्याज दर के हिसाब से मिलेगा।
इसलिए अगर आपके किसी जानने वाले ने भी ₹10 लाख लगाए हैं और उसे आपसे ज्यादा ब्याज मिला है तो तुरंत यह मत सोचिए कि calculation गलत है।
पहले यह देखिए कि दोनों के bond किस तारीख को जारी हुए थे।
क्या इस bond में ब्याज पर भी ब्याज मिलता है?
नहीं।
यहाँ पर ब्याज को bond में जोड़ते जाने का विकल्प नहीं है बल्कि जो भी ब्याज बनता है वह हर 6 महीने में आपके registered bank account में चला जाता है।
वह bond के अंदर जुड़कर अपने आप compound नहीं होता।
मान लीजिए आपने ₹10 लाख निवेश किए हैं और आपको छह महीने बाद ब्याज मिला।
यह ब्याज आपके bank account में आ जाएगा, लेकिन bond में आपका मूल निवेश फिर भी ₹10 लाख ही रहेगा।
अगर आप मिले हुए ब्याज को कहीं दोबारा निवेश करते हैं तो वह आपका अलग निर्णय है।
इसी वजह से कभी कभी किसी app में केवल bond की value देखकर return बहुत कम या zero जैसा दिखाई दे सकता है, जबकि आपको ब्याज अलग से bank account में मिल चुका होता है।
RBI Floating Rate Savings Bond के खास फीचर्स क्या हैं?
- जैसा इस के नाम से ही पता चलता है कि फ्लोटिंग रेट बॉन्ड्स का मतलब है कि इस की ब्याज दरें फिक्स नहीं है बल्कि एक निश्चित समय पर इसकी ब्याज दरों में बदलाव किया जाता है। यह बदलाव हर 6 महीने में 1 जनवरी और 1 जुलाई को होता है।
- बात करें निवेश की तो इस सरकारी सेविंग स्कीम में आप न्यूनतम ₹1000 से अपना निवेश चालू कर सकते हैं और इसकी कोई अधिकतम सीमा नहीं है।
- वैसे देखा गया है कि अधिकतर जो भी सरकारी स्कीमें हैं उनमें निवेश की अधिकतम सीमा होती है पर Floating Rate Savings Bond में अधिकतम निवेश की कोई सीमा नहीं है।मान लीजिए इसमें कोई ₹50,000 निवेश करना चाहता है और कोई ₹20 लाख तो Scheme की तरफ से दोनों के लिए कोई अधिकतम निवेश सीमा तय नहीं की गई है।
- आम निवेशक के लिए इसका समय 7 साल है। Senior citizen को उम्र के हिसाब से समय से पहले पैसा निकालने की सुविधा मिल सकती है, जिसके नियम हम आगे समझेंगे।
- ये bonds stock exchange पर trade नहीं होते हैं इसलिए जरूरत पड़ने पर NSE या BSE पर बेचकर पैसा नहीं निकाला जा सकता। यही बात निवेश करने से पहले जरूर समझें। पैसा 7 साल के लिए लगाने और 7 साल तक पैसे की जरूरत न पड़ने में काफी फर्क है।
- इन bonds को गिरवी रखकर loan लेने की सुविधा भी नहीं है।
- ये बॉन्ड्स केवल इलेक्ट्रॉनिक फॉर्म में ही इश्यू किए जाते हैं और इसके लिए आपको कोई physical bond paper नहीं दिया जाता है। आपकी holding को Bond Ledger Account यानी BLA में रखा जाता है। इसका मतलब यह नहीं है कि आपके पास निवेश का कोई प्रमाण ही नहीं होगा। आपको Certificate of Holding दिया जा सकता है, जिसमें आपके निवेश की जानकारी रहती है।
- इन bonds को सामान्य तौर पर किसी दूसरे व्यक्ति को transfer नहीं किया जा सकता। लेकिन अगर bond holder की मृत्यु हो जाती है तो nominee या कानूनी वारिस के लिए अलग नियम हैं। ऐसी स्थिति में नियमों के अनुसार bond उनके नाम transfer किया जा सकता है।
RBI Floating Rate Bond में कौन निवेश कर सकता है?
यहाँ एक बात पहले ही साफ कर लें। इस स्कीम में केवल नागरिकता नहीं बल्कि आपका resident status देखा जाता है।
सरल भाषा में कहें तो भारत में resident व्यक्ति ही अपने नाम से इस बॉन्ड में निवेश कर सकता है।
आप दो लोगों के नाम से संयुक्त रूप से भी निवेश कर सकते हैं।
इसमें माता पिता या कानूनी अभिभावक नाबालिग की ओर से निवेश कर सकते हैं।
Hindu Undivided Family यानी HUF भी इसमें निवेश कर सकती है।
लेकिन NRI कोई नई investment नहीं कर सकता है।
अब सवाल है कि अगर आपके पास भारतीय passport है तो क्या केवल इतना ही काफी है?
नहीं। इस स्कीम में eligibility तय करते समय यह देखा जाता है कि आप नियमों के अनुसार भारत में resident हैं या नहीं।
इसलिए यहाँ “भारतीय नागरिक” और “भारत में resident” दोनों को एक ही बात नहीं समझना चाहिए।
7 साल से पहले पैसा चाहिए तो क्या होगा?
अब बात करें इसके मैच्योरिटी (RBI floating rate bond lock in period) की तो आम निवेशक के लिए इसका लॉक इन का समय 7 साल है पर सीनियर सिटीजन को थोड़ी सी छूट दी गई है जो इस प्रकार है:
| उम्र | Minimum lock-in |
| 60 से 70 साल | 6 साल |
| 70 से 80 साल | 5 साल |
| 80 साल या उससे ऊपर | 4 साल |
अब इस टेबल का मतलब क्या है?
मान लीजिए आपकी उम्र 68 साल है और आपने आज RBI Floating Rate Bond में निवेश किया।
आप केवल सीनियर सिटीजन होने के कारण दो या तीन साल बाद पैसा नहीं निकाल सकते।
आपको कम से कम 6 साल पूरे होने का इंतजार करना होगा।
इसी तरह 75 साल की उम्र में न्यूनतम अवधि 5 साल और 80 साल या उससे अधिक उम्र में 4 साल रहती है।
यह उम्र उस समय देखी जाती है जब आप समय से पहले पैसा निकालने का आवेदन देते हैं। अगर बॉन्ड संयुक्त नाम से है तो कम से कम एक निवेशक को उम्र वाली शर्त पूरी करनी होगी।
अगर आप एक सीनियर सिटीजन हैं और आपने आरबीआई फ्लोटिंग रेट बॉन्ड में निवेश किया है तो ऊपर वाली न्यूनतम अवधि पूरी होने के बाद समय से पहले पैसा निकालने का आवेदन दे सकते हैं।
लेकिन इसका मतलब यह नहीं है कि आवेदन देते ही उसी दिन पैसा आपके खाते में आ जाएगा।
Payment अगले ब्याज भुगतान की तारीख यानी 1 जनवरी या 1 जुलाई को की जाती है और इसके साथ एक penalty भी लगती है।
यहाँ पर पिछले 6 महीने का जो ब्याज आपको मिलना है, उसके 50% के बराबर रकम काट ली जाती है।
जैसे मान लीजिए कि आपका आखिरी 6 महीने का ब्याज ₹40,000 बन रहा है तो ऐसी स्थिति में करीब ₹20,000 penalty के रूप में काटे जा सकते हैं।
क्या ₹10 लाख में से केवल ₹2 लाख निकाल सकते हैं?
यह भी एक जरूरी बात है।
जरा सोचिए आपने एक ही application में ₹10 लाख लगाए हैं और कुछ साल बाद आपको केवल ₹2 लाख की जरूरत पड़ गई।
आप उस ₹10 लाख में से केवल ₹2 लाख समय से पहले नहीं निकाल सकते।
यहाँ पर एक ही application से किए गए निवेश का थोड़ा हिस्सा निकालने की सुविधा नहीं है और आपको उस application की पूरी रकम के लिए ही आवेदन करना होगा।
हाँ, अगर आपने अलग अलग समय पर अलग investments की हैं तो जिस investment की न्यूनतम अवधि पूरी हो चुकी है, उसे नियमों के अनुसार उसे अलग निकाला जा सकता है।
इसलिए यहाँ केवल 7 साल की maturity देखना ही काफी नहीं है बल्कि आप निवेश से पहले यह भी सोचिए कि क्या इस पैसे की बीच में जरूरत पड़ सकती है।
आरबीआई फ्लोटिंग रेट बॉन्ड के ब्याज पर Tax और TDS कैसे लगेगा?
ध्यान दें, यहाँ जो भी ब्याज (interest income) आपको इन फ्लोटिंग रेट बॉन्ड्स से मिलेगा वह आपके टैक्स स्लैब के हिसाब से पूरी तरह से टैक्सेबल होगा।
लेकिन यहाँ पर एक सवाल आता है।
क्या TDS कट गया तो आपका पूरा tax भी चुक गया?
जरूरी नहीं।
“Taxable” और “TDS कटना” दोनों को एक ही बात मत समझिए।
देखिये मौजूदा नियमों में interest on securities के लिए ₹10,000 का TDS threshold है यानी पूरे वित्त वर्ष में इस बॉन्ड से मिलने वाले ब्याज को इस सीमा के हिसाब से देखा जाता है।
जैसे मान लीजिए आपके ₹10 लाख के निवेश पर साल का ब्याज ₹80,500 बन रहा है।
अगर आपके मामले में सामान्य 10% TDS लागू होता है तो करीब ₹8,050 TDS के रूप में काटा जा सकता है।
लेकिन क्या अब आपका tax केवल ₹8,050 ही हुआ?
ऐसा जरूरी नहीं है।
आपका अंतिम tax आपकी कुल taxable income और उस पर लागू tax rate के हिसाब से ही निकलेगा।
मान लीजिए आपकी कुल income के हिसाब से वास्तविक tax इससे ज्यादा बनता है तो ऐसी स्थिति में बाकी tax आपको देना पड़ सकता है।
और अगर आपकी अंतिम tax liability पहले काटे गए TDS से कम निकलती है तो Income Tax Return भरते समय refund की स्थिति भी बन सकती है।
यानी TDS को final tax न समझें बल्कि इसे ऐसे समझिए कि आपकी ब्याज की रकम में से कुछ tax पहले ही सरकार के पास जमा कर दिया गया है।
Form 15G और 15H की जगह अब Form 121 क्यों दिख रहा है?
अगर आपने पुराने articles पढ़े हैं तो कई जगह आपको Form 15G या Form 15H लिखा हुआ मिलेगा।
लेकिन 1 अप्रैल 2026 से नए Income Tax Act, 2025 के लागू होने के बाद Tax Year 2026-27 से ऐसी declaration के लिए Form 121 का इस्तेमाल किया जाता है।
अब सवाल है कि क्या कोई भी व्यक्ति Form 121 देकर TDS कटने से रोक सकता है?
नहीं।
ऐसा नहीं है कि आपको ब्याज मिल रहा है और आपने Form 121 दे दिया तो TDS नहीं कटेगा।
इसके लिए कुछ जरूरी शर्तें पूरी होनी चाहिए। मुख्य बात यह है कि आपकी अनुमानित कुल आय पर बनने वाला tax शून्य होना चाहिए।
आइये इसे एक आसान उदाहरण से समझते हैं।
मान लीजिए किसी व्यक्ति को Floating Rate Savings Bond और बैंक से ब्याज मिलता है।
यहाँ केवल यह देखना काफी नहीं है कि ब्याज कितना है बल्कि उसकी दूसरी आय को मिलाकर पूरे साल की अनुमानित कुल आय भी देखनी होगी।
अगर नियमों के अनुसार उसकी tax liability शून्य नहीं है तो केवल Form 121 देने से काम नहीं बनेगा।
इसलिए interest taxable होना और TDS कटना दो अलग बातें हैं।
आपकी tax की स्थिति आपकी कुल आय और दूसरे factors पर निर्भर करती है।
यहाँ Form 121 का जिक्र केवल नियम समझाने के लिए किया गया है, इसे व्यक्तिगत tax advice न समझें।
RBI Floating Rate Bond, SCSS और Bank FD में क्या फर्क है?
अब चलिए हम लोग एक तुलना करते हैं और देखते हैं कि केवल ब्याज दर देखने के बजाय इन विकल्पों में असली फर्क कहाँ है।
| बात | RBI Floating Rate Savings Bond | SCSS | Bank FD |
|---|---|---|---|
| ब्याज दर | अभी 8.05%. यह हर 6 महीने में बदल सकती है | अक्टूबर से दिसंबर 2026 में नई जमा पर 8.2% | Bank और चुने गए समय के अनुसार |
| ब्याज कब मिलता है | हर 6 महीने | हर 3 महीने | आपके चुने option के अनुसार |
| पैसा कितने समय के लिए | 7 साल | सामान्य तौर पर 5 साल | आप समय चुन सकते हैं |
| बीच में पैसा चाहिए तो | काफी पाबंदी है | समय से पहले बंद करने के नियम हैं | आमतौर पर समय से पहले FD तोड़ी जा सकती है, लेकिन penalty लग सकती है |
| कौन निवेश कर सकता है | Resident individual और HUF | मुख्य रूप से योग्य senior citizens | आमतौर पर अधिकांश लोग |
| Tax | ब्याज taxable है | ब्याज taxable है | ब्याज taxable है |
| ब्याज की दर आगे बदल सकती है | हाँ, हर 6 महीने | नई जमा की दर समय समय पर बदल सकती है | Fixed FD में जमा करते समय मिली दर सामान्य तौर पर चुने गए समय तक रहती है |
अब जरा सोचिए।
मान लीजिए कि दो जगह आपको लगभग एक जैसी ब्याज दर मिल रही है। एक जगह पैसा हर 6 महीने में मिलता है और दूसरी जगह हर 3 महीने में।
अगर आपको घर के खर्च के लिए समय समय पर पैसों की जरूरत है तो क्या केवल ब्याज दर देखकर दोनों को एक जैसा माना जा सकता है?
नहीं।
इसी तरह मान लीजिए आपको 2 या 3 साल बाद बच्चों की पढ़ाई या किसी दूसरे काम के लिए पैसे की जरूरत पड़ सकती है।
ऐसी स्थिति में केवल यह देखना कि कहाँ 8.05% या 8.2% मिल रहा है, पूरा comparison नहीं होगा।
आपको यह भी देखना होगा कि जरूरत पड़ने पर पैसा निकालना कितना आसान है।
यानी यहाँ सवाल यह नहीं है कि कौन सा option सबसे अच्छा है।
सही सवाल यह है कि आपको ब्याज कब चाहिए, पैसा कितने समय तक रखा जा सकता है और बीच में जरूरत पड़ने पर उसे निकालने के क्या नियम हैं।
अगर आपको PPF के lock in और tax जैसी बातें समझनी हों तो आप यह लेख भी पढ़ सकते हैं: ELSS vs PPF
RBI Floating Rate Savings Bond कैसे खरीदें?
RBI Floating Rate Savings Bond को आप authorized bank या दूसरे Receiving Office के माध्यम से खरीद सकते हैं।
इसके अलावा अब RBI Retail Direct Portal से भी इस bond के लिए online apply किया जा सकता है।
2026 में RBI ने इसके नियमों को फिर से update किया है। नए नियमों के अनुसार authorized Receiving Offices को online application की सुविधा भी देनी है।
इसलिए अगर आप अपने bank से यह bond खरीदना चाहते हैं तो पहले उसकी website या app में Government Bonds या Floating Rate Savings Bond का option देख सकते हैं।
अगर वहां option नहीं मिलता है तो bank branch से इसके बारे में पूछ सकते हैं।
अब सवाल आता है कि क्या इसे खरीदने के लिए Demat Account जरूरी है?
नहीं।
ध्यान दें कि यह bond किसी सामान्य share की तरह demat account में नहीं रहता है।
इसके लिए Bond Ledger Account यानी BLA बनाया जाता है और आपकी holding उसी में electronic form में दर्ज रहती है।
RBI Retail Direct से खरीदने पर क्या कोई charge लगता है?
RBI Retail Direct में account खोलने और उसे maintain करने के लिए RBI कोई fee नहीं लेता।
लेकिन इसका मतलब यह नहीं है कि हर स्थिति में आपको एक रुपया भी charge नहीं देना पड़ेगा।
मान लीजिए आपने bond खरीदते समय किसी ऐसे payment mode का इस्तेमाल किया जिस पर payment gateway charge लगता है तो ऐसी स्थिति में वह charge आपको देना पड़ सकता है।
इसलिए आसान भाषा में कहें तो RBI की तरफ से account खोलने और उसे maintain करने का कोई शुल्क नहीं है, लेकिन payment के तरीके के हिसाब से कुछ charge हो सकता है।
क्या मुझे कोई physical bond paper मिलेगा?
नहीं। यह bond electronic form में ही रहता है।
आपको Certificate of Holding यानी CoH मिलता है जो इस बात का सबूत है कि आपके नाम पर कितना निवेश है।
इसे physical bond समझने की गलती न करें क्योंकि यहाँ असली holding आपके BLA में दर्ज रहती है।
RBI Floating Rate Savings Bond में Nominee का क्या नियम है?
हाँ, इस बॉन्ड में nominee बनाने की सुविधा है और आप एक से अधिक nominee भी रख सकते हैं।
मान लीजिए आपने ₹10 लाख निवेश किए हैं और दो nominee बनाए हैं।
आप चाहें तो यह भी तय कर सकते हैं कि आपकी मृत्यु के बाद दोनों को कितनी कितनी रकम मिलेगी। 2026 के नए नियमों में इसकी सुविधा दी गई है।
यहाँ पर अलग अलग निवेश के लिए अलग nominee भी रखा जा सकता है और Nominee को बाद में बदला या cancel भी किया जा सकता है।
इसके लिए नया nomination देना होता है और जिस दिन नया nomination register होता है, उसी दिन से वह लागू माना जाता है।
एक बात और ध्यान रखें कि Investor की मृत्यु अगर maturity से पहले हो जाती है तो bond nominee के नाम transfer किया जा सकता है।
अगर bond पहले ही mature हो चुका है तो नियमों के अनुसार maturity की रकम nominee को दी जाती है।
7 साल बाद maturity पर क्या होगा?
7 साल पूरे होने पर आपकी मूल निवेश राशि आपके registered bank account में credit कर दी जाती है।
लेकिन यहाँ एक बहुत जरूरी बात ध्यान रखने वाली है।
Maturity के बाद इस bond पर interest मिलना बंद हो जाता है।
मान लीजिए आपके bond की maturity 10 नवंबर को है तो ऐसा नहीं होगा कि आपने पैसा कुछ महीने और नहीं निकाला तो उस पर ब्याज चलता रहेगा।
2026 के नियमों के अनुसार जिस बैंक या संस्था में आपका BLA है, उसे maturity से कम से कम एक महीने पहले आपको इसकी जानकारी देनी है।
अब मान लीजिए आपने सात साल पहले जो bank account दिया था वह बंद हो चुका है तो ऐसी स्थिति में क्या होगा?
अगर आपका bank account बदल गया है तो नई account details maturity से कम से कम 15 दिन पहले update करवा देना ठीक रहेगा, ताकि पैसे आने में परेशानी न हो।
अगर maturity की तारीख छुट्टी वाले दिन पड़ती है तो maturity की रकम पिछले working day में दी जाती है।
और अगर payment में delay बैंक या संबंधित संस्था की वजह से हुआ है और गलती आपकी नहीं है, तो delay की अवधि के लिए उस समय लागू ब्याज दर से compensation देने का भी नियम है।
1 जनवरी या 1 जुलाई को ब्याज नहीं आया तो क्या करें?
सबसे पहले तो आपको परेशान होने की जरूरत नहीं है।
आप यह देखिए कि 1 जनवरी या 1 जुलाई को Saturday, Sunday या bank holiday तो नहीं था।
Interest payment की तारीख छुट्टी होने पर ब्याज को अगले working day में दिया जा सकता है।
अगर उसके बाद भी पैसा नहीं आया तो जिस बैंक या संस्था में आपका BLA है, वहाँ शिकायत कर सकते हैं।
2026 के नियमों में investor की service request को 5 working days के अंदर देखने की व्यवस्था रखने को कहा गया है।
अगर वहाँ से भी समस्या हल नहीं होती है तो संबंधित संस्था को शिकायत आगे बढ़ाने की व्यवस्था और अधिकारी की जानकारी भी अपनी branch और website पर देनी है।
अगर ब्याज मिलने में delay आपकी गलती से नहीं हुआ है तो delay की अवधि के लिए लागू ब्याज दर से compensation देने का भी प्रावधान है।
RBI Floating Rate Savings Bond के फायदे क्या हैं?
सबसे पहले तो यह Government of India द्वारा जारी किया गया savings bond है।
इसकी ब्याज दर कैसे तय होगी, इसका formula भी साफ है और मौजूदा NSC rate में 0.35% जोड़कर इसकी ब्याज दर तय की जाती है।
आप केवल ₹1,000 से इसमें निवेश शुरू कर सकते हैं और scheme में निवेश की कोई तय अधिकतम सीमा नहीं है।
इसे online खरीदने की सुविधा भी उपलब्ध है।
इसमें Nominee की सुविधा है और senior citizens को तय नियमों के अनुसार समय से पहले पैसा निकालने की सुविधा भी मिलती है।
इन सबके अलावा हर 6 महीने में ब्याज आपके registered bank account में आता रहता है।
लेकिन फायदे देखकर ही फैसला नहीं करना चाहिए।
इसकी कुछ limitations भी हैं।
RBI Floating Rate Savings Bond की सीमाएँ क्या हैं?
यहाँ सबसे बड़ी परेशानी liquidity की है।
आम investor के लिए maturity 7 साल की है और आप इस bond को stock exchange पर बेचकर बीच में आसानी से पैसा भी नहीं निकाल सकते।
यहाँ पर ब्याज दर भी 7 साल के लिए fixed नहीं रहती और हर 6 महीने में यह कम या ज्यादा हो सकती है।
इसका Interest पूरी तरह tax free भी नहीं है।
और अगर आपको घर खर्च के लिए हर महीने income चाहिए तो यह बात भी समझ लें कि इसमें ब्याज हर महीने नहीं आता है बल्कि इसमें Payment 6 महीने में एक बार होता है।
इसे loan लेने के लिए गिरवी भी नहीं रखा जा सकता।
Senior citizens को premature withdrawal की सुविधा जरूर है, लेकिन उसमें भी उम्र के हिसाब से lock in और penalty के भी नियम हैं।
इसलिए केवल यह देखकर कि आज ब्याज दर 8.05% है, किसी निष्कर्ष पर पहुँचना सही नहीं होगा।
इन सब फायदे और नुकसान को देख कर के आप क्या सोचते हैं फ्लोटिंग रेट बॉन्ड्स में निवेश के बारे में आप अपनी राय हमें कमेंट करके जरूर बताएं।
फ्लोटिंग रेट बॉन्ड को अपने लिए कैसे समझें?
अब सवाल आता है कि यह सब जानने के बाद आपको क्या देखना चाहिए?
सबसे पहले तो आप खुद से पूछिए कि जिस पैसे का आप निवेश कर रहे हैं, क्या उसकी 7 साल से पहले जरूरत पड़ सकती है?
मान लीजिए आपके पास ₹10 लाख हैं, लेकिन दो साल बाद बच्चे की पढ़ाई के लिए ₹6 लाख की जरूरत पड़ने वाली है।
ऐसी स्थिति में केवल ज्यादा ब्याज देखकर पूरे ₹10 लाख यहाँ लगा देना समझदारी वाली बात नहीं होगी।
दूसरा सवाल है कि आपको पैसा कब चाहिए?
क्या 6 महीने में एक बार ब्याज मिलना आपके लिए ठीक है या आपको हर महीने पैसे की जरूरत है?
फिर यह भी देखिए कि अगर अगले 6 महीने बाद ब्याज दर कम हो गई तो क्या आपको उससे कोई परेशानी होगी?
Tax के बाद आपके हाथ में वास्तव में कितना ब्याज बचेगा?
क्या emergency के लिए आपने अलग से पैसा रखा हुआ है?
अगर आप senior citizen हैं तो क्या आपने premature withdrawal का lock in और penalty समझ लिया है?
और अगर आप इसकी तुलना FD या SCSS से कर रहे हैं तो केवल interest rate मत देखिए बल्कि यह भी देखिए कि पैसा कब मिलेगा और जरूरत पड़ने पर कितनी आसानी से वापस निकलेगा।
मेरे हिसाब से किसी भी निश्चित आय वाले निवेश को समझने में केवल ‘कितना प्रतिशत मिलेगा?’ पूछना एक अधूरा सवाल है।
सही सवाल है कि ‘पैसा कब मिलेगा, tax के बाद कितना बचेगा और जरूरत पड़ने पर मूल रकम कितनी आसानी से मुझे वापस मिलेगी?’
RBI Floating Rate Savings Bond से जुड़े जरूरी सवाल

RBI Floating Rate Savings Bond की अभी की ब्याज दर कितनी है?
1 जुलाई 2026 से 31 दिसंबर 2026 के लिए इसकी ब्याज दर 8.05% सालाना है। यह मौजूदा 7.70% NSC rate में 0.35% जोड़कर तय हुई है।
क्या 8.05% ब्याज अगले 7 साल तक मिलता रहेगा?
नहीं। इसकी ब्याज दर हर 6 महीने में 1 जनवरी और 1 जुलाई को फिर से तय होती है।
क्या इसका ब्याज हर महीने मिलता है?
नहीं। ब्याज साल में दो बार 1 जनवरी और 1 जुलाई को मिलता है।
मान लीजिए सालभर का ब्याज ₹80,000 बनता है तो इसका मतलब यह नहीं है कि करीब ₹6,667 हर महीने आपके खाते में आएंगे।
बीच में bond खरीदें तो पहली बार ब्याज कम क्यों मिल सकता है?
क्योंकि ब्याज bond जारी होने की तारीख से गिना जाता है।
मान लीजिए आपने अक्टूबर में निवेश किया है तो जनवरी में आपको पूरे 6 महीने का ब्याज नहीं मिलेगा। ब्याज केवल निवेश की तारीख से दिसंबर के आखिर तक के समय का मिलेगा।
क्या ब्याज अपने आप जुड़ता रहता है?
नहीं। इसमें cumulative option नहीं है।
हर 6 महीने में ब्याज आपके दिए गए bank account में आ जाता है। अगर आप उस पैसे को दोबारा निवेश करना चाहते हैं तो वह आपको खुद करना होगा।
क्या demat account होना जरूरी है?
नहीं। ये bonds Bond Ledger Account यानी BLA में electronic रूप में रखे जाते हैं।
इन्हें RBI Retail Direct या authorised Receiving Office के माध्यम से खरीदा जा सकता है।
क्या RBI Retail Direct में account रखने का कोई charge है?
RBI Retail Direct account खोलने और उसे maintain करने की कोई fee नहीं है। हालांकि payment करते समय payment gateway का charge लागू हो सकता है।
क्या NRI इसमें नया निवेश कर सकता है?
नहीं। नई खरीद resident individual और HUF के लिए है।
अगर किसी व्यक्ति ने resident रहते हुए bond खरीदा था और बाद में NRI बन गया तो उसके लिए अलग नियम लागू होते हैं।
क्या senior citizen जरूरत पड़ने पर थोड़ा सा पैसा निकाल सकता है?
अगर आपने एक ही application से ₹10 लाख लगाए हैं तो उसमें से केवल ₹2 लाख निकालने की सुविधा नहीं है।
लेकिन अलग अलग applications से निवेश किया है तो नियम पूरे करने वाली investment को अलग से redeem किया जा सकता है।
क्या nominee बाद में बदल सकते हैं?
हाँ। नई nomination देकर nominee बदला जा सकता है।
इसलिए अगर परिवार की स्थिति बदलती है तो nomination को भी समय समय पर देख लेना अच्छा रहता है।
7 साल पूरे होने के बाद भी ब्याज मिलता रहेगा?
नहीं। Bond की maturity पूरी होने के बाद उस पर ब्याज मिलना बंद हो जाता है।
इसलिए maturity का पैसा खाते में आया या नहीं, इसे नजरअंदाज नहीं करना चाहिए।
अगर ब्याज समय पर नहीं आया तो क्या करें?
पहले देखिए कि 1 जनवरी या 1 जुलाई को bank holiday तो नहीं था। ऐसी स्थिति में payment अगले working day पर हो सकती है।
अगर देरी आपकी तरफ से किसी गलती के कारण नहीं हुई है तो RBI की 2026 guidelines में देरी की अवधि के लिए लागू coupon rate से compensation का प्रावधान है।
TDS कट गया तो क्या मेरा पूरा tax जमा हो गया?
जरूरी नहीं। TDS केवल पहले से काटा गया tax है।
आपका final tax आपकी कुल taxable income और उस समय लागू tax rules पर निर्भर करेगा।
2026 में Form 15G और Form 15H की जगह क्या आया है?
1 अप्रैल 2026 से शुरू होने वाले tax year के लिए ऐसी declaration Form 121 में दी जाती है। इसे वही व्यक्ति दे सकता है जो इसकी जरूरी conditions पूरी करता हो।
और अंत में…
Floating Rate Savings Bond को समझने के लिए केवल 8.05% की ब्याज दर देखना काफी नहीं है।
मान लीजिए आपने ₹10 लाख लगाए।
अब सवाल है कि आपको ब्याज कितना मिलेगा और वह कब मिलेगा? Tax के बाद कितना पैसा बचेगा?
अगले 6 महीने में rate कम हो गई तो आपके ब्याज पर कितना फर्क पड़ेगा?
और सबसे जरूरी बात कि अगर बीच में पैसे की जरूरत पड़ गई तो आप उसे निकाल पाएंगे या नहीं?
इन सवालों के जवाब आपको पहले से पता हैं तो Floating Rate Savings Bond को समझना काफी आसान हो जाता है।
फिर आपको किसी के यह कहने पर भरोसा करने की जरूरत नहीं कि यह bond बहुत अच्छा है या बेकार है।
आप अपने पैसे और अपनी जरूरत के हिसाब से खुद समझ सकते हैं कि यह आपके काम का है या नहीं।
Disclaimer: यह लेख केवल जानकारी और financial education के उद्देश्य से लिखा गया है। इसे किसी भी bond या दूसरे निवेश विकल्प में निवेश करने की सलाह न समझें। निवेश करने से पहले अपनी जरूरत, जोखिम, tax और liquidity को समझें और जरूरत हो तो योग्य financial adviser से सलाह लें।