
Expense Ratio किसी mutual fund के द्वारा लगाए जाने वाला एनुअल मेंटेनेंस चार्ज होता है जो वह किसी स्कीम को मैनेज करने के लिए सालाना चार्ज करते हैं।
क्या हो अगर 10 साल तक किसी म्यूचुअल फंड में निवेश करने पर आपको पता चले कि मेरे फंड का एक्सपेंस रेश्यो किसी और म्यूचुअल फंड से 0.5% अधिक है तब आपका रिएक्शन क्या होगा ।
पहले यह सवाल काफी सीधा हुआ करता था जहाँ आपने किसी फंड का Expense Ratio देखा और दूसरे फंड से तुलना कर ली।
लेकिन 2026 के बाद कहानी थोड़ी सी बदल गई है।
अब कई निवेशकों को एक ही स्कीम का खर्च एक ऐप पर 0.8% के आसपास और दूसरी जगह उससे काफी ज्यादा दिख सकता है।
किसी दिन TER अचानक 3%, 4% या उससे भी ज्यादा दिखाई दे जाता है और फिर सवाल उठता है कि क्या सच में इतना पैसा साल भर कटने वाला है?
यही कन्फ्यूजन अभी निवेशकों के बीच सबसे ज्यादा देखने को मिल रहा है।
इसलिए इस लेख में हम पुराने वाले Expense Ratio को भी समझेंगे और नए BER तथा TER को भी, वह भी बड़ी ही आसान भाषा में।
म्यूचुअल फंड में Expense Ratio क्या होता है?
Expense Ratio का Hindi Meaning होता है खर्चे की दर |
आपको तो पता ही है कि किसी भी सर्विस का लाभ लेने पर कुछ चार्ज देना पड़ता है और इसलिए यहां पर म्यूच्यूअल फंड भी बाकियों से अलग नहीं है।
म्यूचुअल फंड स्कीम चलाने के लिए पैसा मैनेजमेंट, रिकॉर्ड रखने, कस्टडी, ऑडिट, निवेशकों को जानकारी देने और कई दूसरी चीजों पर खर्च होता है।
इन खर्चों का असर स्कीम की NAV पर पड़ता है।
एक्सपेंस रेश्यो को एक तरह का एनुअल मेंटेनेंस चार्ज भी कह सकते हैं जो हर म्यूचुअल फंड स्कीम में अलग अलग हो सकता है और इस पर ध्यान देना बहुत ही आवश्यक है।
लेकिन यहां एक बात अभी से समझ लें — 2026 के बाद सिर्फ एक Expense Ratio देखकर पूरी कहानी समझ में नहीं आती है।
अब आपको यह भी देखना है कि वह BER है या TER तो इस फर्क पर हम अभी थोड़ी देर में आते हैं।
Expense Ratio आपके पैसे से कटता कैसे है?
अधिकतर लोग जब पहली बार म्यूचुअल फंड में निवेश करते हैं तो उन्हें लगता है कि यहाँ तो सब कुछ फ्री है।
मान लीजिए आप हर महीने ₹1,000 की SIP कर रहे हैं तो आपके स्टेटमेंट में भी यही दिखेगा कि आपके पूरे ₹1,000 निवेश हो गए।
अब सवाल यह है कि जब पूरा पैसा निवेश हो गया, तो यह Expense Ratio आखिर कटता कहाँ से है?
क्या म्यूचुअल फंड कंपनी आपके बैंक खाते से अलग से पैसा काटती है?
नहीं।
आपके बैंक खाते से कोई अलग बिल नहीं आता और न ही आपकी यूनिट रोज थोड़ी थोड़ी कम होती रहती है।
असल में स्कीम को चलाने में जो खर्च होते हैं, वे स्कीम के रोज के Net Assets में शामिल किए जाते हैं।
इन खर्चों को जोड़ने के बाद जो value निकलती है, उसी के आधार पर NAV तय होती है।
यही कारण है कि आपको Expense Ratio कटते हुए अलग से दिखाई नहीं देता।
चलिए इसे एक आसान उदाहरण से समझते हैं।
मान लीजिए, केवल समझने के लिए, किसी स्कीम की सालाना खर्च दर 2% है और आपका निवेश पूरे साल लगभग ₹1,00,000 के आसपास ही बना रहता है।
तो एक साल का मोटा खर्च हुआ करीब ₹2,000।
₹2,000 ÷ 365 = लगभग ₹5.48 प्रतिदिन।
क्यों, थोड़ा चौक गए ना!
लेकिन यहाँ एक बात समझना जरूरी है।
यह ₹5.48 आपके बैंक खाते से हर दिन नहीं कटेगा। यह सिर्फ आपको हिसाब समझाने के लिए एक मोटा उदाहरण है।
असल गणना पूरी स्कीम के Daily Net Assets पर होती है और उसी के बाद NAV घोषित की जाती है।
ऊपर से बाजार रोज बदलता रहता है, इसलिए वास्तविक रुपये वाला खर्च भी इस उदाहरण की तरह हर दिन बिल्कुल ₹5.48 नहीं रहेगा।
अब ₹5.48 रोज सुनने में बहुत छोटा लगता है।
लेकिन कहानी यहीं खत्म नहीं होती।
यही छोटा सा खर्च अगर कई साल तक लगातार चलता रहे, तो धीरे धीरे यह काफी बड़ी रकम बन सकता है।
और इसीलिए Expense Ratio को समझना जरूरी हो जाता है।
जो म्यूचुअल फंड रिटर्न दिखाता है, क्या उसमें Expense Ratio पहले से कटा होता है?
यह सवाल बहुत जरूरी है, क्योंकि यही भाग लोगो को समझने में मुश्किल होती है।
मान लीजिए किसी ऐप पर किसी Mutual Fund का 1 साल का return 12% दिख रहा है।
अब इसका मतलब यह नहीं है कि इसमें से आपको 1% Expense Ratio और घटाना है और फिर मानना है कि असली return 11% है।
ऐसा क्यों?
क्योंकि Mutual Fund का NAV खर्चों को ध्यान में रखने के बाद ही निकलता है और जब पिछले 1 साल का return NAV से निकाला जाता है, तो Expense Ratio का असर उसमें पहले से शामिल होता है।
यानी अगर ऐप पर 12% return दिख रहा है, तो उसमें Expense Ratio का असर पहले ही आ चुका है। समझे आप |
अब एक दूसरी बात समझिए।
मान लीजिए दो स्कीमों का खर्च से पहले का प्रदर्शन बिल्कुल एक जैसा रहा।
अब मान लें कि पहली स्कीम का खर्च कम है और दूसरी का ज्यादा।
तो बाकी सारी बातें एक जैसी रहने पर ज्यादा खर्च वाली स्कीम में आपके पास थोड़ी कम रकम बचेगी।
एक साल में यह फर्क छोटा लग सकता है लेकिन 10, 15 या 20 साल में यही छोटा-सा प्रतिशत काफी अच्छा खासा फर्क पैदा कर सकता है।
यही वजह है कि Expense Ratio को नजरअंदाज भी नहीं करना चाहिए और सिर्फ इसी को देखकर Mutual Fund पर कोई फैसला भी नहीं करना चाहिए।
BER और TER क्या हैं?
अब आते हैं उस हिस्से पर जहां अभी सबसे ज्यादा कन्फ्यूजन हो रहा है।
2026 के नए नियमों के बाद Mutual Fund के खर्चों को पहले से ज्यादा साफ तरीके से दिखाया जा रहा है।
इसलिए अब BER और TER को एक ही चीज मान लेना सही नहीं है।
चलिए इसे बिलकुल सीधे और आसान भाषा में समझते हैं।
| क्या देखें | BER | TER |
|---|---|---|
| पूरा नाम | Base Expense Ratio | Total Expense Ratio |
| आसान मतलब | स्कीम चलाने का बेस खर्च | स्कीम का कुल खर्च |
| इसमें क्या आता है | फंड चलाने, मैनेजमेंट, प्रशासन और लागू वितरण से जुड़े बेस खर्च | BER के साथ ब्रोकरेज, खरीद-बिक्री का खर्च और लागू सरकारी शुल्क व GST |
| क्या बदल सकता है | AMC जरूरत के अनुसार BER बदल सकती है | BER के साथ लेन-देन से जुड़े खर्च बदलें तो TER भी बदल सकता है |
अब इसे और भी आसान करते हैं।
SEBI के मौजूदा नियमों को समझने के लिए इतना याद रखिए:
TER = BER + Brokerage + Transaction Cost + लागू सरकारी शुल्क और GST
ये नाम थोड़ा भारी लग सकता है लेकिन यहाँ बात बहुत सीधी है।
BER को आप स्कीम चलाने का बेस खर्च समझिए।
TER में वही BER भी शामिल रहता है और उसके साथ कुछ दूसरे खर्च भी जुड़ सकते हैं।
यानी BER कोई अलग बिल नहीं है और TER उसके ऊपर कोई दूसरा बिल नहीं है।
यहाँ पर TER आपको कुल खर्च की तस्वीर दिखाता है।
BER को एक छोटे उदाहरण से समझें
मान लीजिए सिर्फ समझने के लिए किसी स्कीम का BER 0.80% है।
अब उस स्कीम ने शेयर या दूसरी सिक्योरिटीज खरीदी और बेचीं।
तब इस खरीद-बिक्री में ब्रोकरेज लगा, लेन-देन का खर्च आया और लागू सरकारी शुल्क और GST भी जुड़े।
ऐसी स्थिति में स्कीम का कुल खर्च सिर्फ 0.80% तक सीमित नहीं रहेगा।
इसलिए अगर आपने किसी जगह सिर्फ BER 0.80% देखा तो यह मान लेना सही नहीं होगा कि फंड का पूरा खर्च भी सिर्फ 0.80% ही है।
यहीं BER और TER का फर्क समझना जरूरी हो जाता है।
चलिए अब इसका उल्टा भी समझिए।
अगर किसी एक दिन आपको TER बहुत ज्यादा दिखाई दे, तो तुरंत यह मत मान लीजिए कि पूरे साल आपके पैसे से उतना ही प्रतिशत कटने वाला है।
TER में कुछ ऐसे खर्च भी हो सकते हैं जो समय के साथ बदलते रहते हैं।
इसलिए किसी एक दिन का नंबर देखकर घबराने के बजाय यह देखना ज्यादा जरूरी है कि वह BER है या TER, और वह आंकड़ा किस तारीख का है।
यही कारण है कि कभी-कभी एक ही Mutual Fund का Expense Ratio अलग-अलग जगह थोड़ा अलग दिखाई दे सकता है।
एक ही म्यूचुअल फंड का Expense Ratio अलग-अलग ऐप पर अलग क्यों दिखता है?
मान लीजिए आपने किसी म्यूचुअल फंड का Direct Growth Plan एक ऐप पर देखा तो वहाँ Expense Ratio 0.80% दिख रहा है।
अब वही स्कीम आप किसी दूसरी जगह देखते हैं और वहाँ नंबर कुछ और ही है।
पहला सवाल यही आता है कि एक ही फंड का Expense Ratio दो जगह अलग कैसे हो सकता है?
इसका कारण अक्सर बहुत साधारण होता है।
हो सकता है एक जगह BER दिखाया जा रहा हो और दूसरी जगह TER।
यह भी हो सकता है कि दोनों जगह का data एक ही तारीख का न हो।
Expense Ratio समय के साथ बदल सकता है, इसलिए एक platform ने नया data update कर दिया हो और दूसरे पर पुराना number अभी भी दिख रहा हो।
कई बार Direct और Regular Plan की entries भी देखने में लगभग एक जैसी लगती हैं।
अगर गलती से आपने दोनों अलग plans देख लिए, तो Expense Ratio भी अलग दिखाई देगा।
एक और बात आपके लिए समझना जरूरी है।
TER में brokerage, transaction cost और कुछ सरकारी charges भी शामिल हो सकते हैं।
इसलिए किसी अवधि में TER का number BER से काफी ऊपर दिखाई दे सकता है।
तो यहाँ सिर्फ बड़ा number देखकर घबराने की जरूरत नहीं है।
पहले यह देखिए कि वहाँ BER लिखा है या TER और उसके बाद date देखिए।
फिर यह भी check कर लीजिए कि आप Direct Plan ही देख रहे हैं या फिर Regular Plan।
अगर इसके बाद भी doubt रहे, तो सबसे अच्छा तरीका है कि उस स्कीम की AMC website या AMFI के TER disclosure में current figures check कर लें।
तो यहाँ थोड़ी सी checking से अक्सर पूरी confusion साफ हो जाती है।
TER अचानक 3%, 4% या 5% क्यों दिख सकता है? क्या सच में पूरे साल इतना कटेगा?
मान लीजिए कल तक किसी फंड का TER 0.8% दिख रहा था और आज अचानक 4% दिखने लगा।
अब पहला सवाल यही आएगा कि क्या फंड ने अपना खर्च चार-पाँच गुना बढ़ा दिया?
जरूरी नहीं है।
2026 के नए disclosure में TER के कुछ हिस्से, जैसे brokerage, transaction cost और statutory cost, समय के साथ बदल सकते हैं।
इसलिए जो TER आपको किसी एक दिन दिख रहा है, वह हमेशा पूरे साल की स्थायी लागत नहीं बताता है।
यानी आज स्क्रीन पर 4% दिख गया तो इसका यह मतलब नहीं कि पूरे साल आपके निवेश पर 4% ही खर्च लगेगा।
इसे ऐसे समझिए।
किसी एक दिन का TER एक तरह का snapshot है।
उस समय तक जो खर्च दर्ज हुआ है, वही annualized रूप में दिखाई दे सकता है और आगे data update होने पर यह number बदल भी सकता है।
इसलिए केवल एक screenshot देखकर घबराने की जरूरत नहीं है।
अगर कोई TER अचानक बहुत ज्यादा दिख रहा है तो तीन चीजें देखिए।
- पहला, BER कितना है।
- दूसरा, जो TER दिख रहा है वह किस तारीख का है।
- तीसरा, वही fund और वही plan AMFI या AMC की website पर क्या दिखा रहा है।
यहाँ एक छोटी सी बात हमेशा याद रखें। BER की तुलना BER से करें और TER की तुलना TER से। साथ ही कोशिश करें कि दोनों numbers एक ही plan और लगभग एक ही तारीख के हों। 2025 का पुराना TER और 2026 का नया BER सामने रखकर तुलना करेंगे तो picture गलत बन सकती है। |
BER और TER में कौन-कौन से खर्च आते हैं?
अब आइए थोड़ा आसान तरीके से समझते हैं कि यह Expense Ratio आखिर किन-किन खर्चों से मिलकर बनता है।
1. फंड को चलाने का खर्च
कोई भी Mutual Fund अपने आप नहीं चलता है।
स्कीम में पैसा कहाँ लगाया जाए, उसका हिसाब-किताब रखना, निवेशकों का रिकॉर्ड संभालना, ऑडिट, कस्टडी और बाकी जरूरी कामों में भी खर्च होता है।
इनमें से जो बुनियादी खर्च होते हैं, वे BER यानी Base Expense Ratio के अंदर आ सकते हैं।
यहाँ एक बात समझना जरूरी है कि किसी Fund का return केवल Fund Manager की काबिलियत पर ही निर्भर नहीं करता है।
मान लीजिए Fund Manager बहुत अनुभवी है, लेकिन जिस बाजार या सेक्टर में Fund निवेश कर रहा है वहाँ ही गिरावट आ जाए, तो केवल Fund Manager सब कुछ नहीं बदल सकता है।
Return पर बाजार की स्थिति, स्कीम कहाँ निवेश करती है, कौन-सी securities किस भाव पर खरीदी गई हैं, portfolio में कितना जोखिम है और Fund का खर्च कितना है, इन सभी का असर पड़ता है।
Index Fund में तो मामला और भी सीधा है क्योंकि वहाँ Fund Manager का मुख्य काम किसी तय Index को जितना संभव हो उतना करीब से follow करना होता है।
2. Distribution का खर्च
कई बार आपने देखा होगा कि कोई Investment Agent या Distributor आपको Mutual Fund के बारे में बताता है और आप उसी के माध्यम से निवेश करते हैं।
तो इस Distributor को AMC की तरफ से commission मिल सकता है और आखिर में यह खर्च भी स्कीम के खर्चों का ही हिस्सा बनता है।
यही कारण है कि एक ही Mutual Fund के Direct Plan और Regular Plan का Expense Ratio अलग हो सकता है।
Regular Plan में distribution से जुड़े खर्च शामिल हो सकते हैं, जबकि Direct Plan में यह commission नहीं होता।
इसलिए आमतौर पर उसी Scheme के Direct Plan का Expense Ratio Regular Plan से कम रहता है।
3. खरीद-बिक्री का खर्च
अब मान लीजिए किसी Mutual Fund Scheme को अपने Portfolio में कुछ shares या दूसरी securities खरीदनी हैं और कुछ बेचनी हैं।
इन transactions में Brokerage और खरीद-बिक्री से जुड़े दूसरे खर्च हो सकते हैं।
2026 के नए ढांचे में ऐसे खर्चों को BER के अंदर मिलाकर दिखाने के बजाय अलग दिखाया जाता है और फिर TER में जोड़ा जाता है।
इसलिए केवल BER देखकर यह मत मान लीजिए कि यही Scheme का पूरा खर्च है।
4. सरकारी शुल्क और Tax
Mutual Fund Scheme को कुछ सरकारी और नियामकीय शुल्क भी देने पड़ सकते हैं जैसे लागू होने पर GST, STT या Stamp Duty आदि।
अब BER और TER को समझने का सबसे आसान तरीका यही है।
BER को आप Fund चलाने का बेस खर्च समझिए।
इसके बाद Brokerage, Transaction Cost और लागू सरकारी शुल्क जैसी चीजें जुड़ सकती हैं।
इन सबको मिलाकर जो कुल खर्च सामने आता है, उसे TER यानी Total Expense Ratio के रूप में समझा जा सकता है।
यानी बहुत आसान भाषा में:
BER = बेस खर्च
और
TER = BER + बाकी लागू खर्च
बस इतना अंतर समझ में आ गया तो आगे Expense Ratio समझना काफी आसान हो जाता है।
क्या म्यूचुअल फंड मनमाना Expense Ratio चार्ज कर सकता है?
अब यहां एक सवाल आ सकता है।
क्या कोई म्यूचुअल फंड अपनी मर्जी से कितना भी Expense Ratio चार्ज कर सकता है?
तो इसका जवाब है, नहीं।
SEBI ने इसके लिए भी नियम बनाए हैं। यानी म्यूचुअल फंड कंपनियां मनमाना Expense Ratio नहीं लगा सकतीं।
लेकिन यहां एक बात समझना जरूरी है।
हर स्कीम के लिए एक ही maximum Expense Ratio तय नहीं होता।
2026 के नियमों में BER की सीमा इस बात पर भी निर्भर करती है कि स्कीम किस प्रकार की है और उसका AUM कितना है।
AUM यानी उस स्कीम में कुल कितना पैसा मैनेज किया जा रहा है।
मान लीजिए दो अलग म्यूचुअल फंड स्कीमें हैं और दोनों का प्रकार और AUM अलग है।
ऐसे में दोनों पर लागू BER की अधिकतम सीमा भी अलग हो सकती है।
इसलिए पुरानी 2020 वाली TER table देखकर आज की किसी स्कीम का Expense Ratio समझना सही नहीं होगा।
अगर आपको किसी खास म्यूचुअल फंड का मौजूदा Expense Ratio देखना है, तो सबसे अच्छा तरीका है कि उसकी AMC की नई जानकारी या AMFI के TER page पर जाकर current figure check करें।
AMC लगातार Expense Ratio क्यों बदलते रहते हैं?
अक्सर लोगों का यह सवाल रहता है कि Mutual Fund वाले Expense Ratio बार-बार क्यों बदलते रहते हैं।
आपने भी शायद notice किया होगा कि AMC की तरफ से कभी-कभी email आता रहता है कि किसी scheme का Expense Ratio बदल रहा है।
नीचे मेरे email का ऐसा ही एक screenshot आप देख सकते हैं।
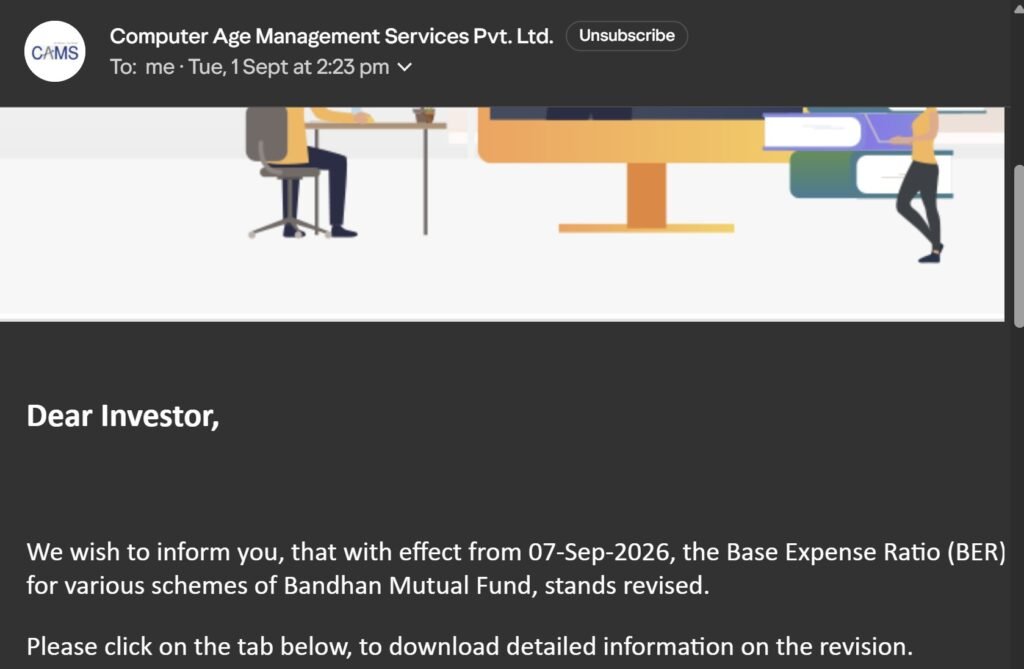
अब सवाल है कि यह Expense Ratio बार-बार बदलता क्यों है?
इसका कोई एक कारण नहीं है।
सबसे पहले BER यानी Base Expense Ratio को समझिए।
यह scheme के AUM और उसके खर्च के हिसाब से बदल सकता है।
इसके अलावा SEBI ने अलग-अलग तरह की schemes के लिए खर्च की limits भी तय कर रखी हैं।
अब TER यानी Total Expense Ratio की बात करें तो इसमें सिर्फ BER ही नहीं होता।
इसके साथ brokerage, transaction cost और कुछ statutory charges भी जुड़ सकते हैं। इसलिए TER में समय के साथ थोड़ा बदलाव होना कोई बहुत अजीब बात नहीं है।
यहाँ एक बात समझना जरूरी है।
BER बदलना और TER में दिखाई देने वाला बदलाव एक ही चीज नहीं है।
कई बार BER वही रहता है, लेकिन दूसरे खर्चों में बदलाव के कारण TER थोड़ा ऊपर-नीचे दिखाई दे सकता है।
इसीलिए अगर आपने कुछ महीने पहले किसी scheme का Expense Ratio 0.80% देखा था और आज वही थोड़ा अलग दिख रहा है, तो इसका मतलब यह जरूरी नहीं कि AMC ने अचानक अपनी फीस बहुत बढ़ा दी है।
SEBI के मौजूदा नियमों के अनुसार कई तरह के BER बदलावों की जानकारी निवेशकों को पहले दी जाती है।
AMC अपनी website पर भी scheme के खर्च की updated जानकारी देती रहती है।
जब भी आपको किसी scheme का मौजूदा Expense Ratio देखना हो, तो उसकी ताजा जानकारी AMC या AMFI की website पर check करना अधिक बेहतर रहेगा।
Direct और Regular Plan में Expense Ratio अलग क्यों होता है?
अब एक बहुत common सवाल लेते हैं।
अगर Mutual Fund की स्कीम एक ही है, पैसा भी उसी portfolio में लग रहा है, तो Direct Plan और Regular Plan का Expense Ratio अलग क्यों होता है?
इसका कारण काफी सीधा है।
Regular Plan में distributor या agent से जुड़ा खर्च शामिल होता है।
वहीं Direct Plan में आप सीधे Mutual Fund में निवेश करते हैं, इसलिए distribution commission नहीं जुड़ता है।
इसी वजह से Direct Plan का Expense Ratio आमतौर पर कम रहता है।
Expense Ratio में यह फर्क धीरे-धीरे NAV में भी दिखाई देता है।
इसलिए एक ही स्कीम के Direct और Regular Plan की NAV अलग हो सकती है।
लेकिन यहां एक बात ध्यान रखें।
सिर्फ यह देखकर कि Direct Plan का Expense Ratio कम है, अपने पुराने Regular Plan को तुरंत बेच देना सही तरीका नहीं है।
मान लीजिए आपका पैसा कई साल से Regular Plan में लगा हुआ है।
अब अगर आप उसे Direct Plan में switch करते हैं, तो यह एक अलग transaction माना जा सकता है।
इस पर tax का असर हो सकता है और कुछ मामलों में Exit Load भी देखना पड़ सकता है।
इसलिए पहले यह समझिए कि आपके पास अभी कौन सा Plan है, उसमें कितना पैसा लगा है और switch करने पर क्या असर पड़ेगा।
उसके बाद ही कोई फैसला समझदारी से लिया जा सकता है।
अच्छा Expense Ratio कितना होना चाहिए?
यह सवाल अक्सर बहुत लोग पूछते हैं।
क्या 0.5% Expense Ratio अच्छा है?
0.8% तो बहुत ज्यादा है?
और अगर वह 1% के ऊपर चला गया तो क्या fund महंगा हो गया?
देखिये सुनने में तो लगता है कि इसका कोई सीधा सा जवाब होगा, लेकिन ऐसा बिलकुल नहीं है।
सिर्फ Expense Ratio का एक नंबर देखकर किसी म्यूचुअल फंड को अच्छा या खराब नहीं कहा जा सकता।
मान लीजिए एक Index Fund का Expense Ratio 0.30% है और किसी Active Equity Fund का 0.80%।
अब केवल इन दोनों numbers को देखकर यह कहना सही नहीं होगा कि 0.30% वाला fund ही बेहतर है।
दोनों का काम करने का तरीका अलग हो सकता है।
इसी तरह Equity Fund, Debt Fund, ETF या Fund of Funds का खर्च भी एक जैसा नहीं होता।
Direct Plan और Regular Plan में भी Expense Ratio अलग हो सकता है।
इसलिए अगर दो funds का Expense Ratio compare करना है तो पहले यह देखिए कि दोनों एक ही तरह की category में हैं या नहीं।
तो यहाँ पर Plan भी एक जैसा होना चाहिए और ratio भी लगभग एक ही समय का होना चाहिए।
यहाँ एक बात और समझना जरूरी है।
Expense Ratio आपको fund का खर्च बताता है। यह यह नहीं बताता कि आगे fund कितना return देगा या वह आपके लिए सही है या फिर नहीं।
इसलिए Expense Ratio को आप जरूर देखिए, लेकिन अकेले इसी number पर पूरा फैसला मत कीजिए।
क्या कम Expense Ratio वाला म्यूचुअल फंड हमेशा बेहतर होता है?
ऐसा जरूरी नहीं है।
Expense Ratio हमें सिर्फ यह बताता है कि उस फंड को चलाने का खर्च कितना है लेकिन केवल इसी आधार पर किसी फंड को अच्छा या खराब नहीं कहा जा सकता है।
मान लीजिए दो फंड हैं। एक का Expense Ratio कम है और दूसरे का थोड़ा ज्यादा।
अब केवल कम Expense Ratio देखकर पहले फंड को बेहतर मान लेना सही तरीका नहीं होगा।
आपको यह भी देखना होगा कि दोनों फंड किस श्रेणी के हैं, उनका निवेश करने का तरीका क्या है, उनमें कितना जोखिम है और पैसा किन चीजों में लगाया जा रहा है।
अगर वह Index Fund है, तो Expense Ratio के साथ यह भी देखना जरूरी है कि वह अपने Index को कितनी अच्छी तरह follow कर रहा है।
यहां Tracking Difference भी काम की चीज है।
इसी तरह ज्यादा Expense Ratio देखकर यह मान लेना भी गलत है कि Fund Manager ज्यादा खर्च ले रहा है, इसलिए ज्यादा Return भी देगा।
ऐसा कोई नियम नहीं है।
अगर किसी फंड ने पिछले कुछ सालों में अच्छा Return दिया है तो इसका मतलब यह नहीं कि आगे भी वैसा ही Return मिलेगा।
इसलिए Expense Ratio को जरूर देखें, लेकिन अकेले उसी पर फैसला न करें।
| यहां सबसे जरूरी बात Expense Ratio आपको यह बताता है कि निवेश पर खर्च कितना है। यह आपको यह नहीं बताता कि कौन-सा म्यूचुअल फंड खरीदना चाहिए। |
क्या Index Fund या ETF में सिर्फ Expense Ratio देखना काफी है?
नहीं।
Expense Ratio जरूर देखना चाहिए, लेकिन केवल उसी को देखकर किसी Index Fund या ETF को समझना सही नहीं होगा।
मान लीजिए दो Index Funds एक ही Index को follow कर रहे हैं।
एक Fund का Expense Ratio थोड़ा कम है, लेकिन वह अपने Index के Return के बहुत करीब नहीं चल पा रहा।
दूसरे Fund का Expense Ratio थोड़ा ज्यादा है, लेकिन वह Index को ज्यादा करीब से follow कर रहा है।
अब केवल Expense Ratio देखकर पहले Fund को बेहतर मान लेना ठीक नहीं होगा।
यहाँ एक और चीज देखनी होती है, जिसे Tracking Difference कहते हैं।
सरल शब्दों में कहें तो Index ने जितना Return दिया और Fund ने जितना Return दिया, दोनों के बीच कितना फर्क रहा, यही Tracking Difference हमें समझने में मदद करता है।
Tracking Error यह बताने में मदद करता है कि Fund का Return Index से कितनी स्थिरता से भटक रहा है।
इसलिए Index Fund या ETF को समझते समय केवल Expense Ratio मत देखिए।
Expense Ratio के साथ Tracking Difference और Tracking Error को भी समझिए।
तभी आपको उसकी लागत और Index को follow करने की क्षमता, दोनों की बेहतर तस्वीर मिलेगी।
आगे पढ़ें: इंडेक्स फंड क्या होते हैं? | ETF क्या है और कैसे काम करता है?
Fund of Funds में एक और खर्च छिपा समझिए
Fund of Funds यानी FoF सीधे shares या bonds में पैसा लगाने के बजाय दूसरे funds में निवेश करता है।
अब यहाँ एक बात समझना जरूरी है।
मान लीजिए आपने किसी FoF में निवेश किया।
अब उस FoF को चलाने का अपना खर्च तो है ही, लेकिन जिस fund या funds में वह आगे पैसा लगाता है, वहाँ भी कुछ खर्च होता है।
इसका असर भी आखिर आपके निवेश पर ही पड़ता है, हालांकि यह सब SEBI के तय नियमों और सीमाओं के भीतर होता है।
इसलिए FoF देखते समय केवल ऊपर लिखा हुआ एक Expense Ratio देखकर यह मान लेना सही नहीं होगा कि बस इतना ही खर्च है।
आप थोड़ा अंदर जाकर Scheme Information Document भी देखिए।
वहाँ यह समझने की कोशिश कीजिए कि FoF किन funds में निवेश करता है और उन underlying funds के खर्च का असर किस तरह जुड़ सकता है।
Expense Ratio का लंबे समय में कितना असर पड़ सकता है?
मान लीजिए आपने किसी Mutual Fund में ₹10 लाख का निवेश किया है।
अब अगर दो funds के Expense Ratio में सिर्फ 0.5% या 1% का फर्क है, तो पहली नजर में यह बहुत छोटा लगता है।
आपको ₹10 लाख पर एक प्रतिशत सुनकर शायद लगे कि इतनी बड़ी बात क्या है।
लेकिन कहानी यहाँ थोड़ी बदल जाती है।
क्योंकि यह खर्च सिर्फ एक साल नहीं लगता है।
अगर आपका निवेश 10, 15 या 20 साल तक चलता है, तो हर साल थोड़ा-थोड़ा फर्क जुड़ता जाता है।
साथ ही जिस पैसे पर आगे growth हो सकती थी वह भी कम होता जाता है।
आइये इसे एक आसान उदाहरण से समझते हैं।
मान लीजिए दोनों जगह खर्च काटने से पहले निवेश में 10% सालाना बढ़त हुई और एक स्थिति में सालाना खर्च 0.5% है और दूसरी में 1.5%।
| समय | 0.5% खर्च वाला उदाहरण | 1.5% खर्च वाला उदाहरण | लगभग फर्क |
|---|---|---|---|
| 10 साल | ₹24.78 लाख | ₹22.61 लाख | ₹2.17 लाख |
| 20 साल | ₹61.42 लाख | ₹51.12 लाख | ₹10.30 लाख |
अब जरा 20 साल वाला फर्क देखिए।
Expense Ratio में केवल 1% का अंतर था, लेकिन हमारे इस उदाहरण में अंतिम रकम में करीब ₹10 लाख का फर्क आ गया।
यही वजह है कि Expense Ratio को सिर्फ “0.5% या 1%” देखकर छोड़ देना ठीक नहीं है क्योंकि लंबे समय में छोटा दिखने वाला खर्च भी बड़ा असर डाल सकता है।
हाँ, यहाँ एक बात बहुत जरूरी है।
ऊपर दिया गया 10% सिर्फ गणित समझाने के लिए लिया गया है।
इसका मतलब यह नहीं है कि Mutual Fund से हर साल 10% return मिलेगा।
असली market return कभी ज्यादा, कभी कम और कभी negative भी हो सकता है और Expense Ratio भी समय के साथ बदल सकता है।
इस example का मकसद केवल इतना समझना है कि बाकी चीजें समान मान लें, तो ज्यादा सालाना खर्च लंबे समय में आपकी final value को कम कर सकता है।
NiveshHindi Expense Ratio Lifetime Cost Calculator (आज ही देखें)
Expense Ratio देखते समय मेरी छोटी-सी सूची
Expense Ratio compare करते समय बस कुछ बातें ध्यान में रखिए:
- सबसे पहले यह देखिए कि जो आंकड़ा दिख रहा है, वह BER है या TER।
- Direct Plan की तुलना Direct Plan से और Regular Plan की तुलना Regular Plan से ही करें।
- दोनों जगह दिख रहे Expense Ratio की तारीख एक ही है या नहीं, यह भी जरूर देखें।
- किसी एक दिन TER ज्यादा दिख जाए तो यह मत मान लीजिए कि पूरे साल उतना ही खर्च कटेगा।
- तुलना हमेशा एक जैसी category और एक जैसे plan के बीच करना ज्यादा सही रहेगा।
- अगर आप Index Fund या ETF देख रहे हैं, तो केवल Expense Ratio पर मत रुकिए। Tracking Difference भी समझिए।
- सिर्फ Expense Ratio कम है इसलिए कोई fund अच्छा है, या ज्यादा है इसलिए खराब है, ऐसा निष्कर्ष निकालना सही नहीं होगा।
- और सबसे जरूरी बात, current Expense Ratio देखने के लिए AMC या AMFI की नई जानकारी देखें। महीनों पुराना screenshot कई बार आपको गलत picture दे सकता है।
अक्सर पूछे जाने वाले सवाल
SIP करने पर क्या हर किस्त पर अलग से Expense Ratio कटता है?
नहीं। SIP की हर किस्त से अलग से Expense Ratio नहीं काटा जाता। स्कीम को चलाने का खर्च NAV में धीरे-धीरे शामिल होता रहता है, इसलिए आपको कोई अलग bill नहीं दिखता।
क्या broker या app Expense Ratio अपने पास रखता है?
Expense Ratio Mutual Fund स्कीम का खर्च है। अगर कोई app या platform अपनी अलग सेवा फीस लेता है, तो वह अलग चीज है। स्कीम का मौजूदा BER और TER AMC या AMFI पर देखना बेहतर है।
अगर fund का return घट गया है, तब भी Expense Ratio लगता है?
हाँ। बाजार अच्छा चले या खराब, स्कीम को चलाने के नियमित खर्च बने रहते हैं। कम या negative return वाले समय में यही खर्च ज्यादा महसूस हो सकता है।
अगर किसी दिन TER बहुत ज्यादा दिखे तो क्या SIP रोक देनी चाहिए?
सिर्फ एक दिन का TER देखकर फैसला न करें। पहले देखें कि आंकड़ा BER है या TER, उसका breakup क्या है, Direct या Regular Plan कौन-सा है और data किस तारीख का है।
क्या BER कम हो गया तो Mutual Fund सस्ता हो गया?
जरूरी नहीं। BER केवल base खर्च है। TER में brokerage, transaction cost और लागू statutory levies भी शामिल हो सकती हैं, इसलिए कुल खर्च समझने के लिए TER का breakup देखना जरूरी है।
अंत में…
Expense Ratio छोटा सा नंबर जरूर लगता है लेकिन लंबे समय में इसका असर बड़ा हो सकता है।
इसलिए अगली बार सिर्फ 0.5%, 0.8% या 1% देखकर फैसला मत कीजिए बल्कि पहले यह देखिए कि आंकड़ा BER है या TER, Direct है या Regular और किस तारीख का है।
आप बस इतना समझ गए तो Expense Ratio का आधा confusion तो यहीं खत्म हो जाता है।
और बाकी का आधा आप अपने आंकड़ों से हिसाब लगाकर देखिए।
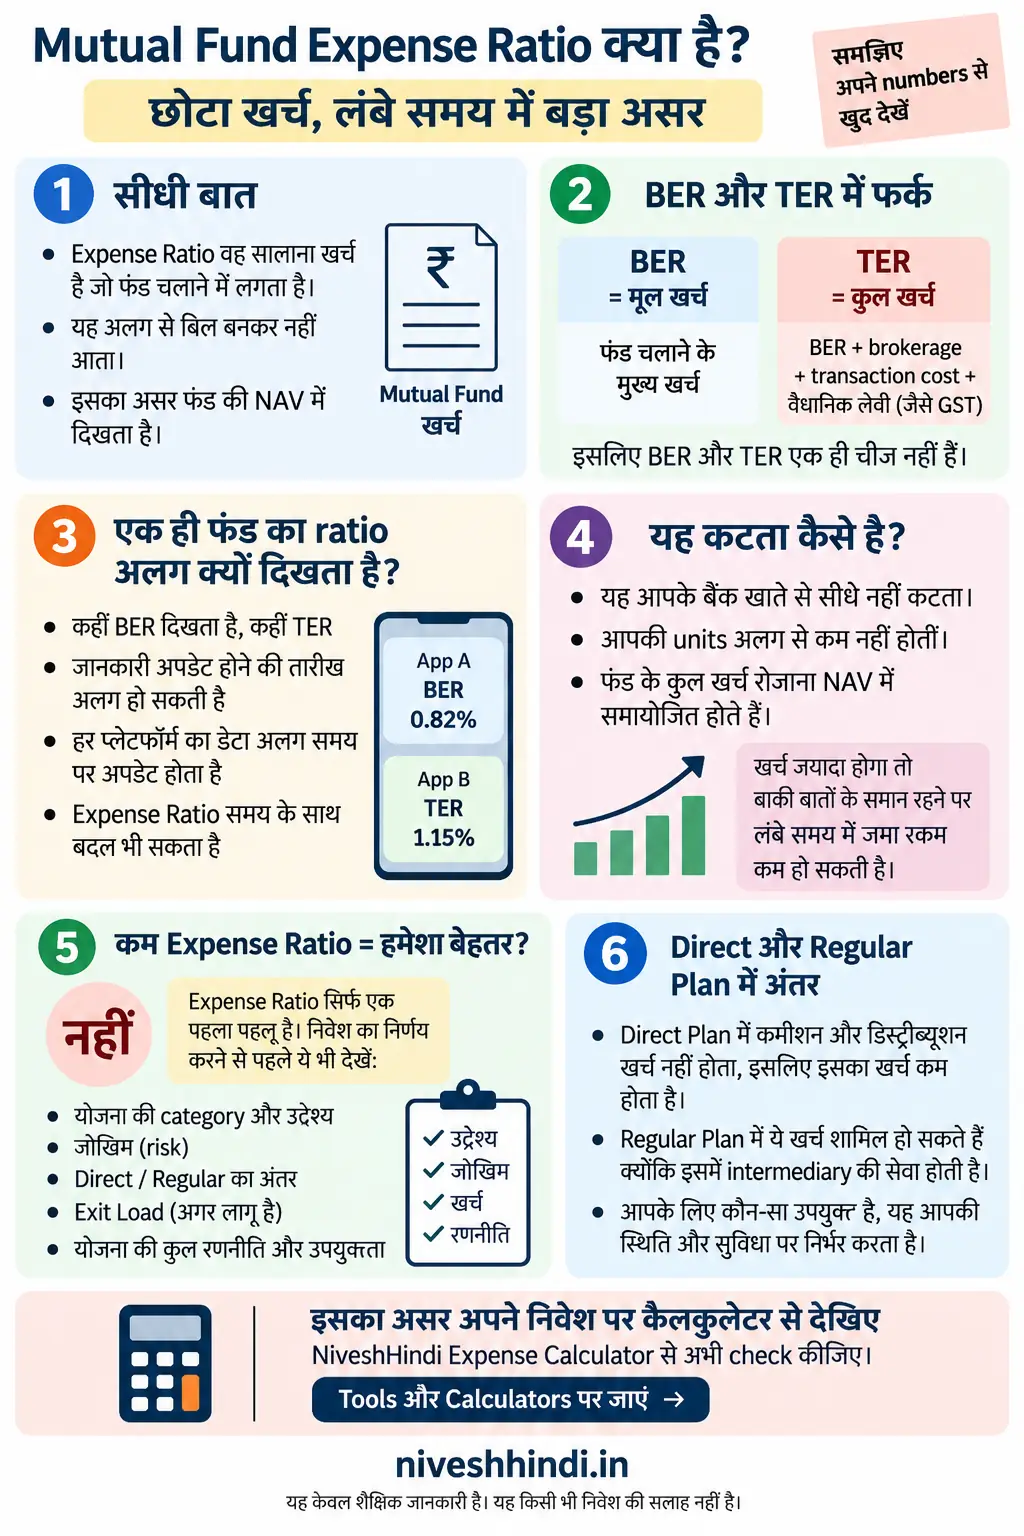
नोट: यह लेख म्यूचुअल फंड और उससे जुड़े खर्चों को आसान भाषा में समझाने के लिए है और किसी स्कीम को खरीदने, बेचने या बनाए रखने की सलाह नहीं है। आप निवेश से पहले यह समझें कि स्कीम कैसे काम करती है, कितना खर्च है, कितना जोखिम है और वह आपके लक्ष्य के लिए सही बैठती है या नहीं।


