
अगर आपने Mutual Fund का नाम पहली बार सुना है तो हो सकता है आपके मन में इसकी image कुछ ऐसी हो कि बहुत सारे लोग अपना पैसा किसी fund में जमा करते हैं और फिर कोई expert उस पैसे को share market में लगाता है।
आपकी बात मोटे तौर पर सही भी है, लेकिन Mutual Fund को सिर्फ इतना समझ लेना अधूरा सा है।
क्योंकि जैसे ही आप थोड़ा और आगे जाते हैं,आपके सामने नए-नए शब्द आने लगते हैं—NAV, Units, SIP, Expense Ratio, Direct Plan, Regular Plan, Growth, IDCW, Riskometer…
….और फिर वही चीज जो शुरुआत में काफी आसान लग रही थी, थोड़ी confusing लगने लगती है।
इसलिए यहाँ हमारा मकसद Mutual Fund की कोई भारी-भरकम definition याद करना नहीं है। पहले यह समझते हैं कि अगर आपने इसमें ₹10,000 लगाए तो आपके पैसे के साथ वास्तव में होता क्या है।
एक बार यह बात आपके समझ में आ गई तो Mutual Fund के बाकी concepts भी अपने-आप काफी आसान हो जाएंगे।
Mutual Fund को 60 seconds में समझिए
मान लीजिए 1,000 लोग हैं और हर व्यक्ति अलग-अलग shares और bonds में पैसा invest करना चाहता है।
लेकिन हर किसी के पास इतना समय, knowledge या पैसा नहीं है कि वह खुद 30–40 securities खरीदकर उनका portfolio बनाता रहे।
अब मान लें कि इन सभी investors का पैसा एक जगह collect कर लिया जाए और उस पैसे को एक तय strategy के हिसाब से अलग-अलग securities में invest किया जाए तो…… मोटे तौर पर यही Mutual Fund का basic idea है।
इस पूरे investment को manage करने का काम Asset Management Company यानी AMC करती है।
AMC अलग-अलग Mutual Fund schemes चलाती है और हर scheme का अपना investment objective होता है।
किसी scheme का पैसा ज्यादातर shares में जा सकता है, किसी का bonds में, किसी में equity और debt दोनों हो सकते हैं तो कोई scheme किसी index को track करने की कोशिश करता है।
निवेशक को उसके लगाए हुए पैसे के बदले उस scheme की units मिल जाती हैं और इन units की कीमत को हम NAV यानी Net Asset Value के जरिए देखते हैं।
तो अगर इसे बहुत simple तरीके से लिखें:
आपका पैसा → Mutual Fund Scheme → अलग-अलग securities का portfolio → आपको Units मिली → Units की कीमत NAV से पता चलती है।
भारत में Mutual Funds SEBI के regulatory framework के अंतर्गत आते हैं। 2026 में SEBI ने Mutual Fund Regulations और schemes की categorisation framework को भी update किया है।
आइये अब इसे numbers से समझते हैं क्योंकि वहीं से पूरी picture साफ होगी।
₹10,000 Mutual Fund में डालने पर वास्तव में होता क्या है?
मान लीजिए आपने किसी Mutual Fund scheme में ₹10,000 invest किए और उस समय उसकी NAV ₹50 है।
हम example को आसान रखने के लिए बाकी charges या applicable adjustments को अभी side में रखते हैं।
तो आपको मिलने वाली units होंगी:
₹10,000 ÷ ₹50 = 200 Units
मतलब अब आपके पास उस Mutual Fund scheme की 200 units हैं।
कुछ समय बाद अगर NAV बढ़कर ₹55 हो जाती है तो आपकी investment की value होगी:
200 × ₹55 = ₹11,000
यानी आपकी ₹10,000 की investment अब ₹11,000 की दिखाई दे रही है।
लेकिन कहानी हमेशा ऊपर ही नहीं जाती।
अगर NAV ₹50 से घटकर ₹45 हो जाए तो उन्हीं 200 units की value होगी:
200 × ₹45 = ₹9,000
अब आपके investment की value ₹1,000 कम हो गई।
यहीं पर Mutual Fund की सबसे basic लेकिन सबसे जरूरी बात समझ में आती है…
देखिये Mutual Fund में पैसा डालते ही कोई fixed return lock नहीं हो जाता। आपकी units रहती हैं, लेकिन उनकी value उस scheme के portfolio की value के साथ बढ़ या घट सकती है।
इसी वजह से Mutual Fund को FD की तरह समझना गलत होगा जहाँ आपको पहले से interest rate पता हो सकता है।
अब यहाँ आपके मन में सवाल आ सकता है कि यह NAV आखिर है क्या?
NAV आखिर है क्या?
NAV का full form है Net Asset Value।
बहुत आसान भाषा में कहें तो यह Mutual Fund की एक unit की value है। AMFI भी NAV को Mutual Fund की per-unit market value के रूप में ही देखता है।
लेकिन यहाँ पर एक confusion बहुत ही common है।
मान लीजिए आपके पास दो Mutual Fund schemes हैं।
पहले Fund की NAV है ₹20 और दूसरे की NAV है ₹100।
पहली नजर में ₹20 वाला fund सस्ता लग सकता है। ऐसा लगता है कि इसमें ज्यादा units मिलेंगी, इसलिए शायद फायदा भी ज्यादा होगा।
अब आइये….जरा calculation देखते हैं।
आप दोनों में ₹10,000-₹10,000 invest करते हैं।
₹20 NAV वाले fund में आपको 500 units मिलेंगी।
₹100 NAV वाले fund में आपको 100 units मिलेंगी।
अब मान लेते हैं कि दोनों funds के underlying portfolio की value 10% बढ़ जाती है।
पहले fund की NAV ₹20 से बढ़कर लगभग ₹22 हो जाएगी और investment की value होगी:
500 × ₹22 = ₹11,000
दूसरे fund की NAV ₹100 से बढ़कर ₹110 हो जाए तो:
100 × ₹110 = ₹11,000
तो देखा आपने ….दोनों जगह result वही है।
इसलिए केवल कम NAV देखकर यह नहीं कहा जा सकता कि कोई Mutual Fund सस्ता या बेहतर है।
NAV आपको unit की value बताती है, fund का अच्छा या खराब होना नहीं।
यही कारण है कि Mutual Fund compare करते समय “इसका NAV केवल ₹15 है” जैसी बात अपने-आप में बहुत useful information नहीं है।
Mutual Fund और SIP एक ही चीज हैं?
यह confusion शायद Mutual Fund से जुड़े सबसे common confusions में से एक है।
कई बार लोग कहते हैं:
“मैं Mutual Fund नहीं करता, मैं SIP करता हूँ।”
जबकि असल में SIP भी Mutual Fund में invest करने का ही एक तरीका है।
Mutual Fund को आप investment vehicle समझिए और SIP यानी Systematic Investment Plan उस vehicle में नियमित रूप से पैसा डालने का एक तरीका है।
मान लीजिए आपके पास ₹60,000 हैं।
आप चाहें तो पूरे ₹60,000 एक ही बार किसी Mutual Fund scheme में invest कर सकते हैं। इसे सामान्य तौर पर lump sum investment कहा जाएगा।
या आप ₹5,000 हर महीने उसी scheme में डाल सकते हैं। यह SIP हो सकती है।
अब इसे एक आसान example से सोचिए।
Home Loan और EMI एक चीज नहीं हैं। Home Loan आपका loan है और EMI उस loan को चुकाने का तरीका।
कुछ-कुछ वैसा ही Mutual Fund और SIP के साथ है।
इसलिए जब कोई पूछता है—“SIP अच्छी है या Mutual Fund?”—तो technically आपसे सवाल ही ठीक तरह से नहीं पूछा गया है।
पहले यह समझना होगा कि कौन-सी Mutual Fund scheme है, उसके बाद यह कि उसमें investment एक साथ करना है या SIP जैसे तरीके से।
Mutual Fund आपका पैसा कहाँ invest कर सकता है?
अब तक हमने यह समझ लिया कि Mutual Fund कई लोगों से पैसा collect करके invest करता है।
लेकिन असली फर्क यहीं से शुरू होता है कि वह पैसा आखिर जा कहाँ रहा है।
अगर आप केवल किसी fund का नाम देखकर invest कर रहे हैं तो आपको आधी ही information पता है।
Scheme का investment objective और mandate पढ़ना ज्यादा जरूरी है।
Broadly Mutual Fund schemes अलग-अलग तरीके से equity, debt, money-market instruments और दूसरे permitted assets में invest कर सकती हैं।
इसके अलावा mf schemes open-ended, close-ended, active, passive जैसी अलग structures और strategies में भी आ सकती हैं।
SEBI ने February 2026 में scheme categorisation और rationalisation के लिए नया framework जारी किया है, इसलिए पुरानी fixed category lists को हमेशा current rules मान लेना ठीक नहीं होगा।
शुरुआत में आपको हर छोटी category याद रखने की जरूरत भी नहीं है।
बस यह समझिए कि अलग-अलग funds का काम अलग अलग हो सकता है।
Equity Mutual Funds
Equity Mutual Fund का बड़ा हिस्सा shares यानी equities में invest हो सकता है।
अब क्योंकि shares की prices रोज बदलती रहती हैं इसलिए equity fund की NAV में भी उतार-चढ़ाव हो सकता है।
यहाँ एक बात ध्यान देने वाली है।
Large Cap, Mid Cap और Small Cap को कई बार ऐसे पेश किया जाता है जैसे यह एक बड़े return की सीढ़ी हो—
Large Cap = कम return
Mid Cap = ज्यादा return
Small Cap = सबसे ज्यादा return
पर ध्यान दें…. मामला इतना simple नहीं है।
इन categories से सबसे पहले यह समझ आता है कि fund किस तरह की companies में invest करने के mandate के साथ चल रहा है।
इसके साथ risk, volatility और portfolio behaviour भी बदल सकता है।
सिर्फ category देखकर ही future return तय नहीं किया जा सकता।
Debt Mutual Funds
Debt Funds मुख्य रूप से bonds, government securities, corporate debt या money-market instruments जैसे fixed-income securities में invest कर सकते हैं।
अब “fixed income” शब्द देखकर यह मत समझिए कि Mutual Fund का return भी fixed हो गया।
Bond की market value interest rates बदलने पर बदल सकती है।
किसी corporate issuer की credit quality खराब हो सकती है और liquidity का भी risk हो सकता है।
मतलब Equity Fund और Debt Fund के risks अलग हो सकते हैं, लेकिन “Debt Fund है इसलिए risk नहीं है” कहना भी गलत होगा।
Hybrid Funds
Hybrid schemes equity और debt या अलग asset classes को combine कर सकती हैं।
ऐसा सुनकर कई लोगों को लगता है कि hybrid मतलब automatically balanced और safe।
लेकिन किसी भी hybrid scheme में equity और debt कितना है, allocation कैसे बदल सकता है और scheme का mandate क्या है केवल यह देखे बिना “Hybrid” नाम से risk तय नहीं किया जा सकता।
Active और Passive Funds
Active Mutual Fund में fund-management team scheme के mandate के अंदर securities select और portfolio manage करती है।
Passive Fund में approach अलग हो सकती है। उदाहरण के लिए Index Fund किसी stated index को closely track करने की कोशिश कर सकता है।
यहाँ भी beginner के लिए सवाल यह नहीं होना चाहिए कि active हमेशा अच्छा है या passive हमेशा अच्छा है।
पहले यह पूछिए:
यह fund करना क्या चाहता है और उसका पैसा वास्तव में कहाँ लगाया जा रहा है?
Mutual Fund में return आता कहाँ से है?
यह सवाल बड़ा simple लगता है, लेकिन Mutual Fund को समझने के लिए काफी important है।
कभी-कभी हमें Mutual Fund return ऐसा दिखाई देता है जैसे fund खुद कहीं से return पैदा कर रहा हो।
असल में return underlying investments से ही आता है।
मान लीजिए किसी equity fund ने अलग-अलग companies के shares खरीदे हैं।
अगर इन shares की कुल market value बढ़ती है तो इसका असर scheme के portfolio और NAV पर पड़ सकता है।
अगर prices गिरती हैं तो NAV भी गिर सकती है।
Debt Fund में picture थोड़ी अलग होगी। वहाँ bonds से मिलने वाला interest एक factor हो सकता है, साथ में bond की market price, interest-rate movement और credit conditions भी असर डाल सकती हैं।
इसके ऊपर fund चलाने का खर्च भी होता है।
मतलब आपकी investment के पीछे सिर्फ “Fund Manager ने अच्छा काम किया या खराब” वाला एक factor नहीं है।
Market movement, portfolio allocation, security selection, interest rates, credit conditions और expenses जैसे कई factors साथ काम कर सकते हैं।
पुराने returns को देखना useful हो सकता है क्योंकि उनसे history समझ आती है, लेकिन उससे future का result तय नहीं हो जाता।
मेरे हिसाब से इसे याद रखने का सबसे आसान तरीका है:
Past Return आपको यह बताता है कि क्या हुआ था, यह नहीं कि आगे क्या होना है।
Mutual Fund में risk कहाँ से आता है?
Mutual Fund के बारे में एक popular line है कि इसमें diversification मिलता है और diversification risk कम करता है।
बात सही है, लेकिन इसे थोड़ा ठीक से समझना जरूरी है।
मान लीजिए आपके पूरे ₹1 लाख केवल एक company के share में लगे हैं और उस company में कोई बड़ी problem आ जाती है। तब आपके पूरे portfolio पर उसका impact काफी ज्यादा हो सकता है।
दूसरी तरफ अगर portfolio कई अलग securities में फैला हुआ है तो एक security की खराब performance का असर कुछ हद तक सीमित हो सकता है।
लेकिन इसका मतलब यह नहीं कि diversified portfolio कभी गिर नहीं सकता।
अगर पूरा equity market 20% गिर रहा है तो 30–40 stocks रखने वाला equity Mutual Fund भी गिर सकता है।
इसलिए diversification खास तौर पर concentration risk को कम करने में मदद कर सकता है, market risk को गायब नहीं करता।
Mutual Fund में कौन-सा risk महत्वपूर्ण होगा, यह उसके portfolio पर depend करेगा।
कुछ common risks इस प्रकार हैं:
Market Risk
Shares या दूसरी market-linked securities की कीमतों में बदलाव से NAV ऊपर-नीचे हो सकती है।
Concentration Risk
अगर fund किसी limited sector, theme या कुछ securities पर ज्यादा dependent है तो वहाँ concentration का risk बढ़ सकता है।
Credit Risk
Debt Fund ने जिस company या issuer की security खरीदी है, उसकी repayment capacity कमजोर पड़ने पर उसकी security की value प्रभावित हो सकती है।
Interest Rate Risk
Interest rates बदलने का असर bonds की market prices पर पड़ सकता है और इससे Debt Fund की NAV भी बदल सकती है।
Liquidity Risk
कभी किसी security को जरूरत के समय उचित price पर बेच पाना मुश्किल हो सकता है।
इन risks को देखकर डरने की जरूरत नहीं है, लेकिन ignore भी नहीं करना चाहिए।
काम की बात यह है कि जिस scheme को आप समझ रहे हैं, उसके लिए कौन-से risks ज्यादा relevant हैं।
Riskometer क्या बताता है?
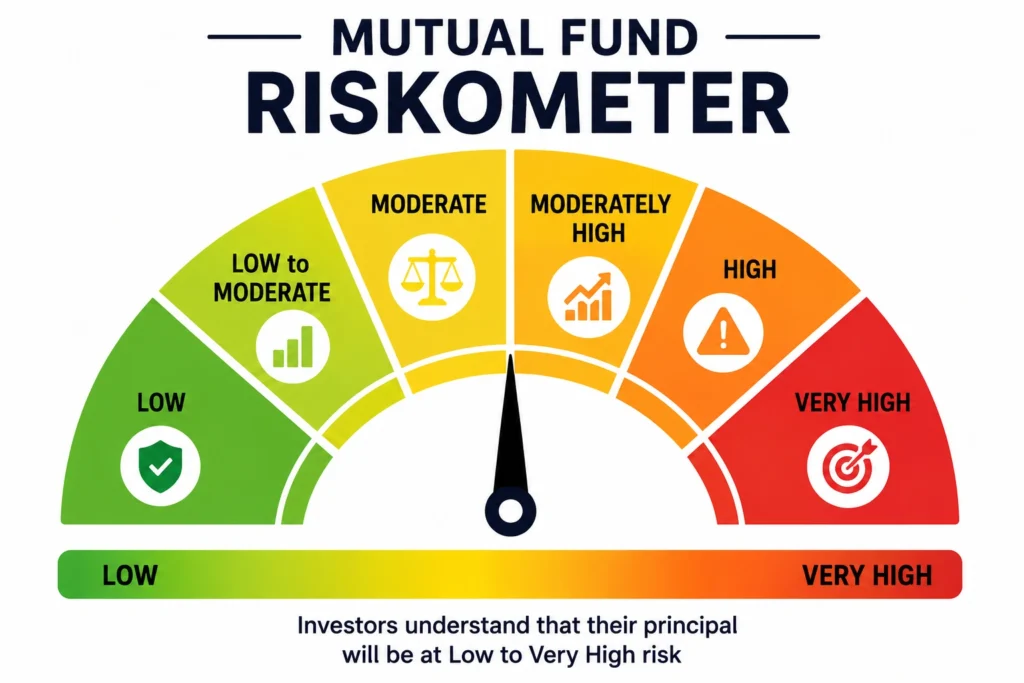
जब आप Mutual Fund की factsheet या scheme page देखते हैं तो वहाँ एक Riskometer दिखाई देता है।
अक्सर हमारा ध्यान सीधे returns के table पर चला जाता है और Riskometer पर नजर ही नहीं पड़ती।
लेकिन शुरुआत में इसे देखना काफी useful है।
SEBI के अनुसार Asset Management Companies को Mutual Fund schemes के लिए Riskometer दिखाना जरूरी है और यह scheme के risk को Low से लेकर Very High तक अलग levels में दिखाता है।
अब इसका मतलब यह नहीं है कि Riskometer आपको भविष्य का loss बता देगा।
मान लीजिए किसी fund का Riskometer “Very High” है। इसका मतलब यह नहीं कि अगले महीने उसमें निश्चित रूप से loss होगा।
इसी तरह “Low” देखकर यह नहीं माना जा सकता कि कोई risk है ही नहीं।
इसे आप एक warning label की तरह समझ सकते हैं जो आपको बताता है कि जिस तरह का investment इस scheme में किया जा रहा है, उसके साथ किस level का risk जुड़ा हुआ है।
इसलिए Mutual Fund देखते समय सिर्फ:
“पिछले 5 साल में return कितना दिया?”
न देखकर यह भी देखिए:
“इसका Riskometer क्या कह रहा है?”
दोनों questions एकदम अलग जानकारी देते हैं।
Expense Ratio क्या है?
अब आते हैं उस खर्च पर जो Mutual Fund चलाने के लिए होता है।
AMC को fund manage करना होता है, research करनी होती है, administration और बाकी operational work होता है। इसके लिए scheme पर expenses लगते हैं और इन्हें समझने के लिए एक important number है Expense Ratio।
आसान भाषा में कहें तो:
Expense Ratio यानी fund चलाने में scheme के assets के मुकाबले सालाना कितना खर्च हो रहा है।
यह ऐसा नहीं है कि हर साल AMC आपको अलग से WhatsApp करके bill भेजेगी कि ₹800 जमा कराइए।
Scheme के expenses NAV में account होते हैं।
AMFI के अनुसार daily NAV applicable expenses deduct करने के बाद disclose की जाती है।
अब मान लीजिए दो similar investment situations में cost का difference 1% है।
एक साल में 1% बहुत बड़ा नहीं लगता।
लेकिन अगर पैसा 15–20 साल invest रहता है तो cost सिर्फ इस साल का मामला नहीं रहता।
Compounding के चलते लंबे समय में final corpus पर इसका असर बढ़ सकता है।
इसलिए Expense Ratio को देखकर सिर्फ यह मत सोचिए कि “0.7% तो बहुत छोटा number है।”
असली सवाल है:
₹ में इसका long-term असर कितना हो सकता है?
[nh_expense_ratio_calculator]
Entry Load और Exit Load
अगर आपने कई साल पुराने Mutual Fund articles पढ़े हैं तो आपको Entry Load शब्द अभी भी दिखाई दे सकता है।
Current Mutual Fund framework में subscription पर entry load नहीं लिया जाता, लेकिन कुछ schemes में redemption के समय Exit Load लागू हो सकता है।
इसलिए पुराने article में Entry Load और Exit Load दोनों को आज की तरह charge बताना सही नहीं है।
Exit Load को example से समझते हैं।
मान लीजिए किसी scheme के rules में लिखा है कि units को एक तय अवधि से पहले redeem करने पर 1% exit load लगेगा।
अब आपने ₹1 लाख की units खरीदीं और कुछ समय बाद emergency आने पर redemption करना पड़ा।
उस समय आपको यह देखना पड़ेगा कि आपकी units पर उस particular scheme का exit-load rule लागू हो रहा है या नहीं।
मतलब सवाल सिर्फ यह नहीं है कि:
“मैं Mutual Fund से पैसा निकाल सकता हूँ?”
सवाल यह भी है:
“कब निकाल सकता हूँ और उस समय कोई charge या restriction है क्या?”
Scheme का current SID/KIM या official information यहाँ ज्यादा भरोसेमंद source है।
Direct और Regular Mutual Fund Plan में क्या फर्क है?
कई नए investors Mutual Fund का नाम देखकर सोचते हैं कि बस अब तो fund select हो गया।
लेकिन उसी scheme के आगे आपको दो versions दिखाई दे सकते हैं:
Direct Plan
और
Regular Plan
इन दोनों के बीच फर्क समझना जरूरी है।
Regular Plan में distributor/intermediary की distribution-related cost शामिल हो सकती है, जबकि Direct Plan में यह distribution commission layer नहीं होती।
इसी वजह से AMFI के अनुसार Direct Plan का expense ratio Regular Plan की तुलना में lower होता है।
यहाँ मैं एक बात साफ करना चाहूँगा।
इस information से सीधे यह conclusion नहीं निकालना चाहिए कि हर व्यक्ति के लिए Direct Plan ही सही है या Regular Plan ही गलत है।
पहले यह समझना है कि आप क्या compare कर रहे हैं।
अगर investor खुद scheme को समझता है, documents पढ़ता है और transactions manage करता है तो उसकी situation अलग हो सकती है।
दूसरी तरफ कोई व्यक्ति distribution/service support ले रहा है तो वहाँ arrangement अलग है।
इसलिए केवल:
“Direct में return ज्यादा है”
वाला shortcut लेने की जगह यह पूछना ज्यादा useful है:
“दोनों plans में cost क्यों अलग है और मुझे बदले में कौन-सी service मिल रही है?”
यहीं से आपका comparison समझदारी वाला बनता है।
Growth और IDCW क्या हैं?
Mutual Fund scheme देखते समय एक और confusion सामने आता है—Growth और IDCW।
पहले IDCW को आमतौर पर Dividend option कहा जाता था। IDCW का full form है Income Distribution cum Capital Withdrawal।
Growth option में scheme की value scheme के NAV में reflect होती रहती है और investor आमतौर पर redemption के जरिए अपनी units की value realize करता है।
IDCW में scheme के rules के अनुसार distribution हो सकता है।
लेकिन यहाँ एक बहुत important बात है।
अगर किसी Mutual Fund ने ₹5 प्रति unit IDCW दिया तो इसका मतलब यह नहीं है कि ₹5 आसमान से extra return बनकर आपके account में आ गया।
IDCW payout होने पर relevant IDCW option की NAV payout amount और applicable statutory adjustment के अनुसार कम होती है।
Current scheme documents भी यही बात बताते हैं।
मान लीजिए किसी IDCW option की NAV ₹50 है और illustration के लिए ₹5 का distribution हो रहा है।
बाकी चीजें same मानें तो payout के बाद NAV उस distribution को reflect करेगी।
इसलिए IDCW को “free dividend” समझना गलत picture देता है।
Growth या IDCW देखते समय सिर्फ पैसा account में आ रहा है या नहीं, यह मत देखिए।
आपको cash-flow जरूरत, scheme mechanics और tax treatment भी समझना होगा।
क्या Mutual Fund से पैसा कभी भी निकाला जा सकता है?
इसका एक line वाला जवाब देना आसान है—
“हाँ, Mutual Funds liquid होते हैं।”
लेकिन फिर वही समस्या है कि यह हर scheme पर equally लागू नहीं होता।
Open-ended Mutual Fund schemes में सामान्य तौर पर ongoing purchase और redemption की facility होती है।
दूसरी तरफ close-ended या interval structures में rules अलग हो सकते हैं।
इसके अलावा exit load या किसी scheme-specific lock-in को भी देखना पड़ेगा।
ELSS इसका जाना-पहचाना example है जहाँ statutory lock-in होता है।
इसलिए अगर आपका सवाल है:
“Emergency में मेरा पैसा निकल जाएगा?”
तो केवल “Mutual Fund है इसलिए हाँ” वाली assumption न बनाइए।
अपनी particular scheme का redemption और exit-load rule देखिए।
एक और चीज—Mutual Fund redemption share की तरह हमेशा उसी second की screen price पर execute होने वाला trade नहीं है।
Applicable NAV के लिए cut-off timing और funds-realisation जैसे rules relevant हो सकते हैं। AMFI इसके लिए अलग applicable-NAV guidelines देता है।
इसलिए पुराने articles में लिखा “तीन दिन बाद की NAV लग सकती है” जैसा fixed example भी सही approach नहीं है।
Actual applicable NAV current rules और transaction circumstances पर depend करेगी।
Mutual Fund पर tax कैसे लगता है?
सबसे पहले यह समझिए कि हर Mutual Fund का tax treatment एक जैसा नहीं होता।
Equity-oriented fund और दूसरे fund structures की tax treatment अलग हो सकती है।
Holding period और transaction की conditions भी matter कर सकती हैं।
August 2026 को Income Tax Department की current guidance के अनुसार section 111A की applicable conditions पूरी करने वाले equity-oriented Mutual Fund के short-term capital gains ( एक साल से कम होल्ड करने पर) पर 20% tax rate लागू हो सकता है।
इसी तरह section 112A की conditions में qualifying long-term gains ( एक साल से ऊपर होल्ड करने पर) के लिए ₹1.25 lakh से ऊपर के amount पर 12.5% rate का framework है।
Surcharge और cess जैसी चीजें भी actual tax calculation में relevant हो सकती हैं।
ELSS को लेकर भी एक common mistake होती है।
“ELSS में ₹1.5 lakh डालो और ₹1.5 lakh tax बच जाएगा”…..यह statement सही नहीं है।
Tax deduction और actual tax saving दो अलग चीजें हैं, और applicable tax regime तथा बाकी conditions भी देखनी पड़ती हैं।
किसी Mutual Fund Scheme को समझने की 8-point checklist
अब तक हमने Mutual Fund की लगभग पूरी basic machinery समझ ली है।
तो फिर अगली बार जब आप किसी Mutual Fund scheme का page या factsheet खोलें, तब शुरुआत केवल उसके 1-year, 3-year या 5-year return से मत कीजिए।
आप पहले इन 8 चीजों को देखिए:
- Investment Objective – fund आखिर करना क्या चाहता है?
- Category और Asset Allocation – पैसा किस तरह की securities में लगाया जा सकता है?
- Riskometer – scheme का disclosed risk level क्या है?
- Benchmark – scheme किस benchmark के against देखी जा रही है?
- Expense Ratio – fund चलाने की cost कितनी है?
- Exit Load या Lock-in – पैसा निकालने पर क्या condition है?
- Direct या Regular – आप कौन-सा plan देख रहे हैं?
- Growth या IDCW – value accumulate होने और distribution के तरीके में क्या फर्क है?
ध्यान दें… यह checklist जानबूझकर “सबसे ज्यादा return किसने दिया” से शुरू नहीं होती।
क्योंकि return history देखना एक हिस्सा हो सकता है, पर हाँ ….पूरी analysis नहीं।
जरा सोचिए, अगर कोई fund पिछले साल 35% ऊपर गया लेकिन आपको यह भी नहीं पता कि वह किस sector में concentrated है, उसका Riskometer क्या है, Expense Ratio कितना है और वह किस तरह का fund है, तो सिर्फ 35% का number आपको बहुत कम information दे रहा है।
पहले fund के बेसिक्स समझिए, फिर numbers का मतलब आपको खुद समझ में आएगा।
पहली बार Mutual Fund में invest करने से पहले क्या समझें?
Mutual Fund में invest करने के लिए applicable KYC requirements पूरी करनी होती हैं।
SEBI की investor guidance भी Mutual Fund और दूसरे securities-market products में KYC compliance की जरूरत को बताती है।
लेकिन KYC तो process का हिस्सा है।
असल financial understanding उसके बाद शुरू होती है।
कई बार beginner सबसे पहले यह पूछता है:
“Account कहाँ खोलूँ?”
या
“कौन-सा app use करूँ?”
लेकिन उससे पहले यह साफ होना ज्यादा जरूरी है कि जिस scheme में पैसा डालने की सोच रहे हैं और वह करती क्या है।
Fund का नाम पढ़िए, लेकिन सिर्फ नाम पर मत रुकिए।
“Opportunities”, “Growth”, “Dynamic”, “Value”, “Advantage” या कोई catchy theme सुनने में तो अच्छी लग सकती है।
लेकिन आपका पैसा आखिर किन assets में जा सकता है, उसका जवाब scheme के objective और documents में मिलेगा।
एक और गलती जो अक्सर होती है कि पहले fund चुन लिया, बाद में goal ढूँढ रहे हैं कि इसे किस काम में लगाएँ।
बेहतर तरीका इसका उल्टा है।
पहले यह समझिए कि पैसा किस purpose के लिए है, कितने समय बाद चाहिए और बीच में value गिरने पर आपकी situation पर क्या असर पड़ेगा।
उसके बाद उस context में scheme की characteristics को समझिए।
देखिये …यह किसी particular fund की recommendation नहीं है; बस investment को देखने का एक सही क्रम है।
Mutual Fund के फायदे क्या हैं?
इतनी सारी cautions पढ़ने के बाद यह मत सोचिए कि Mutual Fund में केवल complications ही हैं।
इस structure के कई practical फायदे भी हैं और शायद इसी वजह से यह investment का इतना popular तरीका बना है।
सबसे obvious फायदा है professional management। आपको हर security खुद select करके रोज monitor नहीं करनी पड़ती।
AMC scheme के mandate के हिसाब से portfolio manage करती है।
दूसरा फायदा है diversification।
मान लीजिए आपके पास केवल ₹5,000 हैं।
इतनी छोटी amount से खुद 30–40 securities का meaningful portfolio बनाना practical नहीं हो सकता, लेकिन pooled Mutual Fund structure के जरिए investor एक broader portfolio में हिस्सेदारी पा सकता है।
तीसरा है convenience।
एक बार KYC और basic setup पूरा होने के बाद investment, SIP और redemption जैसी facilities काफी accessible हैं।
चौथा फायदा है choice।
Equity, Debt, Hybrid, Index और अलग strategies वाले कई प्रकार के funds मौजूद हैं।
लेकिन choice जितनी ज्यादा होती है, confusion भी उतना ही बढ़ता है। इसलिए “बहुत सारे options होना” तभी फायदा है जब आपको उनका फर्क समझ आता हो।
और आखिरी बात—Mutual Fund regulated product है और schemes को objective, portfolio और NAV जैसी information disclose करनी होती है।
लेकिन regulated होने का मतलब यह नहीं है कि आपकी capital guaranteed है।
Professional management का मतलब guaranteed return नहीं होता…ध्यान रखें ।
यहाँ Diversification का मतलब loss नहीं होगा….ऐसा भी नहीं है ।
और liquidity का मतलब हर scheme से बिना किसी condition के तुरंत पैसा निकल जाएगा, यह भी नहीं होता।
देखिये आप इसका फायदा जरूर समझिए, लेकिन उसकी सीमा भी साथ में समझिए। तभी picture पूरी बनेगी।
आगे क्या समझना चाहिए?
अगर यहाँ तक पढ़ने के बाद आपको यह समझ में आ गया है कि Mutual Fund सिर्फ “पैसा डालो और fund manager return देगा” वाली चीज नहीं है तो इस article का सबसे जरूरी काम हो गया।
अब आपका अगला step तुरंत कोई “Top 10 Mutual Funds” list खोजना नहीं होना चाहिए।
पहले SIP को ठीक से समझिए क्योंकि ज्यादातर retail investors Mutual Fund तक SIP के जरिए ही पहुँचते हैं और दोनों terms को अक्सर एक ही समझ लेते हैं।
उसके बाद Expense Ratio समझिए। फिर Direct और Regular Plan का फर्क।
अगर Index Fund या ETF जैसे passive products देखते हैं तो tracking कैसे काम करती है, वह समझना useful होगा।
और जब returns compare करना शुरू करें तो CAGR और XIRR जैसे numbers का मतलब समझिए…..क्योंकि हर return number एक ही चीज नहीं बताता।
धीरे-धीरे आपको आपने भीतर एक फर्क महसूस होगा।
पहले आप Mutual Fund का नाम देखते थे और पूछते थे—
“इसने return कितना दिया?”
अब शायद आप पहले पूछेंगे—
“यह fund किस category का है, इसका mandate क्या है, risk कितना है, cost क्या है और मेरा पैसा इसमें जा कहाँ रहा है?”
मेरे हिसाब से Mutual Fund समझने की असली शुरुआत वहीं से होती है।
कुछ अक्सर पूछे जाने वाले सवाल
क्या SIP और Mutual Fund अलग हैं?
हाँ। Mutual Fund वह investment scheme/vehicle है जिसमें आपका पैसा invest होता है, जबकि SIP उस Mutual Fund में नियमित अंतराल पर पैसा invest करने का तरीका है। इसलिए SIP अपने-आप में कोई अलग asset class नहीं है।
क्या कम NAV वाला Mutual Fund बेहतर होता है?
नहीं। कम NAV का मतलब केवल यह है कि एक unit की current value कम है। ₹10,000 invest करने पर कम NAV में ज्यादा units और ज्यादा NAV में कम units मिल सकती हैं, लेकिन केवल इसी वजह से किसी fund का return बेहतर नहीं हो जाता।
क्या Mutual Fund में पैसा कम हो सकता है?
हाँ। Mutual Fund की NAV underlying investments की market value के साथ घट सकती है। Risk कितना होगा यह scheme के portfolio और strategy पर भी depend करता है।
क्या Direct Plan हमेशा Regular Plan से बेहतर है?
Direct Plan में distribution commission layer नहीं होने के कारण expense ratio Regular Plan से lower होता है। लेकिन केवल cost difference देखकर हर investor के लिए universal recommendation नहीं दी जा सकती। यह समझना जरूरी है कि दोनों arrangements में cost और service कैसे अलग हैं।
Growth और IDCW में क्या फर्क है?
Growth option में value scheme की NAV में बनी रहती है, जबकि IDCW option में scheme के rules के अनुसार distribution हो सकता है। IDCW को extra/free return नहीं समझना चाहिए क्योंकि payout के बाद relevant option की NAV adjust होती है।
क्या Mutual Fund से कभी भी पैसा निकाल सकते हैं?
Open-ended schemes में सामान्य तौर पर ongoing redemption facility होती है, लेकिन हर Mutual Fund का rule एक जैसा नहीं होता। Exit Load, lock-in, close-ended या interval structure जैसी conditions हो सकती हैं। इसलिए अपनी particular scheme के current redemption rules देखना जरूरी है।
क्या Mutual Fund guaranteed return देता है?
नहीं। Mutual Fund का return उसके underlying investments और market conditions पर depend करता है। Scheme regulated हो सकती है, लेकिन regulation return या invested capital की guarantee नहीं देता।
Educational Note: NiveshHindi का उद्देश्य financial awareness और investor education है। इस article में किसी Mutual Fund scheme को Buy, Sell या Hold करने की recommendation नहीं दी गई है। किसी भी scheme को समझते समय उसके latest official documents, Riskometer, expenses, exit conditions और applicable tax rules जरूर देखें।


Your youtube channel is not available
Please make new channel and upload old videos
Thanks