अपने बच्चों के सुरक्षित भविष्य की योजना बनाना कोई आसान काम नहीं है।
हममे से अधिकतर लोग अपने बच्चों के लिए एक मजबूत और बेहतरीन फाइनेंसियल प्लान बनाने की कोशिश तो करते हैं लेकिन जब जरूरत पड़ती है तब पैसे की कमी पड़ जाती है।
लेकिन जरा सोचिए, पैसे की कमी आखिर आती क्यों है?
कई बार वजह यह नहीं होती कि हमने बच्चों के लिए कुछ बचाया ही नहीं।
हो सकता है आपने एसआईपी शुरू कर रखी हो, पीपीएफ में पैसा जमा कर रहे हों, कोई बीमा योजना भी ली हो और कुछ रकम पहले से अलग रखी हो।
फिर भी एक बात का हमें सही अंदाजा नहीं होता कि जिस पढ़ाई के लिए हम यह पैसा जोड़ रहे हैं, उसके समय तक हमें कुल कितनी रकम की जरूरत पड़ेगी।
मान लीजिए आज किसी अच्छी पढ़ाई पर ₹25 लाख खर्च होते हैं और आपके बच्चे को यह पैसा 15 साल बाद चाहिए।
तब आपका लक्ष्य केवल ₹25 लाख नहीं रह जाएगा क्योंकि इतने सालों में पढ़ाई का खर्च भी तो बढ़ेगा।
यहीं से असली सवाल बदल जाता है।
सवाल यह नहीं कि “बच्चे के लिए सबसे अच्छा प्लान कौन-सा है?”
पहले यह देखना जरूरी है कि मुझे आगे कितना पैसा चाहिए, अभी मेरे पास कितना पैसा है और जो रकम मैं हर महीने जमा कर रहा हूँ उससे उस जरूरत का कितना हिस्सा पूरा हो सकता है।
जब यह हिसाब सामने आ जाता है, तब यह समझना काफी आसान हो जाता है कि आपकी अभी की तैयारी पर्याप्त है या कहीं कोई कमी रह रही है।
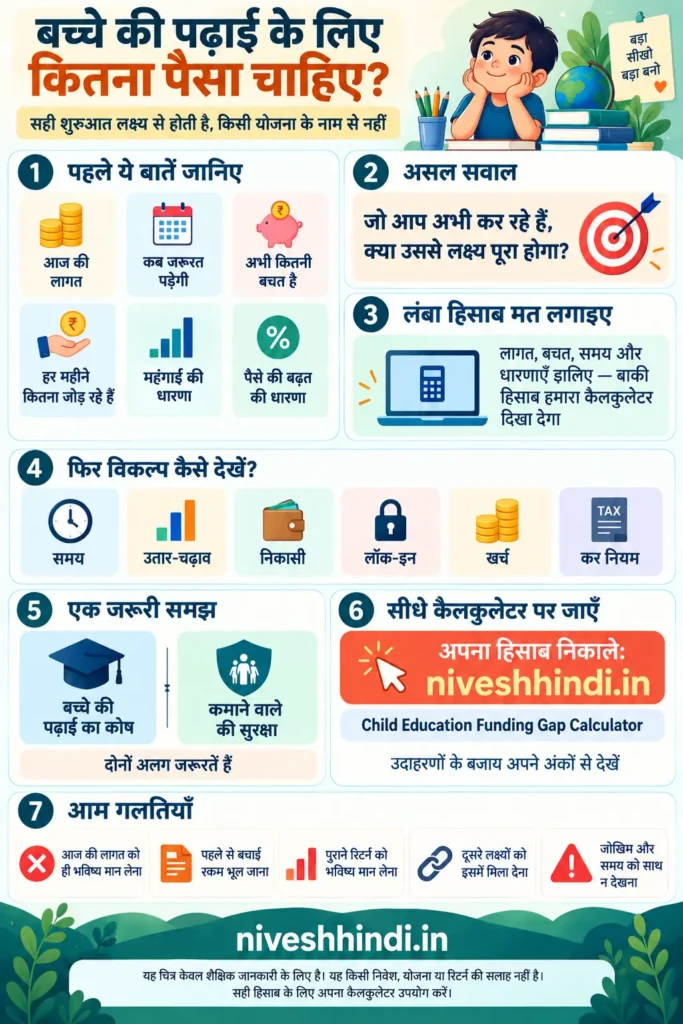
इस पूरे लेख में सबसे जरूरी बात बस इतनी है कि बच्चे के लिए कोई फंड, पॉलिसी या योजना चुनने की जल्दी न करें। पहले यह हिसाब लगाइए कि आगे पढ़ाई के लिए कितना पैसा चाहिए और आपकी आज की बचत उस लक्ष्य का कितना हिस्सा पूरा कर सकती है। यह लेख केवल जानकारी और समझ बढ़ाने के लिए है। यहाँ पर किसी खास फंड, योजना या निवेश को खरीदने की सलाह नहीं दी गई है। |
बच्चे की पढ़ाई के लिए कितना पैसा चाहिए?
मान लीजिए आपका बच्चा अभी छोटा है और जिस कॉलेज या पढ़ाई के लिए आप तैयारी करना चाहते हैं उसकी आज की कुल लागत लगभग ₹25 लाख है।
यह पैसा आपको 15 साल बाद चाहिए।
अब अगर आप सिर्फ ₹25 लाख को ही अपना लक्ष्य मानकर चल रहे हैं तो आपका हिसाब अधूरा है।
क्योंकि 15 साल बाद कॉलेज की फीस आज जितनी नहीं रहेगी।
इसके अलावा रहने का खर्च, किताबें, आने-जाने का खर्च और दूसरी जरूरतें भी बढ़ सकती हैं।
इसलिए आज की ₹25 लाख की लागत को सीधे 15 साल बाद की लागत नहीं माना जा सकता।
आइये अब इसे एक आसान उदाहरण से समझते हैं।
मान लीजिए पढ़ाई की लागत हर साल 7% बढ़ती है।
ध्यान दें, यहाँ 7% केवल हिसाब समझने के लिए लिया गया है। हम यह नहीं कह रहे कि आने वाले समय में पढ़ाई की लागत 7% ही बढ़ेगी।
इस हिसाब से आज की ₹25 लाख की पढ़ाई 15 साल बाद लगभग ₹69 लाख की हो सकती है।
यानी तस्वीर अब पूरी तरह बदल गई।
आप जिस लक्ष्य को ₹25 लाख का समझ रहे थे, वह इस उदाहरण में करीब ₹69 लाख का दिखाई दे रहा है।
अब असली सवाल यह है कि आपने इस लक्ष्य के लिए अभी तक कितना पैसा जमा किया है और हर महीने जो पैसा बचा रहे हैं, वह 15 साल बाद इस ₹69 लाख के लक्ष्य के सामने कहाँ खड़ा होगा।
यहीं से सही मायने में बच्चे की पढ़ाई की योजना शुरू होती है।
बच्चे की पढ़ाई का लक्ष्य निकालने के लिए क्या-क्या जानना जरूरी है?
इसे बहुत मुश्किल बनाने की जरूरत नहीं है।
शुरुआत में आपको केवल छह बातें पता होनी चाहिए:
- जिस पढ़ाई की बात कर रहे हैं उसकी आज की लगभग कुल लागत कितनी है।
- पैसा कितने साल बाद चाहिए।
- इस लक्ष्य के लिए अभी कितनी रकम अलग रखी हुई है।
- इस लक्ष्य के लिए हर महीने अभी कितनी बचत या निवेश हो रहा है।
- पढ़ाई की लागत हर साल कितनी बढ़ सकती है, इसके बारे में आपकी क्या धारणा है।
- आपकी जमा रकम आगे सालाना कितनी बढ़ सकती है, इसके बारे में आपने क्या मानकर हिसाब लगाया है।
बस इतना काफी है।
शुरुआती हिसाब के लिए बच्चे की सही उम्र, आपकी तनख्वाह, कौन-सा फंड लिया है या किस ऐप से निवेश करते हैं जैसी बातें जरूरी नहीं हैं।
अगर आपको यह पता है कि पैसा कितने साल बाद चाहिए, तो आप वहीं से हिसाब शुरू कर सकते हैं।
जरा सोचिए, दो लोगों की मासिक बचत ₹10,000 हो सकती है लेकिन दोनों की स्थिति एक जैसी नहीं होगी।
एक के पास पहले से ₹10 लाख जमा हो सकते हैं और दूसरे ने अभी शुरुआत की हो।
एक को पैसा 15 साल बाद चाहिए और दूसरे को केवल 8 साल बाद।
इसलिए केवल यह पूछना कि “बच्चे के लिए हर महीने कितना निवेश करूँ?” पूरा सवाल नहीं है।
सही सवाल है—
मेरा लक्ष्य कितना बड़ा है, मेरे पास अभी कितना पैसा है और जो मैं अभी बचा रहा हूँ उससे लक्ष्य का कितना हिस्सा पूरा हो सकता है?
अपनी तैयारी में कितनी कमी है, यहाँ देखें
अब मान लें आपने बच्चे की पढ़ाई के लिए कुछ पैसा पहले से जमा कर रखा है और हर महीने भी कुछ रकम बचा रहे हैं।
तब अगला सवाल यही आता है कि क्या इतना पैसा काफी होगा?
अब सिर्फ यह देखना कि आप हर महीने ₹5,000 या ₹10,000 जमा कर रहे हैं, काफी नहीं है।
आपको यह भी देखना होगा कि बच्चे की पढ़ाई में अभी कितने साल बाकी हैं और उस समय तक पढ़ाई की लागत कितनी हो सकती है।
इसी काम के लिए हमने चाइल्ड एजुकेशन फंडिंग गैप कैलकुलेटर बनाया है।
इसमें आपको केवल आज की पढ़ाई की लागत, पैसा कितने साल बाद चाहिए, अभी कितनी रकम अलग रखी है और हर महीने कितना पैसा जमा कर रहे हैं जैसी सामान्य जानकारी भरनी है।
इसके बाद आप देख सकते हैं कि भविष्य में पढ़ाई की अनुमानित लागत कितनी हो सकती है, आपकी मौजूदा तैयारी से कितनी रकम बन सकती है और दोनों के बीच कितनी कमी रह सकती है।
अभी अपने नंबर डालकर Child Education Funding Gap Calculator में हिसाब देखें|
एक बात यहाँ ध्यान देने वाली है।
यह कैलकुलेटर भविष्य नहीं बताता है बल्कि वह केवल आपके दिए हुए नंबर और धारणाओं के आधार पर ही हिसाब करता है।
मान लें आपने जमा रकम की बढ़त 8% मानी और पढ़ाई की लागत में बढ़ोतरी 7% मानी।
अगर आगे ये दोनों दरें अलग रहती हैं तो नतीजा भी अलग होगा।
इसलिए केवल एक नतीजा देखकर न रुकें और कैलकुलेटर में अलग-अलग दरें डालकर भी देखें।
इससे आपको यह समझने में ज्यादा मदद मिलेगी कि आपकी योजना में थोड़ा बदलाव होने पर बच्चे की पढ़ाई के लिए कितनी कमी रह सकती है।
₹3 लाख पहले से हैं और ₹10,000 हर महीने जा रहे हैं तो क्या यह काफी है?
अब इसी उदाहरण को थोड़ा आगे बढ़ाते हैं।
मान लीजिए बच्चे की पढ़ाई के लिए आपने अभी ₹3 लाख अलग रखे हैं और हर महीने ₹10,000 भी जमा कर रहे हैं।
हिसाब लगाने के लिए हम मान लेते हैं कि आपकी जमा रकम सालाना 8% की दर से बढ़ती है। ध्यान रखें, यह केवल उदाहरण समझने के लिए लिया गया आंकड़ा है। आगे आपको इतना ही रिटर्न मिलेगा, ऐसा मानकर नहीं चलना है।
| चीज | उदाहरण |
|---|---|
| आज की पढ़ाई की लागत | ₹25 लाख |
| पैसा चाहिए | 15 साल बाद |
| अभी अलग रखी रकम | ₹3 लाख |
| हर महीने की बचत | ₹10,000 |
| पढ़ाई की लागत बढ़ने की धारणा | 7% सालाना |
| जमा रकम बढ़ने की धारणा | 8% सालाना |
इन आंकड़ों के हिसाब से आज की ₹25 लाख की पढ़ाई 15 साल बाद करीब ₹69 लाख की पड़ सकती है।
दूसरी तरफ आपके अभी के ₹3 लाख, 8% सालाना बढ़त मानें तो लगभग ₹9.5 लाख हो सकते हैं।
इसी तरह हर महीने जमा किए जा रहे ₹10,000 करीब ₹33.8 लाख तक पहुँच सकते हैं।
दोनों को जोड़ दें तो आपके पास लगभग ₹43.3 लाख बनते हैं।
अब जरा दोनों रकम को आमने-सामने रखिए।
जरूरत है करीब ₹69 लाख की और आपकी मौजूदा योजना से बन रहे हैं करीब ₹43.3 लाख।
यानी इस उदाहरण में आपकी अभी की तैयारी बच्चे की पढ़ाई के लक्ष्य का करीब 63% हिस्सा पूरा करती दिखाई देती है और लगभग ₹25.7 लाख की कमी रह जाती है।
यही कारण है कि केवल यह पूछना कि “₹10,000 की एसआईपी काफी है या नहीं?” अपने-आप में पूरा सवाल नहीं है।
₹10,000 हर महीने किसी एक लक्ष्य के लिए काफी हो सकते हैं और किसी दूसरे बड़े लक्ष्य के लिए कम पड़ सकते हैं।
इसलिए हर महीने कितनी रकम जा रही है, यह देखने से ज्यादा जरूरी है कि आखिर आपको कितनी रकम चाहिए।
अब सवाल है कि अगर इसी 15 साल की अवधि और इन्हीं धारणाओं के हिसाब से इस ₹25.7 लाख की कमी को पूरा करना हो, तो हर महीने कितनी अतिरिक्त रकम का हिसाब बनता है?
यह करीब ₹7,600 प्रति माह आता है।
लेकिन इसका मतलब यह नहीं है कि आपको आज से ₹7,600 ही निवेश करना चाहिए।
यह केवल ऊपर लिए गए आंकड़ों का गणित है। पढ़ाई की लागत, आपकी जमा रकम की बढ़त या समय में थोड़ा भी बदलाव होगा तो यह रकम भी बदल जाएगी।
अगर महंगाई ज्यादा निकली या आपकी रकम कम बढ़ी तो?
एक ही हिसाब देखकर फैसला कर लेना मुझे ठीक नहीं लगता क्योंकि भविष्य में सबसे बड़ी दिक्कत यही है कि आज हम जो अनुमान लगा रहे हैं, जरूरी नहीं कि आगे सब कुछ वैसा ही हो।
जरा उसी उदाहरण में केवल दो बदलाव करके देखते हैं।
पहली स्थिति में मान लें कि पढ़ाई का खर्च 7% की जगह 9% सालाना बढ़ता है। दूसरी स्थिति में पढ़ाई का खर्च 7% की दर से ही बढ़ता है, लेकिन आपकी जमा रकम 8% की जगह केवल 6% सालाना बढ़ती है।
| स्थिति | भविष्य की अनुमानित लागत | मौजूदा योजना से अनुमानित रकम | लक्ष्य का कितना हिस्सा | अनुमानित कमी |
|---|---|---|---|---|
| आपकी मूल धारणाएँ | ₹69.0 लाख | ₹43.3 लाख | लगभग 63% | ₹25.7 लाख |
| पढ़ाई का खर्च 2 प्रतिशत अंक ज्यादा बढ़े | ₹91.1 लाख | ₹43.3 लाख | लगभग 48% | ₹47.8 लाख |
| रकम की बढ़त 2 प्रतिशत अंक कम हो | ₹69.0 लाख | ₹35.9 लाख | लगभग 52% | ₹33.1 लाख |
अब आप देख सकते हैं कि हमने यहाँ कोई बहुत बड़ा बदलाव नहीं किया।
केवल पढ़ाई का खर्च थोड़ा ज्यादा बढ़ा तो कमी ₹25.7 लाख से बढ़कर लगभग ₹47.8 लाख हो गई।
इसी तरह आपकी रकम की बढ़त थोड़ी कम रही तो भी कमी बढ़कर करीब ₹33.1 लाख हो जाती है।
इसका मतलब यह नहीं है कि आगे ऐसा ही होगा। यह तालिका भविष्य की कोई भविष्यवाणी नहीं करती।
इसका काम बस इतना है कि आपके लगाए हुए अनुमान थोड़े बदल जाएँ तो लक्ष्य पर कितना असर पड़ सकता है, यह आपको पहले से दिखाई दे जाए।
मेरे हिसाब से किसी लक्ष्य कैलकुलेटर का यही ज्यादा काम का हिस्सा है।
केवल एक बड़ी रकम दिखा देना काफी नहीं है बल्कि आपको यह भी समझ में आना चाहिए कि वह रकम किन अनुमानों पर टिकी हुई है।
लेकिन अभी तो पता ही नहीं बच्चा आगे क्या पढ़ेगा?
यह सवाल बहुत काम का है।
अगर बच्चा अभी छोटा है तब हमें कैसे पता होगा कि 15 साल बाद वह इंजीनियरिंग करेगा, मेडिकल करेगा, डिजाइन पढ़ेगा, पायलट बनेगा या कोई ऐसा काम चुनेगा जिसके बारे में आज हमने सोचा भी नहीं है।
इसलिए अभी से किसी एक कोर्स को पकड़कर बिल्कुल सही रकम निकालने की कोशिश करने की जरूरत नहीं है।
मान लीजिए आज एक सामान्य उच्च शिक्षा में करीब ₹15 लाख का खर्च आता है और किसी महंगी पेशेवर पढ़ाई में ₹30 लाख या उससे ज्यादा लग सकता है।
आप दोनों रकम का अलग-अलग हिसाब निकाल सकते हैं।
अगर आपको लगता है कि आगे चलकर विदेश में पढ़ाई भी एक संभावना हो सकती है तब उसका तीसरा हिसाब बना लीजिए।
इससे आपको कोई ऐसी एक रकम नहीं मिलेगी जिसे हम आज ही बिल्कुल सही मान लें।
पर इतना जरूर पता चल जाएगा कि कम खर्च वाली स्थिति में कितनी तैयारी चाहिए और महंगी पढ़ाई होने पर कितना बड़ा अंतर आ सकता है।
बच्चा जैसे-जैसे बड़ा होगा उसकी रुचि भी साफ होने लगेगी तब उस समय फीस की नई जानकारी लेकर फिर से हिसाब निकाल लीजिए।
आखिर 15 साल की योजना एक बार बनाकर भूल जाने के लिए नहीं होती है।
भारत में पढ़ेगा या विदेश में—अभी नहीं पता तो क्या करें?
यह भी बहुत सामान्य सवाल है।
बहुत से माता-पिता यहीं से ₹1 करोड़, ₹2 करोड़ या ₹3 करोड़ जैसी कोई बड़ी रकम पकड़ लेते हैं और उसी को बच्चे की पढ़ाई का लक्ष्य मान लेते हैं।
ऐसा करने की जरूरत नहीं है।
अगर विदेश में पढ़ाई की संभावना भी रखनी है तब उसका हिसाब भारत की पढ़ाई से अलग निकालिए।
मान लीजिए आज भारत में किसी पढ़ाई पर ₹20 लाख खर्च आता है। वहीं विदेश में उसी तरह की पढ़ाई के लिए फीस के अलावा रहने, आने-जाने, बीमा और दूसरे खर्च भी जुड़ सकते हैं।
इसलिए विदेश वाली स्थिति में केवल कॉलेज की फीस देखना सही नहीं होगा।
और अगर खर्च डॉलर, पाउंड या किसी दूसरी विदेशी मुद्रा में होना है तब आगे रुपये की कीमत बदलने से भी आपका खर्च ऊपर-नीचे हो सकता है।
यही कारण है कि विदेश की पढ़ाई वाला हिसाब हर कुछ साल में दोबारा देखना ज्यादा जरूरी है।
भारत और विदेश दोनों की रकम को जोड़कर एक बहुत बड़ा लक्ष्य बनाने की जगह दोनों का अलग-अलग हिसाब रखिए।
बाद में जब बच्चे की पढ़ाई की दिशा साफ होने लगे तब उसी हिसाब से लक्ष्य भी बदल दीजिए।
बच्चा विदेश में पढ़े तो क्या अभी से विदेश में ही निवेश करना जरूरी है?
अगर आप अपने बच्चे को आगे विदेश में पढ़ाने की सोच रहे हैं तब जरूरी नहीं कि आज से ही पैसा विदेश में निवेश करना शुरू कर दें।
यहाँ दो चीजें अलग-अलग हैं।
पहली, पढ़ाई के लिए भविष्य में कितने पैसे की जरूरत पड़ सकती है और दूसरी, उस पैसे के लिए आप निवेश कहाँ करते हैं।
मान लें आज किसी विदेशी कॉलेज की फीस और रहने का खर्च मिलाकर ₹30 लाख है और बच्चे को वहाँ 12 साल बाद जाना है।
तब सबसे पहले यह देखना जरूरी है कि 12 साल बाद यही खर्च कितना हो सकता है।
अगर फीस डॉलर, पाउंड या किसी दूसरी मुद्रा में देनी है तब रुपये की कीमत में बदलाव का असर भी पड़ेगा।
हो सकता है आज जितने रुपये में एक डॉलर मिलता है, 10–15 साल बाद उतने में न मिले।
पर इसका मतलब यह भी नहीं कि आपको आज ही पूरा पैसा डॉलर में रखना जरूरी है।
पैसा विदेश भेजने के नियम, टैक्स और निवेश के नियम समय के साथ बदल सकते हैं। इसलिए आज के नियमों को अगले 15 साल के लिए पक्का मान लेना ठीक नहीं होगा।
बेहतर यह है कि समय-समय पर अपने लक्ष्य का हिसाब दोबारा देखते रहें।
अगर बच्चे का विदेश जाना लगभग तय होने लगे तब फीस की विदेशी मुद्रा में भी खर्च देखकर अपने लक्ष्य को फिर से जाँच सकते हैं।
स्कूल फीस और रोज के खर्च भी उसी पढ़ाई की रकम से निकालें?
यह सवाल भी बहुत लोगों के मन में आता है।
बच्चे के लिए पैसा अलग रखा है तो स्कूल फीस, डे-केयर, कोचिंग या दूसरी जरूरतें भी उसी पैसे से क्यों न पूरी कर लें?
पर ऐसा करने पर कुछ साल बाद आपको खुद पता नहीं चलेगा कि बच्चे की उच्च शिक्षा के लिए वास्तव में कितना पैसा बचा है।
मान लें आपने ₹20 लाख बच्चे की कॉलेज की पढ़ाई के लिए अलग मान रखे हैं।
अब उसी पैसे से स्कूल की फीस, कोचिंग, लैपटॉप, खिलौने और छुट्टियों का खर्च भी निकलता रहा तब ₹20 लाख का आपका असली लक्ष्य धीरे-धीरे कम होता जाएगा।
इसलिए बच्चे के आज के खर्च और 10–15 साल बाद की पढ़ाई के पैसे को कम-से-कम अपने हिसाब में अलग रखें।
इसके लिए अलग बैंक खाता होना जरूरी नहीं है।
बस इतना साफ होना चाहिए कि कौन-सा पैसा आज के खर्च के लिए है और कौन-सा पैसा भविष्य की पढ़ाई के लिए रखा गया है।
घर की ईएमआई, रिटायरमेंट और बच्चे की पढ़ाई—तीनों साथ हों तो क्या करें?
देखिये असल जिंदगी में यही तो होता है।
केवल बच्चे की पढ़ाई ही हमारा एकमात्र खर्च नहीं होता।
घर की ईएमआई है, रोज के खर्च हैं, माता-पिता की जिम्मेदारी है, इमरजेंसी के लिए पैसा चाहिए और अपनी रिटायरमेंट भी देखनी है।
इसलिए यह कहना आसान है कि अपनी कमाई का 10%, 15% या 20% बच्चे के लिए निवेश कर दीजिए। लेकिन हर परिवार के लिए ऐसा एक ही नियम सही नहीं हो सकता।
पहले अपने बड़े लक्ष्यों का अलग-अलग हिसाब निकालिए।
मान लें आपके पास अभी ₹10 लाख का निवेश है।
अगर वही ₹10 लाख आपने रिटायरमेंट में भी गिन लिया और बच्चे की पढ़ाई में भी, तब कागज पर आपके पास ₹20 लाख दिखाई देंगे जबकि असल में पैसा केवल ₹10 लाख है।
यह गलती बहुत आसानी से हो सकती है।
अब दूसरी बात मासिक बचत की है।
मान लें हिसाब लगाने पर बच्चे की पढ़ाई के लिए आपको हर महीने ₹20,000 बचाने की जरूरत दिखाई दे रही है, लेकिन आपकी आमदनी और बाकी खर्चों को देखते हुए ₹20,000 हर महीने बचाना मुश्किल है।
तब केवल कागज पर ₹20,000 लिख देने से लक्ष्य पूरा नहीं होगा।
अगर दो-तीन महीने बाद ही निवेश रोकना पड़े तो ऐसी योजना का कोई फायदा नहीं।
इसलिए पहले यह जानना जरूरी है कि बच्चे की पढ़ाई के लिए कितना पैसा कम पड़ रहा है।
उसके बाद यह देखना भी उतना ही जरूरी है कि उस कमी को पूरा करने के लिए जो मासिक रकम चाहिए, वह आपकी बाकी जिम्मेदारियों के साथ लंबे समय तक चल सकती है या फिर नहीं।
बच्चे की पढ़ाई की योजना में इमरजेंसी फंड और जीवन बीमा अलग क्यों रखें?
बच्चे की पढ़ाई के लिए रकम बनाना एक समस्या है।
कमाने वाले माता-पिता के साथ कुछ अनहोनी हो जाए और घर की आमदनी रुक जाए, यह दूसरी समस्या है।
अचानक नौकरी चली जाए या बड़ा इलाज खर्च आ जाए, यह तीसरी समस्या है।
इन तीनों को एक ही योजना से हल करने की कोशिश करेंगे तो परेशानी हो सकती है।
मान लें आपने बच्चे की पढ़ाई के लिए 5 लाख रुपये अलग रखे हैं।
अब अचानक नौकरी चली गई और घर का खर्च चलाने के लिए यही पैसा निकालना पड़ा।
पैसे ने उस समय आपकी मदद तो कर दी, लेकिन बच्चे की पढ़ाई का लक्ष्य फिर पीछे चला गया।
इसलिए बच्चे की पढ़ाई के लिए रखा पैसा अलग समझें और घर की इमरजेंसी के लिए कुछ ऐसी रकम भी रखें जिसे जरूरत पड़ने पर आसानी से निकाला जा सके।
इसी तरह कमाने वाले सदस्य का जीवन बीमा भी अलग जरूरत है।
अगर उसके साथ कुछ अनहोनी हो जाए तो केवल बच्चे की पढ़ाई ही नहीं, घर के रोज के खर्च, कर्ज और दूसरी जिम्मेदारियां भी चलती रहनी चाहिए।
इसका मतलब यह नहीं कि हर व्यक्ति को एक जैसा बीमा या एक जैसी रकम चाहिए। यह आपके परिवार की आमदनी, कर्ज, खर्च और आप पर निर्भर लोगों के हिसाब से बदलता है।
बात केवल इतनी है कि बच्चे की पढ़ाई का पैसा, घर का इमरजेंसी फंड और जीवन बीमा—तीनों का काम अलग-अलग है।
अगर हम बच्चे के कॉलेज के लिए रखी रकम को ही हर इमरजेंसी का पहला सहारा बना देंगे तो जरूरत के समय वह पैसा धीरे-धीरे दूसरे कामों में खर्च हो सकता है और असली लक्ष्य पीछे छूट सकता है।
बच्चे के लिए पैसा कहाँ निवेश करें?
अब लक्ष्य और उसकी रकम का अंदाजा हो गया, तो अगला सवाल आता है कि बच्चे की पढ़ाई के लिए पैसा कहाँ रखा जाए?
पीपीएफ में, सुकन्या समृद्धि में, म्यूचुअल फंड में, एनपीएस वात्सल्य में, एफडी में या फिर किसी चाइल्ड प्लान में?
यहाँ मैं किसी एक विकल्प को सबसे अच्छा नहीं कहूँगा।
क्योंकि जो विकल्प किसी एक परिवार के लिए ठीक हो सकता है, जरूरी नहीं है कि वही दूसरे परिवार के लिए भी ठीक हो।
मान लीजिए एक बच्चे की पढ़ाई के लिए पैसा 15 साल बाद चाहिए और दूसरे बच्चे के लिए केवल 4 साल बाद तो दोनों के लिए एक जैसा निवेश करना जरूरी नहीं है।
इसलिए किसी भी विकल्प को चुनने से पहले कुछ सीधी बातें देखिए—
- पैसा कितने साल बाद चाहिए?
- बीच में पैसे की जरूरत पड़ सकती है या नहीं?
- निवेश की कीमत ऊपर-नीचे हो सकती है या नहीं?
- पैसा निकालने पर कोई रोक या लॉक-इन तो नहीं है?
- निवेश का खर्च कितना है?
- टैक्स कैसे लगेगा?
- और सबसे जरूरी, जब बच्चे की पढ़ाई के लिए पैसा चाहिए तब वह आसानी से उपलब्ध होगा या नहीं?
इन बातों को समझने के बाद ही किसी योजना की तुलना करना ज्यादा सही रहेगा।
| विकल्प | क्या समझना जरूरी है |
|---|---|
| इक्विटी म्यूचुअल फंड | यह बाजार से जुड़ा होता है, इसलिए इसकी कीमत ऊपर-नीचे हो सकती है। फंड कहाँ निवेश करता है, जोखिम कितना है, खर्च कितना है और आपके लक्ष्य तक कितना समय बचा है, यह जरूर देखें। |
| डेट म्यूचुअल फंड | इसमें भी रिटर्न तय नहीं होता। ब्याज दरों में बदलाव, बॉन्ड की गुणवत्ता और जरूरत के समय पैसा निकाल पाने जैसी बातों को समझना जरूरी है। |
| हाइब्रिड या लाइफ साइकिल फंड | इनमें पैसा एक से अधिक तरह की संपत्तियों में लगाया जा सकता है। कुछ योजनाओं में समय के साथ निवेश का अनुपात भी बदल सकता है। इसलिए केवल नाम देखकर निवेश न करें, उसका ढांचा समझें। |
| पीपीएफ | यह सरकार समर्थित लंबी अवधि की बचत योजना है। नाबालिग के नाम पर भी खाता खोला जा सकता है। इसमें पैसा कब और कितना निकाला जा सकता है, यह पहले समझ लें। |
| सुकन्या समृद्धि योजना | यह केवल पात्र बालिका के लिए है। इसमें जमा, निकासी और परिपक्वता से जुड़े अपने नियम हैं, इसलिए केवल ब्याज दर देखकर फैसला न करें। |
| एनपीएस वात्सल्य | यह बच्चों के लिए बनाया गया एनपीएस खाता है। इसमें पैसा जमा करने, कुछ परिस्थितियों में निकालने और 18 साल की उम्र के बाद आगे क्या होगा, इसके नियम समझना जरूरी है। |
| एफडी या आरडी | इनमें बाजार जैसा रोज का उतार-चढ़ाव नहीं होता, लेकिन केवल तय ब्याज देखकर खुश न हों। यह भी देखें कि कई साल बाद महंगाई और टैक्स के बाद यह रकम आपके लक्ष्य के लिए कितनी काम की रह जाएगी। |
ध्यान दें यह तालिका किसी विकल्प की रैंकिंग नहीं है।
जरा सोचिए, अगर आपको बच्चे की पढ़ाई के लिए पैसा 15 साल बाद चाहिए तो आप उतार-चढ़ाव को देखने का तरीका अलग रख सकते हैं।
लेकिन वही पैसा अगर केवल दो साल बाद कॉलेज की फीस के लिए चाहिए तो सबसे बड़ी चिंता यह होनी चाहिए कि जरूरत के समय रकम उपलब्ध रहे।
इसलिए असली सवाल यह नहीं है कि “सबसे अच्छा निवेश कौन-सा है?”
असली सवाल है—
“मेरे बच्चे की पढ़ाई के लिए पैसा कब चाहिए और उस समय तक किस तरह का निवेश मेरे लक्ष्य के हिसाब से ठीक बैठता है?”
यही बात समझ में आ जाए तो अलग-अलग योजनाओं की तुलना करना काफी आसान हो जाता है।
क्या बच्चे के लिए “चिल्ड्रेन” नाम वाला म्यूचुअल फंड ही जरूरी है?
नहीं, केवल किसी म्यूचुअल फंड के नाम में “चिल्ड्रेन” लिखा होने से वह आपके बच्चे की पढ़ाई के लिए सही नहीं हो जाता है।
मान लीजिए दो म्यूचुअल फंड हैं। एक के नाम में “चिल्ड्रेन” लिखा है और दूसरे में नहीं।
तो इसका मतलब यह नहीं कि पहला फंड अपने-आप आपके बच्चे के लिए बेहतर हो गया।
आपको नाम से ज्यादा यह देखना है कि उस फंड का पैसा कहाँ लगाया जाता है, उसमें कितना जोखिम है, खर्च कितना है, पैसा निकालने पर कोई रोक है या नहीं और सबसे जरूरी—आपको यह पैसा कितने साल बाद चाहिए।
2026 में सेबी ने म्यूचुअल फंड स्कीमों की श्रेणियों में भी बदलाव किए हैं। इसलिए हो सकता है कि किसी पुराने लेख या वीडियो में आपको कोई ऐसी श्रेणी दिखे जो आज उसी रूप में न हो।
इसलिए किसी फंड को उसके नाम या पुरानी श्रेणी से नहीं, बल्कि उसकी आज की जानकारी और निवेश के तरीके से समझिए।
म्यूचुअल फंड देखते समय कम-से-कम यह जरूर देखें कि पैसा कहाँ लगाया जाता है, इक्विटी और डेट कितना है, रिस्कोमीटर क्या बता रहा है, खर्च कितना है और कोई लॉक-इन है या नहीं।
और एक बात का खास ध्यान रखें।
किसी फंड ने पिछले 3 या 5 साल में अच्छा रिटर्न दिया है, इसका मतलब यह नहीं कि आगे भी वही रिटर्न मिलेगा।
बच्चे की पढ़ाई जैसे लंबे लक्ष्य में किसी एक पुराने रिटर्न को पकड़कर पूरा हिसाब बनाना सही नहीं होगा।
अलग-अलग मान्यताओं पर हिसाब लगाकर देखना ज्यादा उपयोगी है।
बच्चे के नाम पर निवेश करें या अपने नाम पर?
यह सवाल भी बहुत लोगों के मन में रहता है।
क्या बच्चे की पढ़ाई के लिए पैसा बच्चे के नाम पर ही निवेश करना चाहिए?
ऐसा जरूरी नहीं है।
यहाँ दो चीजें अलग-अलग समझिए—पैसा किसके नाम पर है और पैसा किस काम के लिए रखा गया है।
अगर म्यूचुअल फंड बच्चे के नाम पर खोला जाता है तो नाबालिग बच्चा ही उसका धारक होता है और अभिभावक उसकी ओर से काम करता है।
बच्चा 18 साल का होने पर कुछ जरूरी प्रक्रिया पूरी करनी पड़ती है।
उसकी केवाईसी और दूसरी औपचारिकताएँ पूरी होने के बाद ही वह आगे अपने फोलियो में लेन-देन कर सकता है।
इसलिए सिर्फ यह सोचकर बच्चे के नाम पर निवेश न करें कि इससे पैसा अपने-आप “बच्चे के लिए सुरक्षित” हो जाएगा।
पहले इसके नियम भी समझ लीजिए।
दूसरा तरीका यह है कि निवेश आपके अपने नाम पर हो, लेकिन आपने अपने हिसाब में उसे बच्चे की पढ़ाई के लिए अलग मान रखा हो।
मान लीजिए आपके पास अलग-अलग म्यूचुअल फंड में ₹10 लाख हैं और उनमें से ₹4 लाख आपने बच्चे की पढ़ाई के लिए रखे हैं।
तो अपने हिसाब में यह साफ रहना चाहिए कि ये ₹4 लाख बच्चे की पढ़ाई के हैं। यही ₹4 लाख बाद में रिटायरमेंट के पैसे में भी दोबारा नहीं जोड़ देने हैं।
यही गलती अक्सर हो जाती है। पैसा एक ही होता है, लेकिन हम उसे दो अलग-अलग लक्ष्यों में गिन लेते हैं।
टैक्स का असर निवेश के प्रकार और व्यवस्था के हिसाब से बदल सकता है। इसलिए केवल टैक्स बचाने की सोच से बच्चे के नाम पर खाता न खोलें। फैसला करते समय उस समय के मौजूदा टैक्स नियम भी देख लें।
बेटा है तो सुकन्या समृद्धि जैसी कौन-सी योजना है?
सुकन्या समृद्धि योजना बालिका के लिए है इसलिए बेटे के माता-पिता का यह सवाल स्वाभाविक है—
“अगर बेटी के लिए सुकन्या समृद्धि है तो बेटे के लिए ऐसी कौन-सी योजना है?”
लेकिन यहाँ जरूरी नहीं कि सुकन्या समृद्धि की हूबहू दूसरी योजना ही ढूँढी जाए।
बच्चे की पढ़ाई का हिसाब बेटा या बेटी होने से नहीं बदलता।
पहले यह देखिए कि आज जिस पढ़ाई की कीमत ₹20 लाख है, वह आपको कितने साल बाद चाहिए।
आपके पास अभी कितना पैसा है और आप हर महीने कितना अलग रख पा रहे हैं।
उसके बाद उपलब्ध विकल्प देखिए।
पीपीएफ हो सकता है, एनपीएस वात्सल्य हो सकता है, म्यूचुअल फंड हो सकता है, बैंक की जमा योजना हो सकती है या एक से ज्यादा विकल्पों का इस्तेमाल भी हो सकता है।
लेकिन इनमें से कौन-सा विकल्प आपके काम का है, यह केवल नाम देखकर तय नहीं होगा।
जरा सोचिए कि आपको पैसा 15 साल बाद चाहिए और आपने ऐसी जगह पैसा रखा जहाँ जरूरत के समय उसे निकालना आसान ही नहीं है, तो केवल अच्छा ब्याज या अच्छा रिटर्न देखकर क्या फायदा?
इसलिए हर विकल्प में तीन बातें जरूर देखिए—
पैसा कितना बढ़ सकता है, उसमें कितना जोखिम है और जरूरत के समय पैसा मिल पाएगा या नहीं।
बस यही तुलना ज्यादा काम की है। सुकन्या समृद्धि का बिल्कुल वैसा ही “लड़कों वाला विकल्प” ढूँढना जरूरी नहीं है।
पीपीएफ, सुकन्या समृद्धि और एनपीएस वात्सल्य—इनमें फर्क क्या है?
अगर बच्चे की पढ़ाई के लिए पैसा जमा करना हो तो आपके सामने पीपीएफ, सुकन्या समृद्धि और एनपीएस वात्सल्य जैसे विकल्प भी आ सकते हैं।
लेकिन केवल यह देखकर फैसला करना सही नहीं होगा कि इनमें अभी ब्याज कितना मिल रहा है या किस योजना का नाम बच्चों से जुड़ा हुआ है।
सबसे पहले यह देखिए कि पैसा आपको कब चाहिए और उस समय उसे निकालने के क्या नियम होंगे।
पीपीएफ
पीपीएफ में अभिभावक नाबालिग बच्चे के नाम भी खाता खोल सकता है। यह 15 साल की लंबी अवधि वाली योजना है और बीच में पैसे निकालने के भी अपने नियम हैं।
मान लीजिए बच्चे की कॉलेज की पढ़ाई 10 साल बाद शुरू होनी है। ऐसे में केवल यह देखकर पीपीएफ नहीं चुन सकते कि यह सरकारी योजना है।
यह भी देखना होगा कि जिस साल आपको फीस देनी है, उस समय आपकी जरूरत के हिसाब से पैसा उपलब्ध होगा या नहीं।
यानी किसी भी योजना को बच्चे के लक्ष्य से जोड़ने से पहले उसकी अवधि और निकासी के नियम जरूर देखिए।
सुकन्या समृद्धि योजना
अगर आपकी बेटी है तो सुकन्या समृद्धि योजना भी आपके सामने आ सकती है।
इसमें 10 साल से कम उम्र की बच्ची के नाम अभिभावक खाता खोल सकता है।
यहाँ खाते की अवधि लंबी होती है और पढ़ाई के लिए कुछ शर्तों के साथ रकम निकालने की सुविधा भी है।
इसमें भी केवल आज की ब्याज दर देखकर फैसला मत कीजिए क्योंकि ब्याज दर समय के साथ बदल सकती है।
जरा सोचिए, अगर बेटी की पढ़ाई के लिए आपको 12 साल बाद पैसा चाहिए तो असली सवाल यह है कि उस समय आपकी जरूरत कितनी होगी और योजना के नियमों के अनुसार कितनी रकम उपलब्ध हो सकेगी।
एनपीएस वात्सल्य
एनपीएस वात्सल्य नाबालिग बच्चों के लिए एनपीएस के तहत बनाई गई योजना है।
इसमें खाता बच्चे के नाम होता है और 18 साल की उम्र तक अभिभावक ही इसे चलाता है।
मौजूदा नियमों में कुछ शर्तों पर बच्चे की पढ़ाई सहित कुछ जरूरतों के लिए आंशिक निकासी की सुविधा है।
18 साल की उम्र के बाद खाते को आगे चलाने, दूसरे एनपीएस खाते में ले जाने या नियमों के अनुसार बाहर निकलने के विकल्प भी हैं।
इसलिए एनपीएस वात्सल्य को केवल “बच्चे की पढ़ाई के लिए पैसा जमा करने वाला खाता” समझना सही नहीं होगा।
पहले इसके पूरे नियम समझिए और फिर देखिए कि वे आपके बच्चे की पढ़ाई की तारीख और आपकी जरूरत से मेल खाते हैं या नहीं।
सीधी-सी बात है—योजना का नाम बच्चे के नाम पर होना जरूरी नहीं, लेकिन पैसा उस समय उपलब्ध होना चाहिए जब बच्चे को उसकी जरूरत हो।
चाइल्ड प्लान में बीमा भी हो तो क्या देखें?
बाजार में “चाइल्ड प्लान” नाम से कई तरह की योजनाएँ मिलती हैं।
इनमें से कुछ केवल बचत या निवेश पर आधारित होती हैं और कुछ में बीमा और निवेश दोनों को जोड़ दिया जाता है।
कुछ योजनाओं में ऐसी सुविधा भी हो सकती है कि माता-पिता के साथ कोई अनहोनी होने पर आगे का प्रीमियम माफ हो जाए।
अब यहाँ केवल यह देखकर फैसला मत कीजिए कि 15 या 20 साल बाद कितने लाख रुपये मिलने की बात दिखाई गई है।
पहले योजना को अलग-अलग हिस्सों में समझिए।
| सवाल | क्या देखना है |
|---|---|
| बीमा कितना है? | कमाने वाले माता-पिता के साथ कुछ हो जाए तो वास्तव में कितनी रकम मिलेगी और उसकी क्या शर्तें हैं? |
| आपका पैसा कहाँ लग रहा है? | पैसा किस तरह बचाया या निवेश किया जा रहा है? क्या उसका कुछ हिस्सा बाजार से भी जुड़ा है? |
| कौन-सी रकम पक्की है? | जो रकम निश्चित है और जो केवल अनुमान के आधार पर दिखाई गई है, दोनों को अलग-अलग देखिए। |
| कितना खर्च कट रहा है? | आपके दिए हुए पैसे में से अलग-अलग शुल्क कितने काटे जा रहे हैं? |
| बीच में योजना बंद करनी पड़े तो? | पैसे निकालने, योजना बंद करने और मिलने वाली रकम के क्या नियम हैं? |
| पढ़ाई के समय कितना पैसा मिलेगा? | जिस साल कॉलेज की फीस चाहिए, उस समय आपके हाथ में वास्तव में कितनी रकम आ सकती है? |
मान लीजिए किसी योजना में 20 साल बाद ₹50 लाख मिलने का आंकड़ा दिखाया गया है।
यह संख्या सुनने में अच्छी लगती है।
लेकिन आपके बच्चे की पढ़ाई 14 साल बाद शुरू हो रही है तो पहले सवाल ₹50 लाख का नहीं है।
सवाल यह है कि 14वें साल में आपको कितना पैसा मिल सकता है?
इसी तरह अगर योजना में बीमा भी है तो यह अलग से देखिए कि परिवार के कमाने वाले सदस्य के लिए बीमा की रकम वास्तव में पर्याप्त है या नहीं।
यहाँ भी बात किसी एक योजना को अच्छा या खराब कहने की नहीं है।
बच्चे की पढ़ाई के लिए पैसा जमा करना और कमाने वाले माता-पिता का जीवन बीमा—ये दो अलग जरूरतें हैं।
अगर कोई योजना दोनों चीजें एक साथ दे रही है तो भी दोनों को अलग-अलग समझिए।
तभी आपको पता चलेगा कि आप बीमा के लिए कितना दे रहे हैं और बच्चे की पढ़ाई के लिए वास्तव में कितना पैसा बन रहा है।
लक्ष्य पास आने लगे तो केवल ज्यादा रिटर्न देखना ठीक क्यों नहीं?
ध्यान दीजिये, 15 साल दूर कॉलेज की फीस और 12 महीने बाद देनी वाली कॉलेज की फीस एक जैसी नहीं है।
मान लीजिए बच्चे के कॉलेज में अभी 15 साल बाकी हैं और बीच में बाजार गिरता भी है तो आपके पास संभलने के लिए काफी समय हो सकता है।
लेकिन यही फीस अगले साल देनी हो और उसी समय आपके निवेश की कीमत काफी नीचे आ जाए, तब आपको काफी परेशानी हो सकती है।
क्योंकि उस समय आपको सिर्फ अच्छा रिटर्न नहीं चाहिए, आपको पैसा भी समय पर चाहिए।
इसलिए लक्ष्य पास आने पर सवाल थोड़ा बदल जाता है।
पहले सवाल हो सकता है—
“पैसा तेजी से कैसे बढ़े?”
लेकिन कॉलेज का समय नजदीक आने पर एक और सवाल उतना ही जरूरी हो जाता है—
“जब फीस देनी होगी तब यह पैसा आसानी से मिल जाएगा या नहीं?”
इस लेख में मैं आपको यह नहीं बताऊँगा कि कॉलेज से 3 साल पहले इतना पैसा यहाँ और इतना वहाँ कर दीजिए।
हर परिवार की स्थिति अलग होती है। किसी के पास पहले से बड़ा कोष है, किसी की बचत अभी भी हर महीने बन रही है।
बस इतना याद रखें कि जैसे-जैसे लक्ष्य की तारीख पास आए, अपने पैसे में होने वाले उतार-चढ़ाव और जरूरत के समय पैसा मिलने की आसानी को फिर से जरूर देखें।
दो बच्चे हों तो एक ही बड़ा कोष बनाएं या अलग हिसाब रखें?
मान लीजिए आपके दो बच्चे हैं।
पहले बच्चे का कॉलेज 10 साल बाद है और दूसरे का 15 साल बाद। हो सकता है दोनों की पढ़ाई की आज की लागत भी अलग-अलग हो।
ऐसे में केवल यह लिख देना कि—
“बच्चों की पढ़ाई के लिए ₹1 करोड़ चाहिए”
हिसाब को आसान बनाने के बजाय कई बार और उलझा देता है।
बेहतर है कि बड़े लक्ष्यों का हिसाब अलग-अलग रखें।
जैसे—
बच्चा 1 — ग्रेजुएशन — 10 साल बाद
बच्चा 2 — ग्रेजुएशन — 15 साल बाद
अगर आगे की पढ़ाई के लिए भी अलग रकम चाहिए तो उसका हिसाब भी अलग निकाला जा सकता है।
इसका एक फायदा और है।
मान लें कुछ साल बाद पहले बच्चे की पढ़ाई का खर्च आपके पुराने अनुमान से कम निकलता है या उसकी योजना बदल जाती है।
तब आपको पूरे ₹1 करोड़ वाले हिसाब को दोबारा बनाने की जरूरत नहीं पड़ेगी बल्कि केवल उसी एक लक्ष्य के नंबर बदलने होंगे।
पढ़ाई और शादी का खर्च क्या एक ही लक्ष्य में जोड़ना सही है?
बच्चों की योजना वाले पुराने लेखों में पढ़ाई और शादी को अक्सर एक ही “बच्चे का भविष्य” वाला कोष बना दिया जाता है।
मुझे यह तरीका बहुत साफ नहीं लगता।
इसका कारण सीधा है।
पढ़ाई का पैसा शायद 10 या 15 साल बाद चाहिए, जबकि शादी का खर्च उससे कई साल बाद हो सकता है।
दोनों की जरूरत, समय और आपकी प्राथमिकता भी अलग हो सकती है।
इसलिए अगर आज बच्चे की पढ़ाई के लिए ₹30 लाख का लक्ष्य है और भविष्य में शादी के लिए भी कुछ पैसा रखना चाहते हैं, तो दोनों को जोड़कर एक बड़ा नंबर बनाने की जरूरत नहीं है।
पहले पढ़ाई का हिसाब अलग निकालिए।
दूसरा लक्ष्य है तो उसका हिसाब अलग रखिए।
इस लेख और कैलकुलेटर का मुख्य ध्यान बच्चे की पढ़ाई पर ही है। इससे कम-से-कम आपको यह साफ दिखाई देगा कि पढ़ाई के लिए जो पैसा चाहिए, उसमें अभी कितनी कमी है।
अगर कुछ महीनों एसआईपी रुक जाए तो क्या पूरा प्लान खराब हो गया?
नहीं।
देखिये हिसाब कोई परीक्षा नहीं है जिसमें एक किस्त छूटी और आप असफल हो गए।
असल जिंदगी में ऐसा होता ही रहता है।
कभी नौकरी बदलती है, कभी घर में बड़ा खर्च आ जाता है, कभी कुछ महीनों बचत कम हो जाती है और कई बार बाद में आमदनी बढ़ने पर आप ज्यादा बचत भी कर पाते हैं।
मान लीजिए आप बच्चे की पढ़ाई के लिए हर महीने ₹10,000 लगा रहे थे। किसी कारण से 6 महीने एसआईपी नहीं कर पाए।
अब पुराने हिसाब को देखकर परेशान होने से क्या फायदा?
आज की तारीख पर फिर से अपने नंबर डालिए—
- अभी इस लक्ष्य के लिए कुल कितना पैसा जमा है?
- कॉलेज तक कितने साल बाकी हैं?
- और अब हर महीने वास्तव में कितनी रकम जारी रख सकते हैं?
बस।
अब इन नए नंबरों से दोबारा हिसाब लगाने पर आपको पता चल जाएगा कि अभी कितनी कमी बची है।
हो सकता है अंतर बहुत कम हो। हो सकता है मासिक रकम थोड़ी बढ़ानी पड़े। यह भी हो सकता है कि पहले जमा पैसा इतना बढ़ चुका हो कि स्थिति आपकी सोच से बेहतर हो।
यानी पुराने अनुमान को पकड़कर बैठने से बेहतर है कि अपने प्लान को समय-समय पर असल नंबरों से दोबारा जाँचते रहें।
यही वजह है कि बच्चे की पढ़ाई की योजना एक बार बनाकर अगले 15 साल के लिए भूल जाने वाली चीज नहीं है।
हर एक-दो साल में, या परिवार की आमदनी और खर्च में बड़ा बदलाव आने पर, एक बार फिर हिसाब देख लेना ज्यादा उपयोगी है।
अगर पहले से बड़ी रकम जमा है, तो क्या नई एसआईपी जरूरी है?
इसका जवाब भी केवल यह देखकर नहीं दिया जा सकता कि आपके पास अभी कितने पैसे जमा हैं।
मान लीजिए किसी माता-पिता ने बच्चे की पढ़ाई के लिए पहले से ₹30 लाख या ₹50 लाख अलग रखे हैं तो पहली नजर में यह रकम काफी बड़ी लग सकती है।
लेकिन असली सवाल यह है कि बच्चे की पढ़ाई के लिए भविष्य में कितने पैसे चाहिए होंगे और वह पैसा कितने साल बाद चाहिए।
मान लीजिए आज आपके पास ₹30 लाख हैं, लेकिन बच्चे की पढ़ाई अभी 12 साल दूर है।
तब हमें यह देखना होगा कि चुनी गई वृद्धि की धारणा पर यह ₹30 लाख अगले 12 साल में कितना बन सकता है और उस समय पढ़ाई की अनुमानित लागत कितनी होगी।
इसलिए केवल यह सोचकर नई एसआईपी बंद कर देना कि “मेरे पास तो पहले से ₹30–40 लाख हैं”, सही तरीका नहीं है।
आप कैलकुलेटर में मासिक बचत को ₹0 रखकर पहले यह देख सकते हैं कि केवल आपकी मौजूदा रकम भविष्य के लक्ष्य का कितना हिस्सा पूरा कर सकती है।
अगर फिर भी कमी दिखती है तो मासिक बचत जोड़कर दोबारा हिसाब देखिए।
वहीं अगर अतिरिक्त रकम दिखाई देती है तो एक बार थोड़ी कम अनुकूल धारणाओं पर भी हिसाब जरूर देख लें।
यानी फैसला जमा रकम देखकर नहीं, भविष्य के लक्ष्य और उस रकम के बीच का अंतर देखकर होना चाहिए।
बच्चे की पढ़ाई का हिसाब कितनी बार दोबारा देखना चाहिए?
आपको हर हफ्ते कैलकुलेटर खोलकर हिसाब देखने की कोई जरूरत नहीं है।
लेकिन बच्चे की पढ़ाई की प्लानिंग ऐसी भी नहीं है कि एक बार हिसाब लगाया और अगले 15 साल के लिए फाइल बंद कर दी।
समय के साथ बहुत कुछ बदल सकता है।
कॉलेज की फीस का नया अंदाजा मिल सकता है, बच्चा किसी दूसरे कोर्स में रुचि दिखा सकता है, विदेश में पढ़ाई की संभावना बन सकती है या आपकी बचत की रकम बदल सकती है।
इसी तरह अगर आपने कोई बड़ी रकम इस लक्ष्य में जोड़ दी, कुछ पैसा निकाल लिया, हर महीने की बचत बढ़ा या घटा दी या पढ़ाई का समय बदल गया, तब हिसाब दोबारा देखना चाहिए।
बच्चा जैसे-जैसे बड़ा होता है, तस्वीर भी थोड़ी साफ होती जाती है।
पाँच साल के बच्चे के लिए आज यह अंदाजा लगाना मुश्किल है कि वह आगे इंजीनियरिंग करेगा, मेडिकल करेगा या किसी बिल्कुल अलग क्षेत्र में जाएगा।
लेकिन वही बच्चा 15–16 साल का होगा तो उसकी रुचि और पढ़ाई की दिशा काफी हद तक समझ आने लगेगी।
इसलिए बच्चे की पढ़ाई की प्लानिंग को एक बार का हिसाब नहीं, समय-समय पर देखने वाली योजना मानिए।
बच्चे की पढ़ाई की प्लानिंग में ये गलतियाँ आपका हिसाब बिगाड़ सकती हैं
- आज की पढ़ाई की लागत को ही 10–15 साल बाद की लागत मान लेना।
- पहले से जमा रकम को हिसाब में शामिल करना भूल जाना।
- किसी म्यूचुअल फंड के पिछले रिटर्न को देखकर मान लेना कि आगे भी इतना ही रिटर्न मिलता रहेगा।
- स्कूल फीस, डे-केयर, खिलौने और रोजमर्रा के खर्च भी उसी लंबे समय के कॉलेज कोष से निकालते रहना।
- बच्चे की पढ़ाई, शादी और दूसरे लक्ष्यों को एक ही रकम में मिला देना।
- एक ही निवेश को बच्चे की पढ़ाई के लिए भी पूरा गिनना और अपने रिटायरमेंट के लिए भी।
- केवल यह देखकर संतुष्ट हो जाना कि ₹10,000 या ₹20,000 की एसआईपी चल रही है। एसआईपी बड़ी है या छोटी, यह लक्ष्य की रकम बताएगी।
- किसी स्कीम के नाम में “चिल्ड्रेन” लिखा देखकर यह मान लेना कि वह बच्चे के लिए अपने-आप सही हो गई।
- बच्चे के नाम से निवेश या खाता खोलते समय यह न समझना कि 18 साल की उम्र के बाद उस खाते का मालिकाना और केवाईसी की प्रक्रिया कैसे बदलेगी।
- पढ़ाई का समय पास आने पर भी यह न देखना कि जरूरत के समय पैसा आसानी से निकलेगा या नहीं और बाजार के उतार-चढ़ाव का उस रकम पर कितना असर पड़ सकता है।
- केवल एक बहुत अच्छी धारणा पर हिसाब देखकर खुश हो जाना। एक बार थोड़ी ज्यादा महंगाई और थोड़ी कम वृद्धि मानकर भी देखिए।
इन गलतियों में सबसे आम गलती शायद यही है कि हम पहले निवेश ढूँढते हैं और बाद में लक्ष्य का हिसाब लगाते हैं।
मेरे हिसाब से क्रम उल्टा होना चाहिए।
पहले यह समझिए कि बच्चे की पढ़ाई के लिए भविष्य में कितने पैसे चाहिए हो सकते हैं। फिर देखिए कि आपकी मौजूदा बचत और हर महीने की बचत आपको उस लक्ष्य के कितने करीब ले जा रही है।
बच्चे की पढ़ाई की प्लानिंग: अक्सर पूछे जाने वाले सवाल
बच्चे की उच्च शिक्षा के लिए कितनी रकम चाहिए?
एक तय रकम सबके लिए सही नहीं हो सकती।
मान लें आज किसी अच्छे कॉलेज में जिस पढ़ाई का खर्च करीब ₹20 लाख है, वही पढ़ाई 12-15 साल बाद इससे काफी महंगी हो सकती है।
इसलिए सबसे पहले आज की अनुमानित लागत, पैसा कितने साल बाद चाहिए और पढ़ाई की लागत बढ़ने की अपनी धारणा लेकर भविष्य की रकम निकालें।
अगर अभी यह भी तय नहीं है कि बच्चा किस तरह की पढ़ाई करेगा तो कोई दिक्कत नहीं। आप दो-तीन अलग स्थितियाँ बनाकर हिसाब देख सकते हैं।
बच्चे की पढ़ाई के लिए हर महीने कितनी एसआईपी करनी चाहिए?
सीधे ₹5,000, ₹10,000 या ₹20,000 का कोई एक जवाब नहीं हो सकता।
पहले यह निकालिए कि भविष्य में आपको कितनी रकम चाहिए और इस लक्ष्य के लिए अभी कितनी रकम आपके पास है।
उसके बाद ही बची हुई कमी के हिसाब से मासिक रकम निकाली जा सकती है।
केवल तनख्वाह या बच्चे की उम्र देखकर सबके लिए एक जैसी एसआईपी रकम बताना सही नहीं होगा।
मेरी मौजूदा ₹10,000 या ₹20,000 की एसआईपी काफी है?
यह आपके लक्ष्य पर निर्भर है।
मान लें दो लोग ₹10,000 महीना निवेश कर रहे हैं। एक को पैसा 8 साल बाद चाहिए और दूसरे को 18 साल बाद। दोनों का नतीजा एक जैसा नहीं होगा।
इसी तरह किसी के पास पहले से ₹10 लाख जमा हैं और किसी के पास कुछ भी नहीं है तो दोनों की जरूरत भी अलग होगी।
इसलिए केवल एसआईपी की रकम देखकर यह नहीं कहा जा सकता कि वह काफी है या नहीं।
हमारे कैलकुलेटर में अपने नंबर डालकर देखें कि लक्ष्य का कितना हिस्सा पूरा होता दिखता है और कितनी कमी बचती है।
पढ़ाई की लागत में बढ़ोतरी कितनी मानें?
भविष्य की कोई एक दर निश्चित नहीं है।
इसीलिए कैलकुलेटर में यह दर आप खुद डालते हैं।
मान लें आपने 7% की दर से हिसाब किया। एक बार 6% और 8% पर भी नतीजा देख लें। इससे आपको पता चलेगा कि थोड़ी-सी धारणा बदलने पर जरूरी रकम कितनी बदल सकती है।
एक ही नंबर को पक्का सच मानकर चलना ठीक नहीं है।
अगर अभी यह पता ही नहीं कि बच्चा भारत में पढ़ेगा या विदेश में तो?
आप दो अलग हिसाब बनाइए।
मान लें भारत में पढ़ाई की आज की कुल लागत ₹20 लाख बैठती है और विदेश में उसी तरह की पढ़ाई का खर्च ₹50 लाख या उससे अधिक हो सकता है।
दोनों का भविष्य का हिसाब अलग-अलग करें।
बाद में जैसे-जैसे बच्चे की पढ़ाई, रुचि और आगे की दिशा साफ होती जाए, अपने लक्ष्य की रकम भी बदलते रहें।
15 साल पहले बनाया हुआ एक अनुमान पत्थर की लकीर नहीं है।
विदेश में पढ़ाई के लिए अभी से डॉलर या विदेशी निवेश करना जरूरी है?
नहीं, इसे जरूरी मान लेना ठीक नहीं है।
विदेश की पढ़ाई का लक्ष्य एक बात है और पैसा कहाँ निवेश करना है, यह दूसरी बात।
हाँ, अगर भविष्य में फीस डॉलर, पाउंड या किसी दूसरी विदेशी मुद्रा में देनी होगी तो रुपये की कीमत बदलने का असर जरूर पड़ सकता है।
उस समय विदेश पैसा भेजने और टैक्स से जुड़े जो नियम लागू हों, उन्हें भी अलग से देखना होगा।
क्या बच्चे के लिए अलग म्यूचुअल फंड जरूरी है?
नहीं।
केवल किसी योजना के नाम में “Children” लिखा होने से वह आपके बच्चे की पढ़ाई के लिए अपने-आप सही नहीं हो जाती।
उस योजना में पैसा कहाँ लगाया जाता है, कितना जोखिम है, खर्च कितना है, पैसा कब निकाल सकते हैं और आपके लक्ष्य तक कितना समय बाकी है—ये बातें ज्यादा जरूरी हैं।
नाम से ज्यादा योजना के नियम समझिए।
क्या म्यूचुअल फंड बच्चे के नाम पर ही लेना जरूरी है?
नहीं।
बच्चे के नाम निवेश करने का अपना अलग ढांचा होता है और 18 साल की उम्र के बाद उसमें जरूरी बदलाव और केवाईसी की प्रक्रिया होती है।
लेकिन आप अपने नाम से किए गए निवेश को भी अपने हिसाब में साफ तौर पर “बच्चे की पढ़ाई” के लक्ष्य के लिए अलग रख सकते हैं।
मुख्य बात यह है कि जिस रकम को बच्चे की पढ़ाई के लिए मान रहे हैं, उसे बाद में किसी दूसरे लक्ष्य के लिए भी गिनना शुरू न कर दें।
बेटे के लिए सुकन्या समृद्धि योजना जैसा कौन-सा विकल्प है?
सुकन्या समृद्धि योजना केवल पात्र बालिका के लिए है।
इसलिए बेटे के लिए हूबहू वैसी दूसरी योजना ढूँढना जरूरी नहीं है।
पहले यह समझिए कि पैसा कितने साल बाद चाहिए और कितनी रकम चाहिए।
उसके बाद पीपीएफ, म्यूचुअल फंड, जमा योजनाएँ, एनपीएस वात्सल्य या दूसरे विकल्पों को उनके नियम, जोखिम और पैसे की उपलब्धता के आधार पर समझ सकते हैं।
पीपीएफ, सुकन्या समृद्धि, एनपीएस वात्सल्य और म्यूचुअल फंड में कौन सबसे अच्छा है?
इनमें से किसी एक को सबके लिए सबसे अच्छा कहना सही नहीं होगा।
सुकन्या समृद्धि की पात्रता अलग है, पीपीएफ के अपने नियम हैं, एनपीएस वात्सल्य का ढांचा अलग है और म्यूचुअल फंड बाजार से जुड़े होते हैं।
इनमें जोखिम, लॉक-इन, पैसा निकालने के नियम, खर्च और टैक्स भी अलग हो सकते हैं।
इसलिए सवाल यह नहीं होना चाहिए कि “सबसे अच्छा कौन है?”
सवाल यह होना चाहिए कि मेरे लक्ष्य तक कितने साल हैं और उस समय मुझे पैसा किस तरह चाहिए?
चाइल्ड बीमा प्लान और अलग निवेश में क्या फर्क देखें?
किसी भी चाइल्ड बीमा योजना में केवल maturity की बड़ी रकम देखकर फैसला नहीं करें।
पहले देखें—
जीवन बीमा कितना है, कौन-सी रकम गारंटीड है, कौन-सी नहीं, शुल्क कितना है, बीच में योजना बंद करनी पड़े तो क्या होगा और बच्चे की पढ़ाई के समय वास्तव में कितनी रकम इस्तेमाल के लिए मिल सकती है।
ध्यान देने वाली बात यह है कि बच्चे की पढ़ाई के लिए पैसा बनाना और कमाने वाले माता-पिता की सुरक्षा करना दो अलग जरूरतें हैं।
अगर कोई योजना दोनों को जोड़ती है तो भी दोनों का हिसाब अलग-अलग समझना चाहिए।
दो बच्चों के लिए एक ही रकम का लक्ष्य बनाएं या अलग-अलग?
हर बच्चे का लक्ष्य अलग निकालना ज्यादा आसान और साफ रहता है।
मान लें एक बच्चे की उच्च शिक्षा में अभी 8 साल बाकी हैं और दूसरे की पढ़ाई में 13 साल।
दोनों की आज की लागत भी अलग हो सकती है और आपके पास उनके लिए जमा रकम भी अलग हो सकती है।
इसलिए दोनों को एक ही बड़े आंकड़े में मिलाने के बजाय अलग-अलग हिसाब रखना बेहतर समझ आता है।
अगर एसआईपी कुछ महीनों के लिए बंद हो जाए तो क्या करें?
ऐसा होना कोई अनोखी बात नहीं है।
नौकरी बदल सकती है, घर का खर्च बढ़ सकता है, किसी बीमारी या दूसरी जरूरत में कुछ महीनों के लिए निवेश रोकना पड़ सकता है।
ऐसी स्थिति में पुराने हिसाब को पकड़े रहने की जरूरत नहीं है।
आज आपके पास वास्तव में कितना पैसा जमा है, लक्ष्य तक कितने साल बचे हैं और अब हर महीने कितनी रकम बचा सकते हैं—इन नए नंबरों से हिसाब फिर निकाल लें।
आपको नई कमी साफ दिखाई देने लगेगी।
आखिर में: पहले प्रोडक्ट नहीं, अपनी कमी देखिए!
बच्चे की पढ़ाई की प्लानिंग करते समय सबसे आसान गलती है किसी “सबसे अच्छे चाइल्ड प्लान” की सूची खोलना और वहीं से शुरुआत करना।
लेकिन अगर आपको यह ही नहीं पता कि भविष्य में कितनी रकम चाहिए, तो पहले ही कदम पर हिसाब अधूरा है।
पहले समझिए कि आज की पढ़ाई का खर्च भविष्य में कितना हो सकता है।
फिर देखिए कि इस लक्ष्य के लिए अभी आपके पास कितनी रकम है और हर महीने आप कितना जोड़ रहे हैं।
इसके बाद पता कीजिए कि आपकी मौजूदा तैयारी लक्ष्य का कितना हिस्सा पूरा करती दिखती है और कितनी कमी बच रही है।
एक बार हिसाब निकल जाए तो थोड़ी कम और थोड़ी ज्यादा लागत या बढ़त मानकर भी देखिए। इससे आपको केवल एक आंकड़ा नहीं बल्कि पूरी तस्वीर समझ आएगी।
उसके बाद पीपीएफ, सुकन्या समृद्धि, एनपीएस वात्सल्य, म्यूचुअल फंड, जमा योजना या बीमा से जुड़ी किसी चाइल्ड योजना को देखें।
पर केवल नाम देखकर नहीं।
उसके नियम क्या हैं, जोखिम कितना है, खर्च कितना है, पैसा बीच में मिल सकता है या नहीं और सबसे जरूरी—जब बच्चे की पढ़ाई के लिए पैसा चाहिए होगा तब वह उपलब्ध होगा या नहीं।
सीधी-सी बात है कि आप पहले यह मत पूछिए कि “कहाँ निवेश करूँ?”
पहले यह पूछिए कि “मुझे कितना चाहिए और मैं अभी कहाँ खड़ा हूँ?”
उसके बाद आगे का फैसला कहीं ज्यादा साफ हो जाता है।
नोट: यह लेख केवल वित्तीय शिक्षा और जानकारी के लिए है। NiveshHindi यहाँ किसी खास म्यूचुअल फंड, शेयर, बीमा योजना या दूसरे निवेश विकल्प को खरीदने, बेचने या चुनने की सलाह नहीं दे रहा है। लेख में जहाँ भी महंगाई या पैसे की बढ़त की कोई दर उदाहरण के लिए ली गई है, वह सिर्फ हिसाब समझाने के लिए है। इसका मतलब यह नहीं है कि भविष्य में आपको उतना ही रिटर्न मिलेगा या पढ़ाई की लागत उसी दर से बढ़ेगी। यहाँ ध्यान देने वाली बात यह भी है कि टैक्स, ब्याज दरें और अलग-अलग योजनाओं के नियम समय के साथ बदलते रहते हैं। इसलिए किसी भी योजना या खाते को चुनने से पहले उसकी मौजूदा जानकारी आधिकारिक वेबसाइट पर जरूर देख लें। |